Vì sao thói quen chi phối quyết định tài chính?
Mục lục
- Con người thường ưu tiên thói quen vì não bộ muốn giảm chi phí suy nghĩ
- Cảm xúc và trải nghiệm quá khứ định hình cách con người sử dụng tiền
- Thiên kiến nhận thức khiến con người đánh giá tiền bạc theo cách không hoàn toàn lý trí
- Thói quen tài chính có thể thay đổi khi con người nhận diện được cơ chế phía sau hành vi
- Quyết định tài chính tốt cần kết hợp giữa hệ thống và nhận thức
- Hiểu thói quen là bước đầu để đưa ra quyết định tiền bạc hợp lý hơn
Con người thường không đưa ra quyết định tiền bạc hoàn toàn dựa trên phân tích lý trí mà chịu ảnh hưởng mạnh từ các thói quen, trải nghiệm quá khứ và cơ chế tâm lý giúp tiết kiệm năng lượng nhận thức
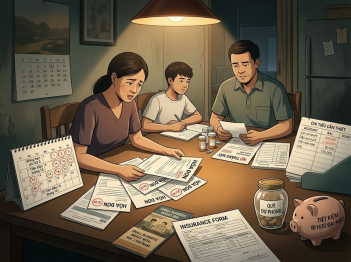
Con người dễ đưa ra quyết định tiền bạc theo thói quen vì não bộ có xu hướng sử dụng các lối mòn nhận thức để giảm tải việc suy nghĩ. Trong những tình huống tài chính quen thuộc như chi tiêu hằng ngày, mua sắm, tiết kiệm hoặc đầu tư, nhiều người không đánh giá lại toàn bộ thông tin mà dựa vào các hành vi đã được lặp lại trước đó.
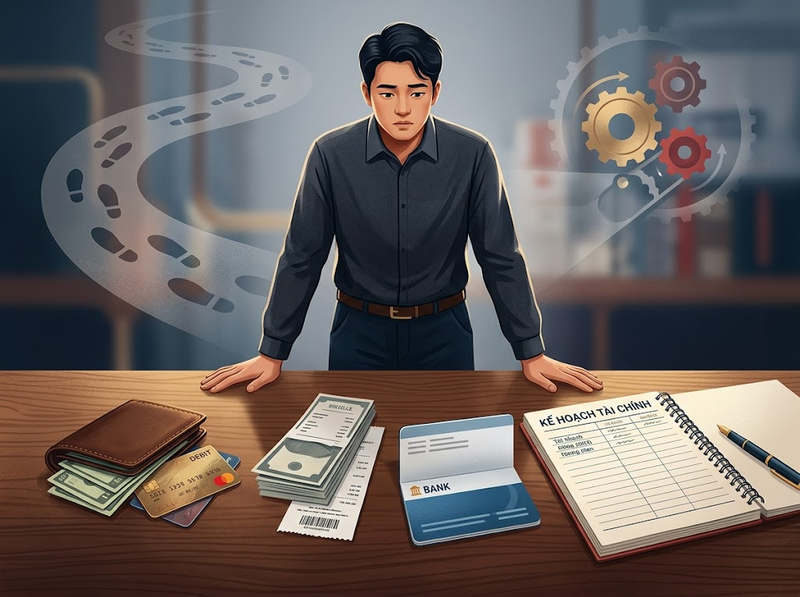
Thói quen trong quyết định tài chính không đơn thuần là việc lặp lại một hành động. Nó là sự kết hợp giữa kinh nghiệm, cảm xúc, niềm tin cá nhân và các quy tắc ngầm mà mỗi người hình thành trong quá trình sống. Vì vậy, một quyết định có vẻ thiếu hợp lý về mặt tài chính vẫn có thể xuất hiện thường xuyên nếu nó phù hợp với mô hình hành vi đã được củng cố.
Con người thường ưu tiên thói quen vì não bộ muốn giảm chi phí suy nghĩ
Các quyết định tài chính đòi hỏi nhiều năng lực nhận thức: phân tích thông tin, dự đoán kết quả, đánh giá rủi ro và so sánh các lựa chọn. Tuy nhiên, việc liên tục đưa ra quyết định lý trí cho mọi khoản tiền là một quá trình tốn nhiều năng lượng.
Để thích nghi, con người hình thành các cơ chế tự động hóa hành vi. Khi một hành động được lặp lại nhiều lần, não bộ có xu hướng chuyển nó thành phản ứng quen thuộc thay vì phải phân tích lại từ đầu.
Cơ chế này giúp cuộc sống hiệu quả hơn nhưng cũng tạo ra một giới hạn trong quản lý tài chính. Một người có thể tiếp tục duy trì thói quen mua sắm không cần thiết, chi tiêu theo cảm xúc hoặc trì hoãn tiết kiệm chỉ vì đó là hành vi quen thuộc.
Thói quen trở thành yếu tố chi phối khi lợi ích ngắn hạn của hành động quen thuộc tạo cảm giác dễ chịu hơn so với lợi ích dài hạn của một lựa chọn lý trí.
Cảm xúc và trải nghiệm quá khứ định hình cách con người sử dụng tiền
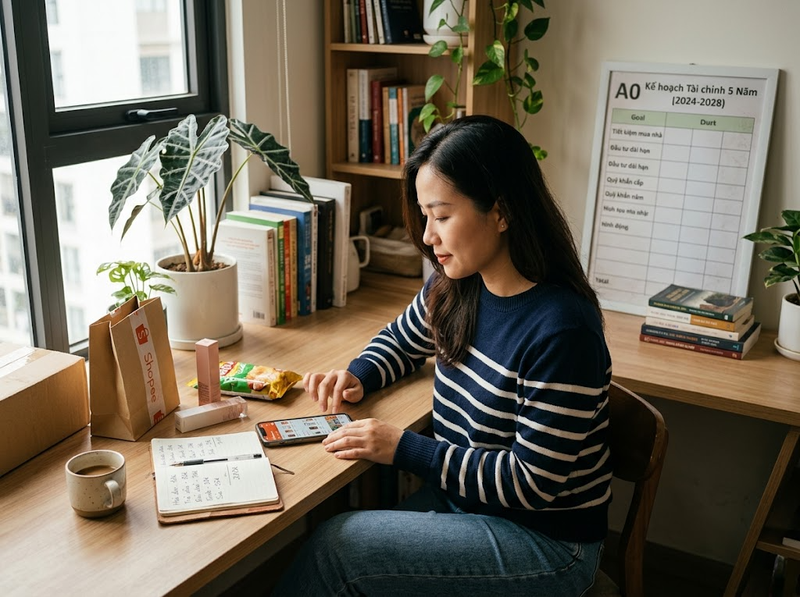
Quyết định tài chính không chỉ dựa trên con số. Cách một người nhìn nhận tiền bạc thường chịu ảnh hưởng từ môi trường gia đình, trải nghiệm cá nhân và những sự kiện từng xảy ra trong quá khứ.
Ví dụ, một người từng trải qua giai đoạn thiếu thốn có thể hình thành thói quen tích trữ tiền vì cảm giác an toàn. Ngược lại, một người từng nhận được nhiều phần thưởng từ việc mua sắm có thể dễ xem chi tiêu như một cách tạo ra niềm vui hoặc giải tỏa căng thẳng.
Những trải nghiệm này tạo thành các niềm tin tài chính. Khi gặp một tình huống tương tự, con người thường phản ứng theo mô hình đã quen thuộc thay vì đánh giá hoàn toàn khách quan.
Điều này giải thích vì sao hai người có cùng mức thu nhập có thể đưa ra những lựa chọn tiền bạc rất khác nhau.
Thiên kiến nhận thức khiến con người đánh giá tiền bạc theo cách không hoàn toàn lý trí
Ngoài thói quen, các thiên kiến nhận thức cũng làm tăng ảnh hưởng của hành vi tự động trong quyết định tài chính.
Một số cơ chế phổ biến gồm:
· Ưu tiên phần thưởng trước mắt hơn lợi ích dài hạn
· Đánh giá quá cao những gì quen thuộc với bản thân
· Duy trì lựa chọn cũ vì ngại thay đổi
· Quyết định dựa trên cảm xúc tại thời điểm hiện tại
Những thiên kiến này không có nghĩa con người luôn đưa ra quyết định sai. Chúng là những cơ chế giúp con người phản ứng nhanh trong môi trường phức tạp. Tuy nhiên, trong tài chính, các quyết định lặp lại theo cảm tính có thể tạo ra tác động lớn vì tiền bạc liên quan đến mục tiêu dài hạn.
Một khoản chi nhỏ nhưng lặp lại thường xuyên có thể ảnh hưởng đến khả năng tích lũy. Một thói quen đầu tư thiếu kiểm soát có thể làm gia tăng rủi ro trong thời gian dài.
Thói quen tài chính có thể thay đổi khi con người nhận diện được cơ chế phía sau hành vi
Muốn thay đổi quyết định tiền bạc, chỉ nhận biết rằng một hành vi chưa hợp lý thường chưa đủ. Điều quan trọng là hiểu nguyên nhân khiến hành vi đó tồn tại.
Một thói quen tài chính thường được duy trì bởi ba yếu tố:
· Tín hiệu kích hoạt hành vi
· Hành động được thực hiện
· Phần thưởng hoặc cảm giác nhận được sau hành động
Ví dụ, căng thẳng có thể trở thành tín hiệu khiến một người mua sắm để cảm thấy dễ chịu hơn. Nếu chỉ tập trung vào việc "không được mua", hành vi có thể quay trở lại khi cảm xúc xuất hiện. Nhưng nếu thay đổi cách phản ứng với tín hiệu ban đầu, thói quen có thể dần được điều chỉnh.
Vì vậy, cải thiện quyết định tài chính không chỉ là học thêm kiến thức về tiền bạc mà còn là thiết kế lại các hành vi lặp lại.
Quyết định tài chính tốt cần kết hợp giữa hệ thống và nhận thức
Lý trí đóng vai trò quan trọng trong quản lý tài chính, nhưng lý trí không phải lúc nào cũng thắng được thói quen. Một người có thể hiểu rằng cần tiết kiệm nhiều hơn nhưng vẫn chi tiêu vượt kế hoạch nếu hệ thống hành vi hằng ngày không hỗ trợ mục tiêu đó.
Các phương pháp hiệu quả thường tập trung vào việc tạo ra môi trường giúp hành vi tốt trở nên dễ thực hiện hơn:
· Tự động hóa việc tiết kiệm
· Thiết lập giới hạn chi tiêu trước khi mua sắm
· Theo dõi các khoản chi thường xuyên
· Đánh giá lại các quyết định tài chính định kỳ
Khi hành vi đúng được biến thành thói quen, con người không cần phụ thuộc hoàn toàn vào ý chí trong từng quyết định nhỏ.
Hiểu thói quen là bước đầu để đưa ra quyết định tiền bạc hợp lý hơn
Thói quen trong quyết định tài chính chi phối con người vì nó giúp giảm nỗ lực suy nghĩ, tạo cảm giác an toàn và gắn liền với những trải nghiệm cá nhân đã được củng cố theo thời gian. Tuy nhiên, chính sự tự động hóa này cũng có thể khiến con người lặp lại những lựa chọn không phù hợp với mục tiêu dài hạn.
Hiểu được cơ chế hình thành thói quen giúp mỗi người nhận ra khoảng cách giữa điều mình biết và điều mình thực sự làm. Khi thay đổi được hệ thống hành vi, quyết định tài chính có thể dần trở nên chủ động hơn thay vì chỉ phản ứng theo lối mòn.
Hỏi đáp về thói quen trong quyết định tài chính
Vì sao con người biết một quyết định tài chính không tốt nhưng vẫn tiếp tục làm?
Vì hành vi tài chính thường chịu ảnh hưởng của thói quen, cảm xúc và phần thưởng ngắn hạn. Nhận thức đúng chưa chắc tạo ra thay đổi nếu môi trường và cơ chế hành vi vẫn giữ nguyên.
Thói quen có ảnh hưởng lớn hơn kiến thức tài chính không?
Trong nhiều tình huống, kiến thức chỉ là một phần của quyết định. Thói quen quyết định cách con người áp dụng kiến thức đó vào hành động thực tế.
Có thể thay đổi thói quen trong quyết định tài chính không?
Có. Thói quen có thể được điều chỉnh bằng cách nhận diện nguyên nhân kích hoạt hành vi, thay đổi môi trường và xây dựng các quy trình tài chính phù hợp hơn.

GỬI Ý KIẾN BÌNH LUẬN