Tư duy khan hiếm về tiền ảnh hưởng quyết định tài chính thế nào?
Mục lục
- Tư duy khan hiếm làm thay đổi cách gia đình nhìn một quyết định tài chính
- Áp lực trước mắt có thể lấn át những quyết định tốt cho tương lai
- Khan hiếm có thể tạo vòng lặp giữa thiếu tiền và những lựa chọn tốn kém
- Ảnh hưởng không dừng ở từng cá nhân mà có thể lan sang cách cả gia đình phối hợp tiền bạc
- Tư duy khan hiếm không đồng nghĩa với tiết kiệm, và cũng không chỉ xuất hiện ở gia đình thu nhập thấp
- Có thể nhận diện ảnh hưởng của khan hiếm qua cấu trúc quyết định, không chỉ qua số tiền đang có
- Giảm ảnh hưởng của khan hiếm bằng cách giảm số quyết định phải đưa ra trong lúc căng thẳng
Tư duy khan hiếm về tiền không chỉ khiến một gia đình cảm thấy “không đủ tiền”. Khi sự thiếu hụt liên tục chiếm giữ sự chú ý, các quyết định tài chính có thể bị thu hẹp về nhu cầu trước mắt, làm giảm khả năng cân nhắc chi phí dài hạn, chuẩn bị cho rủi ro và phối hợp giữa các thành viên. Tuy nhiên, khan hiếm không đồng nghĩa với thiếu năng lực tài chính: tác động phụ thuộc vào mức độ thiếu hụt, áp lực phải xử lý và hệ thống ra quyết định mà gia đình đang có.
Khi tiền liên tục được cảm nhận là không đủ cho những nhu cầu quan trọng, vấn đề của gia đình không chỉ nằm ở phép tính thu nhập trừ chi tiêu. Sự thiếu hụt còn có thể trở thành một trạng thái chú ý: hóa đơn sắp đến hạn, khoản nợ cần trả, tiền học của con hoặc một chi phí bất ngờ liên tục cạnh tranh để được ưu tiên.
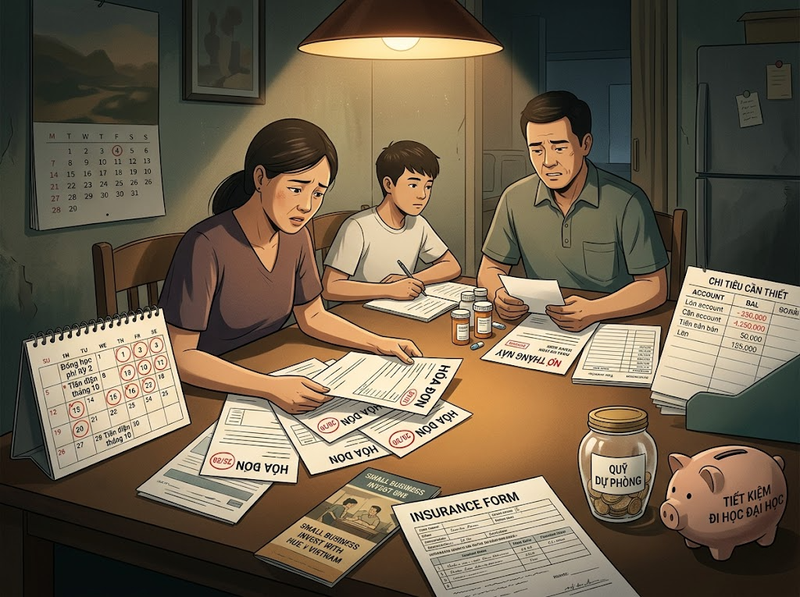
Điểm đáng chú ý là khan hiếm có thể tạo ra cả lợi ích ngắn hạn lẫn chi phí dài hạn. Nó khiến con người tập trung mạnh vào vấn đề cấp bách, nhờ đó đôi khi phân bổ nguồn lực trước mắt rất hiệu quả. Nhưng chính sự tập trung này có thể làm những vấn đề nằm ngoài “đường hầm chú ý” — quỹ dự phòng, bảo hiểm, bảo trì, tiết kiệm dài hạn hay tổng chi phí của khoản vay — nhận được ít sự cân nhắc hơn.
Vì vậy, ảnh hưởng của tư duy khan hiếm không nên được hiểu đơn giản là “thiếu tiền khiến con người quyết định sai”. Câu hỏi quan trọng hơn là: sự khan hiếm đang thay đổi thứ tự ưu tiên, thời hạn ra quyết định và lượng chú ý dành cho từng lựa chọn như thế nào?
Tư duy khan hiếm làm thay đổi cách gia đình nhìn một quyết định tài chính
Trong điều kiện bình thường, một quyết định tài chính có thể được đánh giá bằng nhiều tiêu chí cùng lúc: cần bao nhiêu tiền, ảnh hưởng đến tháng sau thế nào, có phương án thay thế hay không, rủi ro gì có thể xảy ra và lựa chọn đó phù hợp với mục tiêu dài hạn đến đâu.
Khi cảm giác thiếu tiền trở nên nổi bật, phạm vi chú ý có xu hướng hẹp lại. Khoản chi hoặc nghĩa vụ cấp bách nhất trở thành trung tâm của quyết định.
Một gia đình còn 3 triệu đồng nhưng phải xử lý đồng thời tiền điện, học phí, tiền thuốc và khoản trả nợ có thể không còn đặt câu hỏi “phương án nào tối ưu cho ba tháng tới?”. Câu hỏi thực tế dễ chuyển thành “khoản nào buộc phải giải quyết hôm nay?”.
Đây là cơ chế thường được mô tả bằng ý tưởng tunneling — đường hầm chú ý: nguồn lực khan hiếm làm vấn đề liên quan đến nguồn lực đó trở nên đặc biệt nổi bật. Nghiên cứu thực nghiệm về nghèo đói và nhận thức từng ghi nhận rằng các mối lo tài chính có thể tiêu tốn nguồn lực nhận thức trong một số điều kiện.
Điều này tạo ra hai mặt.
Một mặt, gia đình có thể trở nên rất nhạy với những khoản tiền nhỏ và xử lý tốt vấn đề cấp bách. Người đang phải xoay tiền cuối tháng thường biết chính xác khoản nào đến hạn trước, cửa hàng nào rẻ hơn hoặc chi phí nào có thể trì hoãn.
Mặt khác, những thông tin không trực tiếp giải quyết áp lực hiện tại có nguy cơ bị giảm ưu tiên. Chi phí tương lai không biến mất; nó chỉ ít hiện diện hơn trong quyết định hiện tại.
Đó là lý do một lựa chọn hoàn toàn hợp lý khi nhìn trong phạm vi vài ngày có thể trở nên đắt đỏ khi nhìn trên phạm vi vài tháng.
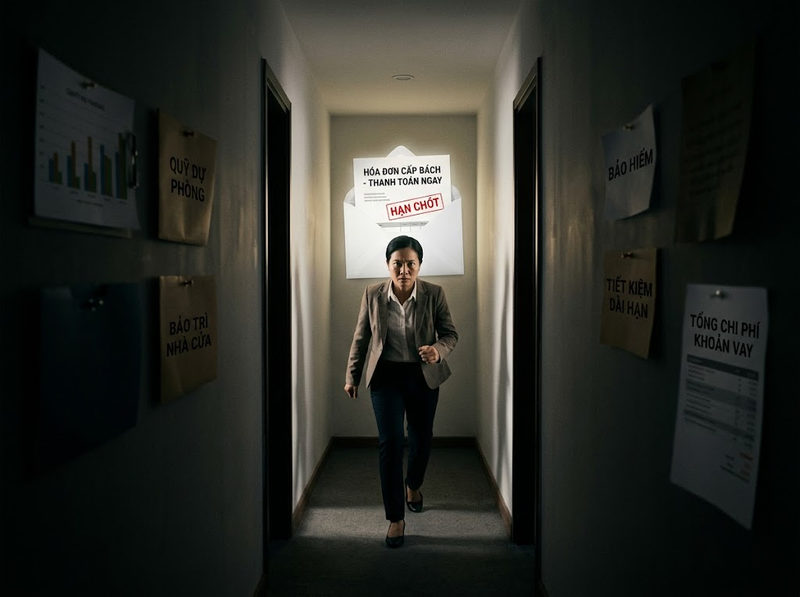
Áp lực trước mắt có thể lấn át những quyết định tốt cho tương lai
Một trong những ảnh hưởng quan trọng nhất của khan hiếm tiền là thay đổi trọng số giữa hiện tại và tương lai.
Nếu gia đình có đủ khoảng đệm tài chính, một khoản chi 5 triệu đồng có thể được xem xét dựa trên tổng chi phí, lợi ích dài hạn và tác động tới kế hoạch tiết kiệm.
Nhưng nếu tài khoản gần cạn và một nghĩa vụ phải được thanh toán ngay, khả năng giải quyết vấn đề hôm nay có thể trở thành tiêu chí thống trị.
Điều này có thể xuất hiện trong nhiều quyết định gia đình:
· Trì hoãn sửa một thiết bị dù việc trì hoãn có thể khiến chi phí sửa chữa sau này cao hơn
· Chỉ trả mức tối thiểu của một khoản nợ để giữ tiền mặt cho nhu cầu hiện tại
· Rút tiền tiết kiệm dành cho mục tiêu dài hạn để xử lý một thiếu hụt ngắn hạn
· Chọn khoản vay dễ tiếp cận hơn thay vì phương án có tổng chi phí thấp hơn nhưng cần nhiều thủ tục
· Không duy trì quỹ dự phòng vì mọi khoản tiền nhàn rỗi đều có một nhu cầu hiện tại cạnh tranh
Các nghiên cứu về chu kỳ tiền lương cung cấp một ranh giới quan trọng cho cách diễn giải này. Carvalho và cộng sự phát hiện những người ở thời điểm trước ngày nhận lương biểu hiện mức độ ưu tiên phần thưởng tiền tệ hiện tại cao hơn so với sau ngày nhận lương. Tuy nhiên, nghiên cứu không tìm thấy sự suy giảm tương ứng ở nhiều thước đo khác như khả năng nhận thức, chất lượng quyết định hay chấp nhận rủi ro.
Điều đó cho thấy không nên chuyển từ “khan hiếm có thể thay đổi một số lựa chọn” sang kết luận mạnh hơn rằng “người thiếu tiền mất khả năng suy nghĩ hợp lý”.
Tác động có thể cụ thể theo loại quyết định.
Trong gia đình, hệ quả đáng chú ý nhất là thời hạn ra quyết định bị rút ngắn: từ “điều gì tốt nhất cho tài chính gia đình?” thành “làm sao vượt qua kỳ thanh toán này?”.
Khan hiếm có thể tạo vòng lặp giữa thiếu tiền và những lựa chọn tốn kém
Ảnh hưởng của tư duy khan hiếm trở nên quan trọng hơn khi quyết định hôm nay làm thay đổi mức độ khan hiếm của ngày mai.
Giả sử một gia đình thiếu 4 triệu đồng để trang trải những khoản thiết yếu cuối tháng. Một khoản vay ngắn hạn có thể giải quyết chính xác vấn đề hiện tại. Xét riêng tại thời điểm vay, quyết định này có chức năng rõ ràng: chuyển nguồn lực tương lai về hiện tại.
Nhưng kỳ sau, gia đình phải đáp ứng cả chi tiêu thông thường lẫn nghĩa vụ trả khoản vay. Khoảng tiền khả dụng giảm xuống, khiến áp lực khan hiếm tiếp tục tăng.
Cơ chế có thể diễn ra theo chuỗi:
Thiếu hụt hiện tại → ưu tiên giải pháp tức thời → phát sinh nghĩa vụ tương lai → nguồn lực kỳ sau giảm → mức khan hiếm mới tăng lên.
Điểm cốt lõi không phải khoản vay luôn sai. Vay có thể hoàn toàn hợp lý nếu giúp tránh một thiệt hại lớn hơn hoặc xử lý một cú sốc tạm thời với chi phí chấp nhận được.
Vấn đề xuất hiện khi lợi ích tức thời rất dễ nhìn thấy nhưng toàn bộ chi phí tương lai không được đưa vào cùng một khung quyết định.
Một cơ chế tương tự có thể xuất hiện với bảo trì nhà cửa, khám chữa bệnh, bảo hiểm, tiết kiệm dự phòng hoặc thanh toán nợ. Cắt một khoản hôm nay tạo thêm tiền mặt ngay lập tức, trong khi hậu quả chỉ xuất hiện sau một khoảng thời gian.
Nghiên cứu về hành vi tài chính cũng cho thấy thiên lệch về hiện tại có liên hệ với mức sử dụng nợ thẻ tín dụng cao hơn, củng cố lý do cần xem xét thời hạn của lựa chọn khi phân tích quyết định vay và chi tiêu hộ gia đình.
Vì vậy, một quyết định không nên chỉ được hỏi:
“Tháng này tiết kiệm được bao nhiêu?”
Mà còn phải được hỏi:
“Quyết định này làm ngân sách của những tháng tiếp theo nhẹ đi hay nặng hơn?”
Ảnh hưởng không dừng ở từng cá nhân mà có thể lan sang cách cả gia đình phối hợp tiền bạc
Tài chính gia đình khác tài chính cá nhân ở một điểm quan trọng: nhiều người cùng sử dụng một nguồn lực nhưng không nhất thiết có cùng thông tin, cùng ưu tiên hoặc cùng cảm nhận về mức độ thiếu hụt.
Một người có thể tập trung vào việc duy trì tiền mặt để phòng bất trắc. Người còn lại có thể muốn trả nợ nhanh để giảm chi phí dài hạn.
Nếu nguồn lực tương đối dư dả, hai mục tiêu này có thể cùng được đáp ứng một phần. Khi tiền trở nên khan hiếm, mỗi đồng được phân bổ cho mục tiêu này đồng nghĩa với việc mục tiêu khác phải nhường chỗ.
Khan hiếm vì thế làm chi phí cơ hội trở nên trực tiếp hơn.
500.000 đồng chi cho một nhu cầu của người này có thể được người kia nhìn thấy ngay như 500.000 đồng không còn dành cho học phí, tiền nhà hoặc khoản nợ.
Từ đó, quyết định tài chính có thể chuyển từ bài toán kỹ thuật sang bài toán phối hợp:
Ai được quyền quyết định?
Khoản nào được xem là “thiết yếu”?
Mức dự phòng bao nhiêu mới đủ?
Có được sử dụng tiền tiết kiệm không?
Khoản mua nào cần hỏi người còn lại?
Nếu những quy tắc này chỉ được thương lượng trong thời điểm căng thẳng, mỗi quyết định nhỏ có thể phải tiêu tốn thêm sự chú ý và tạo thêm xung đột.
Ngược lại, một số quyết định được thống nhất trước — mức chi tiêu tự do của mỗi người, thứ tự ưu tiên khi thu nhập giảm, ngưỡng cần trao đổi trước khi mua — có thể giảm số quyết định phải xử lý đúng vào lúc nguồn lực tinh thần lẫn tài chính đều đang hạn chế.
Ở đây, vấn đề không nhất thiết là thành viên nào “có tư duy đúng”. Vấn đề là gia đình có một hệ thống ra quyết định đủ rõ để không phải thương lượng lại mọi ưu tiên mỗi khi tiền trở nên căng thẳng hay không.
Tư duy khan hiếm không đồng nghĩa với tiết kiệm, và cũng không chỉ xuất hiện ở gia đình thu nhập thấp
Một hiểu lầm phổ biến là đánh đồng tư duy khan hiếm với sống tiết kiệm.
Hai trạng thái có thể tạo ra những hành vi bề ngoài giống nhau nhưng cơ chế khác nhau.
Người tiết kiệm có chủ đích có thể từ chối một món hàng vì đã so sánh nó với mục tiêu dài hạn và quyết định rằng khoản tiền đó có giá trị hơn ở nơi khác.
Người đang chịu áp lực khan hiếm cũng có thể không mua món hàng đó, nhưng vì toàn bộ sự chú ý đang bị chi phối bởi nỗi lo không đủ tiền cho một nghĩa vụ khác.
Khác biệt nằm ở phạm vi lựa chọn.
Tiết kiệm có chủ đích thường duy trì khả năng nhìn đồng thời cả hiện tại và tương lai.
Tư duy khan hiếm dễ làm một nhu cầu cấp bách thống trị những nhu cầu khác.
Ngược lại, khan hiếm cũng không phải lúc nào cũng dẫn đến “thắt lưng buộc bụng”. Một người có thể rất dè dặt ở một số khoản nhưng vẫn chọn một giải pháp tài chính đắt đỏ nếu giải pháp đó giải quyết áp lực ngay lập tức.
Cũng cần phân biệt khan hiếm khách quan với cảm nhận khan hiếm.
Hai gia đình có cùng thu nhập không nhất thiết trải nghiệm cùng mức áp lực. Nghĩa vụ nợ, tính ổn định của thu nhập, số người phụ thuộc, chi phí cố định và khả năng tiếp cận nguồn dự phòng có thể khiến mức độ linh hoạt tài chính rất khác nhau.
Đồng thời, bằng chứng khoa học không ủng hộ việc xem mọi biểu hiện thiếu tiền như một nguyên nhân chắc chắn của suy giảm nhận thức. Nghiên cứu về tác động nhận thức của khan hiếm đã cho kết quả không hoàn toàn đồng nhất giữa các thiết kế và bối cảnh nghiên cứu.
Do đó, “tư duy khan hiếm” hữu ích nhất khi được dùng như một cơ chế giải thích có điều kiện, không phải nhãn dùng để quy kết tính cách hoặc năng lực của một gia đình.
Có thể nhận diện ảnh hưởng của khan hiếm qua cấu trúc quyết định, không chỉ qua số tiền đang có
Dấu hiệu đáng quan tâm không đơn thuần là gia đình đang có ít hay nhiều tiền.
Điều cần quan sát là cách các quyết định được hình thành.
Khan hiếm có khả năng đang chi phối mạnh khi phần lớn quyết định tài chính liên tục bị tổ chức quanh một câu hỏi duy nhất: “Làm thế nào xử lý khoản cấp bách tiếp theo?”.
Một số biểu hiện đáng kiểm tra gồm:
· Các khoản đến hạn gần luôn lấn át mục tiêu dài hạn
· Gia đình thường xuyên chuyển tiền từ mục tiêu này sang mục tiêu khác để giải quyết thiếu hụt tức thời
· Tổng chi phí của khoản vay ít được cân nhắc hơn số tiền cần trả ngay
· Những khoản không cấp bách như dự phòng hoặc bảo trì liên tục bị trì hoãn
· Mỗi lần phát sinh chi phí bất thường lại phải xây dựng ngân sách gần như từ đầu
· Các thành viên thường chỉ trao đổi về tiền khi đã xuất hiện vấn đề
Không phải mỗi biểu hiện trên đều chứng minh sự tồn tại của một “scarcity mindset”. Chúng cũng có thể đơn giản phản ánh một ngân sách thực sự không đủ.
Điểm phân biệt quan trọng là khả năng duy trì góc nhìn rộng hơn khi đưa ra quyết định.
Nếu gia đình vẫn có thể nhìn thấy tổng chi phí, hậu quả tương lai, phương án thay thế và mục tiêu chung dù nguồn lực hạn chế, khan hiếm chưa chắc đã kiểm soát cấu trúc quyết định.
Nếu mọi lựa chọn liên tục bị rút về bài toán sống sót đến lần có tiền tiếp theo, tác động của khan hiếm đáng được xem xét nghiêm túc hơn.
Giảm ảnh hưởng của khan hiếm bằng cách giảm số quyết định phải đưa ra trong lúc căng thẳng
Nếu khan hiếm chiếm dụng sự chú ý, giải pháp không thể chỉ là nhắc các thành viên “hãy suy nghĩ dài hạn hơn”. Một hệ thống tài chính hữu ích cần làm cho góc nhìn dài hạn dễ duy trì hơn ngay cả khi áp lực xuất hiện.
Một cách là chuyển các quyết định lặp lại thành quy tắc được xác định trước.
Thay vì mỗi tháng lại quyết định có tiết kiệm hay không, gia đình có thể tự động chuyển một khoản phù hợp ngay khi có thu nhập.
Thay vì tranh luận khoản nào phải cắt khi dòng tiền giảm, có thể xác định trước thứ tự ưu tiên:
1. Nhu cầu thiết yếu và nghĩa vụ có hậu quả nghiêm trọng nếu chậm
2. Khoản dự phòng tối thiểu cần bảo vệ
3. Nghĩa vụ tài chính theo mức ưu tiên đã thống nhất
4. Chi tiêu linh hoạt có thể điều chỉnh
Một nguyên tắc khác là tách số tiền phải trả ngay khỏi tổng chi phí của quyết định. Với khoản vay, mua trả góp hoặc trì hoãn nghĩa vụ, cả hai con số cần xuất hiện đồng thời trước khi lựa chọn.
Gia đình cũng có thể tạo “khoảng đệm quyết định”: những lựa chọn không khẩn cấp và vượt một ngưỡng tiền nhất định không được chốt ngay tại thời điểm căng thẳng mà được xem lại sau một khoảng thời gian đã thống nhất.
Quỹ dự phòng có vai trò tương tự ở cấp độ tài chính. Giá trị của nó không chỉ nằm ở số tiền tích lũy mà còn ở việc giảm số tình huống buộc gia đình phải đánh đổi giữa nhiều nghĩa vụ cấp bách cùng lúc.
Quan trọng nhất, hệ thống cần phù hợp với nguồn lực thực tế. Nếu thu nhập liên tục không đủ cho các nhu cầu thiết yếu, kỹ thuật ra quyết định không thể thay thế cho phần nguồn lực đang thiếu. Trong trường hợp đó, bài toán vật chất và bài toán nhận thức phải được nhìn nhận riêng.
Tư duy khan hiếm về tiền có thể chi phối quyết định tài chính gia đình bằng cách làm một vấn đề cấp bách trở nên đặc biệt nổi bật, thu hẹp thời hạn cân nhắc và đẩy những chi phí hoặc mục tiêu nằm xa hơn về phía sau. Ảnh hưởng này có thể xuất hiện trong chi tiêu, vay nợ, tiết kiệm, dự phòng và cả cách các thành viên thương lượng việc sử dụng tiền.
Nhưng khan hiếm không đồng nghĩa với việc một người thiếu năng lực quản lý tài chính. Nó có thể giúp tập trung rất hiệu quả vào vấn đề trước mắt, trong khi đồng thời tạo nguy cơ bỏ sót những yếu tố ít cấp bách hơn. Bằng chứng thực nghiệm cũng cho thấy tác động không giống nhau ở mọi loại quyết định.
Vì vậy, câu hỏi hữu ích nhất đối với một gia đình không phải là “chúng ta có đang nghĩ quá khan hiếm không?”, mà là: những quyết định hôm nay có đang được đánh giá cả về khả năng giải quyết vấn đề trước mắt lẫn tác động lên nguồn lực của tương lai hay không?
Hỏi đáp về Tư duy khan hiếm về tiền
Tư duy khan hiếm về tiền có phải chỉ xuất hiện khi gia đình nghèo không?
Không nhất thiết. Thiếu hụt vật chất có thể làm áp lực khan hiếm mạnh hơn, nhưng cảm giác nguồn lực không đủ còn phụ thuộc vào nghĩa vụ tài chính, độ ổn định thu nhập, người phụ thuộc và khoảng đệm mà gia đình đang có.
Tư duy khan hiếm có khiến gia đình tiêu tiền nhiều hơn không?
Không theo một hướng cố định. Khan hiếm có thể khiến gia đình cắt giảm rất mạnh ở một số khoản nhưng đồng thời chấp nhận một giải pháp đắt hơn nếu giải pháp đó xử lý được vấn đề ngay lập tức. Cơ chế chính là sự thay đổi ưu tiên, không đơn thuần là tăng hay giảm chi tiêu.
Sống tiết kiệm có phải là biểu hiện của tư duy khan hiếm?
Không. Tiết kiệm có chủ đích có thể là một quyết định dài hạn hoàn toàn hợp lý. Điểm cần xem xét là quyết định có dựa trên sự cân nhắc giữa nhiều mục tiêu hay bị một nỗi lo thiếu tiền trước mắt chi phối gần như toàn bộ.
Làm thế nào để hạn chế tư duy khan hiếm ảnh hưởng đến quyết định tài chính?
Gia đình có thể giảm số quyết định phải đưa ra trong thời điểm căng thẳng bằng quy tắc ngân sách thống nhất trước, tự động hóa các khoản quan trọng, duy trì khoảng dự phòng phù hợp và luôn xem cả nghĩa vụ tức thời lẫn tổng chi phí tương lai trước những quyết định lớn.

GỬI Ý KIẾN BÌNH LUẬN