Vì sao khó thay đổi thói quen tài chính không phù hợp?
Mục lục
- Thói quen tài chính khó thay đổi vì được củng cố bởi hành vi lặp lại
- Rào cản tâm lý khiến con người tiếp tục duy trì thói quen tài chính không phù hợp
- Biết một thói quen không phù hợp chưa đủ để tạo ra thay đổi
- Thay đổi thói quen tài chính cần tác động vào nguyên nhân thay vì chỉ kiểm soát hành vi
- Những giới hạn cần hiểu khi thay đổi thói quen tài chính
- Ý nghĩa thực tế của việc hiểu rào cản tâm lý trong tài chính cá nhân
Giải thích vì sao một số người khó thay đổi thói quen tài chính không phù hợp dù nhận thức được vấn đề, thông qua các rào cản tâm lý, cơ chế hình thành hành vi và cách nhìn nhận đúng về quá trình thay đổi
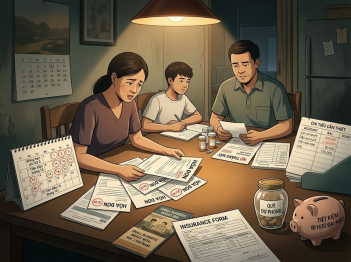
Thói quen tài chính không phù hợp thường không tồn tại vì một người thiếu kiến thức về tiền bạc. Nhiều người biết rằng họ đang chi tiêu quá mức, trì hoãn tiết kiệm hoặc đưa ra các quyết định tài chính thiếu hiệu quả nhưng vẫn gặp khó khăn khi thay đổi.
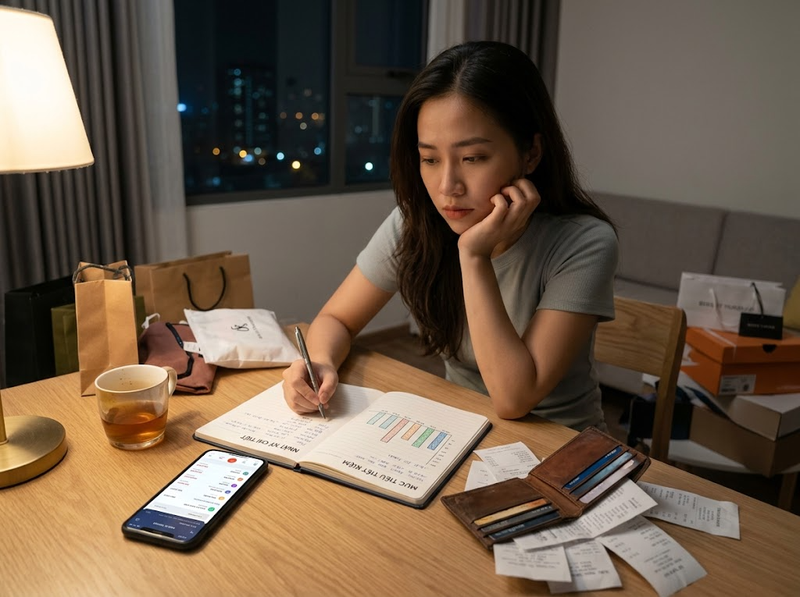
Nguyên nhân nằm ở sự kết hợp giữa thói quen đã được củng cố theo thời gian, cảm xúc cá nhân, cách não bộ xử lý phần thưởng ngắn hạn và những niềm tin tài chính đã hình thành từ trước.
Việc thay đổi hành vi tài chính vì vậy không chỉ là vấn đề biết đúng hay sai, mà còn là quá trình điều chỉnh cách con người suy nghĩ, phản ứng và ra quyết định liên quan đến tiền bạc.
Thói quen tài chính khó thay đổi vì được củng cố bởi hành vi lặp lại
Một thói quen tài chính thường bắt đầu từ những hành động nhỏ được lặp lại nhiều lần. Khi một hành vi mang lại cảm giác thoải mái hoặc giải quyết được một nhu cầu trước mắt, não bộ có xu hướng ghi nhận đó là lựa chọn quen thuộc.
Ví dụ, mua sắm để giảm căng thẳng có thể tạo ra cảm giác hài lòng trong thời gian ngắn. Dù một người biết hành vi này ảnh hưởng đến ngân sách, cảm giác được giải tỏa ngay lập tức vẫn có thể khiến họ tiếp tục lặp lại.
Cơ chế này khiến thói quen tài chính không chỉ là một quyết định logic, mà còn là một phản ứng đã được hình thành qua trải nghiệm.
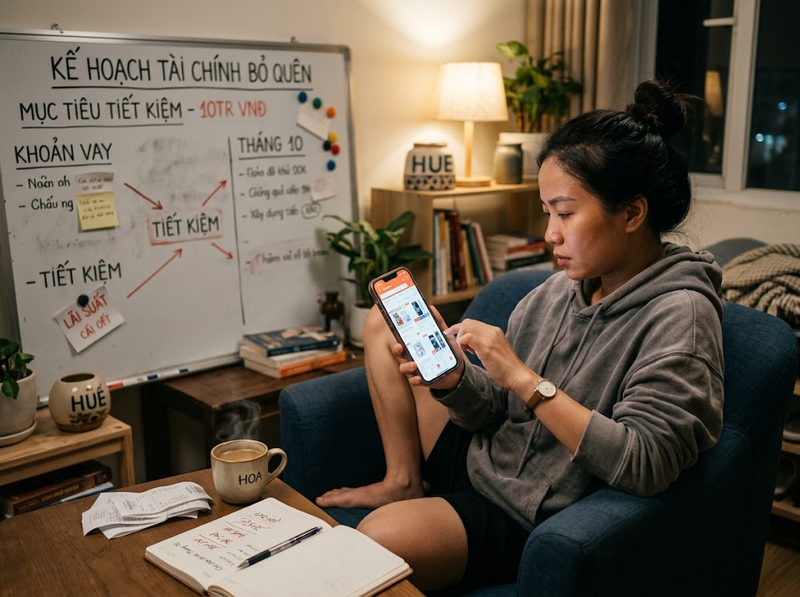
Rào cản tâm lý khiến con người tiếp tục duy trì thói quen tài chính không phù hợp
Xu hướng ưu tiên lợi ích ngắn hạn
Con người thường đánh giá cao phần thưởng nhận được ngay lập tức hơn những lợi ích xảy ra trong tương lai. Trong tài chính, điều này có thể biểu hiện qua việc lựa chọn chi tiêu hiện tại thay vì tiết kiệm cho mục tiêu dài hạn.
Một khoản mua sắm nhỏ có thể tạo cảm giác hài lòng ngay lúc đó, trong khi lợi ích của việc tiết kiệm hoặc đầu tư thường chỉ xuất hiện sau một khoảng thời gian dài.
Vì vậy, dù hiểu rằng tiết kiệm là lựa chọn tốt hơn, một số người vẫn khó từ bỏ hành vi đem lại cảm giác tích cực trước mắt.
Sự quen thuộc tạo cảm giác an toàn
Thói quen cũ thường có lợi thế vì nó quen thuộc. Một người có thể nhận ra rằng cách quản lý tiền hiện tại chưa hiệu quả nhưng vẫn cảm thấy khó thay đổi vì họ đã quen với quy trình đó.
Thay đổi tài chính đồng nghĩa với việc phải đối mặt với sự không chắc chắn: phải theo dõi chi tiêu, điều chỉnh lối sống hoặc từ bỏ một số lựa chọn quen thuộc.
Não bộ thường có xu hướng duy trì trạng thái quen thuộc để giảm cảm giác bất ổn, ngay cả khi trạng thái đó không tối ưu.
Niềm tin cá nhân ảnh hưởng đến quyết định tài chính
Cách một người nhìn nhận về tiền bạc thường được hình thành từ gia đình, môi trường sống và trải nghiệm cá nhân.
Một số người có thể tin rằng tiền chỉ dùng để đáp ứng nhu cầu hiện tại, trong khi người khác xem tiền là công cụ để xây dựng sự ổn định lâu dài.
Những niềm tin này ảnh hưởng đến cách họ đánh giá việc tiết kiệm, đầu tư, chi tiêu hoặc quản lý rủi ro. Nếu niềm tin nền tảng không thay đổi, hành vi tài chính thường khó thay đổi bền vững.
Biết một thói quen không phù hợp chưa đủ để tạo ra thay đổi
Nhận thức và hành động là hai quá trình khác nhau.
Một người có thể hiểu rằng việc tiêu hết thu nhập mỗi tháng là không hợp lý, nhưng hiểu biết đó chưa chắc tạo ra hành động mới nếu họ chưa giải quyết được nguyên nhân phía sau hành vi.
Ví dụ, việc chi tiêu quá mức có thể liên quan đến:
· Nhu cầu tìm kiếm sự thoải mái về cảm xúc
· Thiếu hệ thống quản lý tiền rõ ràng
· Mục tiêu tài chính chưa đủ cụ thể
· Môi trường xung quanh khuyến khích tiêu dùng
Nếu chỉ tập trung vào việc tự nhắc nhở “phải tiết kiệm hơn” mà không thay đổi cơ chế tạo ra hành vi cũ, khả năng quay lại thói quen ban đầu vẫn cao.
Thay đổi thói quen tài chính cần tác động vào nguyên nhân thay vì chỉ kiểm soát hành vi
Một thay đổi bền vững thường bắt đầu bằng việc hiểu vì sao hành vi cũ xuất hiện.
Thay vì chỉ đặt mục tiêu chung như “chi tiêu ít hơn”, một người cần xác định:
· Hành vi tài chính nào đang gây vấn đề
· Hoàn cảnh nào thường kích hoạt hành vi đó
· Cảm xúc hoặc nhu cầu nào đứng phía sau quyết định
· Hệ thống nào có thể hỗ trợ duy trì hành vi mới
Ví dụ, nếu nguyên nhân của việc chi tiêu quá mức là mua sắm theo cảm xúc, giải pháp không chỉ là cắt giảm ngân sách mà còn cần thay đổi cách phản ứng trước cảm xúc tiêu cực.
Khi nguyên nhân gốc được xử lý, việc duy trì thói quen tài chính mới sẽ dễ dàng hơn.
Những giới hạn cần hiểu khi thay đổi thói quen tài chính
Không phải mọi thói quen tài chính đều có thể thay đổi chỉ bằng ý chí cá nhân.
Các yếu tố như mức thu nhập, hoàn cảnh gia đình, áp lực xã hội và môi trường kinh tế cũng ảnh hưởng đến khả năng thay đổi hành vi.
Một kế hoạch tài chính phù hợp cần tính đến điều kiện thực tế thay vì áp dụng các nguyên tắc chung một cách cứng nhắc.
Ngoài ra, thay đổi thói quen thường cần thời gian. Việc quay lại hành vi cũ trong quá trình điều chỉnh không nhất thiết có nghĩa là thay đổi thất bại, mà có thể là một phần của quá trình hình thành hành vi mới.
Ý nghĩa thực tế của việc hiểu rào cản tâm lý trong tài chính cá nhân
Hiểu được nguyên nhân khiến một người khó thay đổi thói quen tài chính giúp quá trình cải thiện trở nên thực tế hơn.
Thay vì chỉ đánh giá một hành vi là đúng hoặc sai, cần nhìn nhận rằng quyết định tài chính chịu ảnh hưởng bởi nhiều yếu tố: nhận thức, cảm xúc, môi trường và kinh nghiệm trước đó.
Khi hiểu rõ cơ chế phía sau hành vi, một người có thể thiết kế cách thay đổi phù hợp hơn, từ việc xây dựng hệ thống quản lý tiền đến điều chỉnh cách suy nghĩ về chi tiêu và tiết kiệm.
Việc khó thay đổi thói quen tài chính không phù hợp thường xuất phát từ sự kết hợp giữa cơ chế tâm lý, hành vi lặp lại và những niềm tin đã được hình thành trong thời gian dài.
Biết một thói quen có vấn đề là bước đầu tiên, nhưng thay đổi bền vững đòi hỏi hiểu nguyên nhân phía sau hành vi và xây dựng môi trường hỗ trợ cho lựa chọn mới.
Khi tài chính được nhìn nhận không chỉ là vấn đề con số mà còn là vấn đề hành vi, quá trình thay đổi sẽ trở nên khả thi và lâu dài hơn.
Hỏi đáp về khó thay đổi thói quen tài chính
Kỳ vọng mức sống có luôn ảnh hưởng tiêu cực đến tài chính không?
Không. Kỳ vọng mức sống có thể tạo động lực để một người tăng thu nhập, cải thiện kỹ năng và hướng đến mục tiêu dài hạn. Vấn đề phát sinh khi kỳ vọng không đi kèm với khả năng tài chính thực tế.
Vì sao tăng thu nhập nhưng vẫn không cảm thấy dư dả?
Một nguyên nhân phổ biến là mức chi tiêu cũng tăng theo thu nhập. Khi tiêu chuẩn sống được nâng lên liên tục, cảm giác thiếu hụt có thể vẫn tồn tại dù thu nhập đã cao hơn trước.
Làm sao biết kỳ vọng mức sống của mình có phù hợp với tài chính?
Có thể đánh giá bằng cách xem xét sự cân bằng giữa chi tiêu hiện tại, khả năng tiết kiệm, mức nợ, quỹ dự phòng và các mục tiêu tài chính dài hạn. Nếu mức sống hiện tại khiến việc xây dựng nền tảng tài chính bị suy giảm, kỳ vọng có thể cần được điều chỉnh.

GỬI Ý KIẾN BÌNH LUẬN