Kỳ vọng mức sống ảnh hưởng quyết định tài chính như thế nào?
Mục lục
- Kỳ vọng mức sống tác động đến nhận thức tài chính như thế nào?
- Vì sao kỳ vọng mức sống có thể làm thay đổi hành vi chi tiêu?
- Khoảng cách giữa kỳ vọng và khả năng tài chính tạo ra những rủi ro gì?
- Làm thế nào để điều chỉnh kỳ vọng mức sống phù hợp với tài chính cá nhân?
- Kỳ vọng mức sống ảnh hưởng đến quyết định tài chính trong những giai đoạn nào?
Kỳ vọng mức sống ảnh hưởng trực tiếp đến cách một người nhìn nhận thu nhập, lựa chọn chi tiêu, mức tiết kiệm và các quyết định tài chính dài hạn như thế nào?
Kỳ vọng về mức sống không chỉ phản ánh mong muốn sở hữu nhiều hơn, mà còn là một “chuẩn tham chiếu” khiến con người đánh giá thu nhập, chi tiêu và thành công tài chính của bản thân. Khi kỳ vọng thay đổi, cách một người phân bổ tiền bạc cũng có thể thay đổi theo.
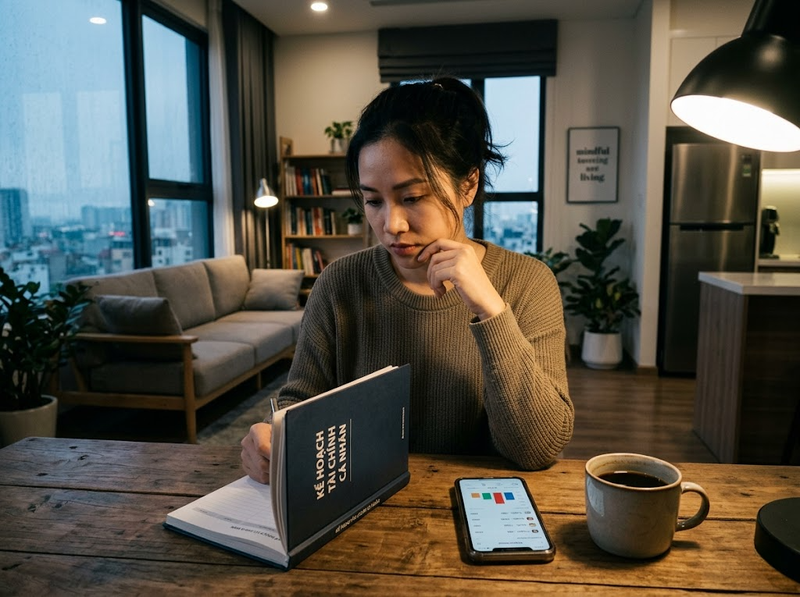
Một người có thể tăng chi tiêu không phải vì nhu cầu hiện tại tăng lên, mà vì họ đang cố duy trì một hình ảnh sống mà họ cho là phù hợp với vị trí, độ tuổi hoặc nhóm xã hội của mình. Ngược lại, người có kỳ vọng mức sống phù hợp với khả năng tài chính thường dễ xây dựng nền tảng tài chính ổn định hơn.
Kỳ vọng mức sống tác động đến nhận thức tài chính như thế nào?
Kỳ vọng mức sống hoạt động như một “mức chuẩn nội bộ” để con người đánh giá tình trạng tài chính của mình. Hai người có cùng thu nhập có thể có cảm nhận hoàn toàn khác nhau về mức độ giàu có hoặc thiếu thốn tùy thuộc vào mức sống mà họ mong muốn đạt được.
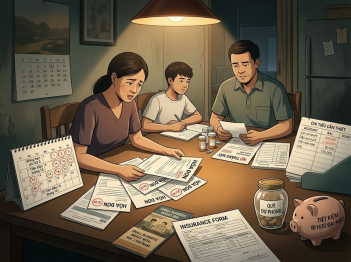
Khi kỳ vọng cao hơn khả năng tài chính hiện tại, khoảng cách giữa mức sống mong muốn và nguồn lực thực tế có thể tạo ra áp lực chi tiêu. Người đó có xu hướng tìm cách rút ngắn khoảng cách bằng việc:
· Tăng mua sắm để duy trì hình ảnh mong muốn
· Ưu tiên trải nghiệm hoặc tài sản thể hiện vị thế
· Chấp nhận giảm tiết kiệm để phục vụ tiêu chuẩn sống hiện tại
· Sử dụng tín dụng hoặc vay nợ để duy trì mức tiêu dùng
Ngược lại, nếu kỳ vọng được xây dựng dựa trên khả năng thu nhập, mục tiêu dài hạn và hoàn cảnh cá nhân, quyết định tài chính thường có xu hướng cân bằng hơn.
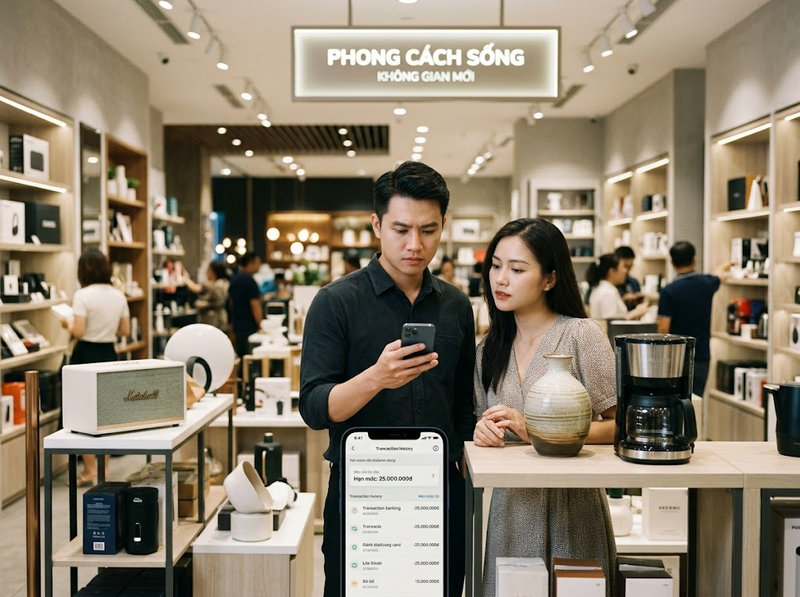
Vì sao kỳ vọng mức sống có thể làm thay đổi hành vi chi tiêu?
Cơ chế chính nằm ở sự khác biệt giữa “nhu cầu thực tế” và “nhu cầu được cảm nhận”.
Nhu cầu thực tế liên quan đến những khoản chi cần thiết như nhà ở, ăn uống, sức khỏe hoặc giáo dục. Trong khi đó, nhu cầu được cảm nhận có thể xuất hiện khi một người muốn đạt đến một tiêu chuẩn sống nhất định hoặc duy trì sự phù hợp với môi trường xung quanh.
Ví dụ, khi thu nhập tăng, một người có thể không chỉ cải thiện chất lượng những khoản chi hiện có mà còn mở rộng hoàn toàn mức sống của mình. Hiện tượng này thường được gọi là “lối sống phình to” (lifestyle inflation), trong đó chi tiêu tăng theo thu nhập khiến khả năng tích lũy tài sản không cải thiện tương ứng.
Điều quan trọng không nằm ở việc chi tiêu nhiều hay ít, mà là liệu mức chi tiêu đó có phù hợp với mục tiêu tài chính dài hạn hay không.
Khoảng cách giữa kỳ vọng và khả năng tài chính tạo ra những rủi ro gì?
Khi kỳ vọng mức sống vượt xa khả năng tài chính, vấn đề không chỉ nằm ở số tiền đã chi mà còn ở những hệ quả dài hạn.
Một số rủi ro phổ biến gồm:
· Giảm khả năng tiết kiệm và đầu tư
· Phụ thuộc nhiều hơn vào tín dụng tiêu dùng
· Khó xây dựng quỹ dự phòng khi có biến cố
· Tạo áp lực phải duy trì thu nhập cao liên tục
· Đánh giá sai mức độ an toàn tài chính cá nhân
Một người có thu nhập cao vẫn có thể gặp khó khăn nếu mức chi tiêu luôn tăng nhanh hơn khả năng tạo ra tài sản. Ngược lại, người có thu nhập vừa phải vẫn có thể đạt sự ổn định nếu biết kiểm soát kỳ vọng và ưu tiên các mục tiêu tài chính phù hợp.
Làm thế nào để điều chỉnh kỳ vọng mức sống phù hợp với tài chính cá nhân?
Điều chỉnh kỳ vọng mức sống không có nghĩa là từ bỏ các mục tiêu cải thiện cuộc sống. Đây là quá trình cân bằng giữa mong muốn hiện tại và khả năng duy trì sự ổn định trong tương lai.
Một số nguyên tắc có thể giúp kiểm soát tác động của kỳ vọng lên quyết định tiền bạc:
· Phân biệt giữa cải thiện chất lượng sống và tiêu dùng để thể hiện vị thế
· Xác định mức chi tiêu dựa trên mục tiêu tài chính thay vì chỉ dựa trên thu nhập hiện tại
· Đánh giá chi phí dài hạn trước khi nâng cấp lối sống
· Duy trì khoảng cách giữa thu nhập và chi tiêu để tạo khả năng tích lũy
· Xem tài sản tích lũy là một phần của mức sống tương lai
Một quyết định tài chính tốt không chỉ trả lời câu hỏi “mình có đủ tiền để mua hay không?”, mà còn cần xem xét “quyết định này có phù hợp với cuộc sống mình muốn xây dựng hay không?”.
Kỳ vọng mức sống ảnh hưởng đến quyết định tài chính trong những giai đoạn nào?
Ảnh hưởng của kỳ vọng mức sống thường rõ rệt nhất khi con người trải qua những thay đổi lớn trong cuộc sống như tăng thu nhập, thay đổi nghề nghiệp, kết hôn, sinh con hoặc chuyển sang môi trường sống mới.
Trong các giai đoạn này, tiêu chuẩn sống mong muốn có thể thay đổi nhanh hơn khả năng thích nghi tài chính. Nếu không có sự đánh giá lại, một người có thể duy trì những khoản chi không còn phù hợp với mục tiêu dài hạn.
Việc thường xuyên xem xét lại kỳ vọng giúp đảm bảo rằng các quyết định tiền bạc vẫn phản ánh đúng ưu tiên cá nhân thay vì chỉ phản ứng theo áp lực xã hội hoặc cảm xúc nhất thời.
Kỳ vọng mức sống và tài chính có mối liên hệ chặt chẽ vì kỳ vọng ảnh hưởng đến cách con người nhìn nhận nhu cầu, đánh giá thu nhập và đưa ra lựa chọn chi tiêu. Khi kỳ vọng vượt quá khả năng tài chính, nó có thể dẫn đến áp lực tiêu dùng và giảm khả năng tích lũy. Khi được quản lý phù hợp, kỳ vọng lại trở thành động lực giúp cá nhân đặt mục tiêu và xây dựng kế hoạch tài chính bền vững hơn.
Hỏi đáp về kỳ vọng mức sống và tài chính
Kỳ vọng mức sống có luôn ảnh hưởng tiêu cực đến tài chính không?
Không. Kỳ vọng mức sống có thể tạo động lực để một người tăng thu nhập, cải thiện kỹ năng và hướng đến mục tiêu dài hạn. Vấn đề phát sinh khi kỳ vọng không đi kèm với khả năng tài chính thực tế.
Vì sao tăng thu nhập nhưng vẫn không cảm thấy dư dả?
Một nguyên nhân phổ biến là mức chi tiêu cũng tăng theo thu nhập. Khi tiêu chuẩn sống được nâng lên liên tục, cảm giác thiếu hụt có thể vẫn tồn tại dù thu nhập đã cao hơn trước.
Làm sao biết kỳ vọng mức sống của mình có phù hợp với tài chính?
Có thể đánh giá bằng cách xem xét sự cân bằng giữa chi tiêu hiện tại, khả năng tiết kiệm, mức nợ, quỹ dự phòng và các mục tiêu tài chính dài hạn. Nếu mức sống hiện tại khiến việc xây dựng nền tảng tài chính bị suy giảm, kỳ vọng có thể cần được điều chỉnh.

GỬI Ý KIẾN BÌNH LUẬN