Cách cha mẹ nói về tiền với con định hình tâm lý thế nào?
Mục lục
- Lời nói về tiền đi từ câu nói thành niềm tin tài chính như thế nào?
- Trẻ không chỉ nghe câu chữ mà còn diễn giải điều câu nói ngụ ý
- Những thông điệp nào có thể trở thành “kịch bản tiền bạc”?
- Nói đúng nhưng sống khác có thể làm lời nói mất sức nặng
- Không có một câu nói nào quyết định số phận tài chính của trẻ
- Cách nói về tiền giúp con phát triển cảm giác chủ động
Cách cha mẹ nói về tiền không chỉ truyền kiến thức mà còn có thể góp phần hình thành thái độ, cảm giác kiểm soát, sự tự tin và những niềm tin cốt lõi về tiền của con. Tác động ấy phụ thuộc vào cả lời nói, cách cha mẹ làm gương và cơ hội để trẻ thực hành, chứ không nằm ở một câu nói riêng lẻ.
Trẻ không chỉ học tiền dùng để mua gì, tiết kiệm ra sao hay vì sao gia đình phải cân đối chi tiêu. Qua những cuộc trò chuyện lặp đi lặp lại, trẻ còn có thể hình thành câu trả lời cho các câu hỏi sâu hơn: Tiền là thứ đáng sợ hay có thể quản lý? Có tiền mới chứng minh mình thành công không? Khi tài chính gặp khó khăn, mình có khả năng tác động đến tình hình hay chỉ có thể bất lực chịu đựng?
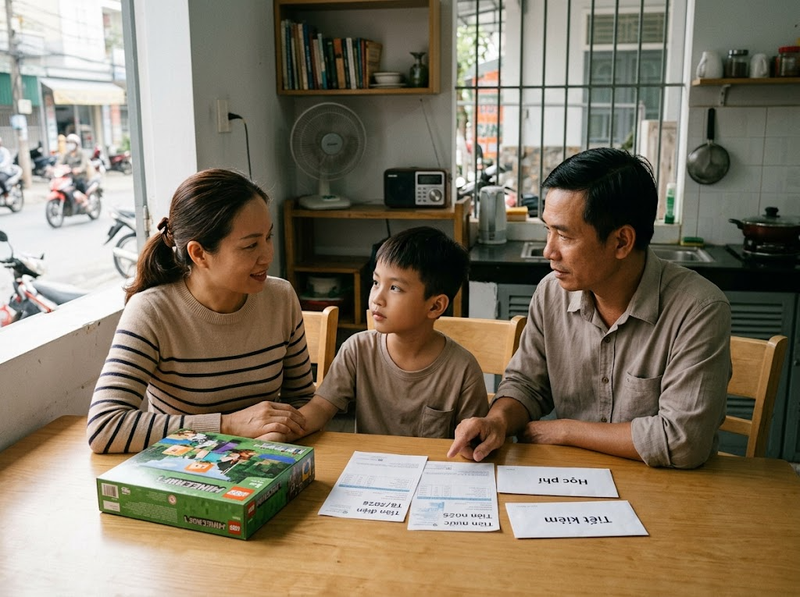
Nghiên cứu về xã hội hóa tài chính trong gia đình cho thấy quá trình này có liên hệ với thái độ tài chính, cảm giác kiểm soát và năng lực tự tin trong quản lý tiền. Tuy vậy, cha mẹ không “lập trình” tương lai tài chính của con bằng vài câu nói. Niềm tin của trẻ được hình thành từ một hệ thống rộng hơn gồm lời nói, cảm xúc đi kèm, hành vi trẻ quan sát được, cơ hội thực hành và hoàn cảnh kinh tế thực tế của gia đình.
Lời nói về tiền đi từ câu nói thành niềm tin tài chính như thế nào?
Trong nghiên cứu về gia đình, trò chuyện giữa cha mẹ và con chỉ là một trong ba con đường chính của xã hội hóa tài chính. Thang đo Parent Financial Socialization Scale được phát triển trên dữ liệu của 4.182 người trẻ tại Mỹ phân biệt ba thành phần: cha mẹ làm gương về tài chính, cha mẹ–con cái thảo luận về tiền và trẻ được tạo cơ hội trải nghiệm quản lý tiền. Điều đó cho thấy “cách cha mẹ nói về tiền với con” cần được hiểu trong cả môi trường mà những lời nói ấy diễn ra.
Một cơ chế quan trọng nằm ở ý nghĩa mà trẻ rút ra từ thông điệp. Cha mẹ có thể đang nói về một hóa đơn, một món đồ hoặc việc tiết kiệm, nhưng trẻ dần học được những quy tắc khái quát hơn: tiền có kiểm soát được không, quyết định tài chính có đáng để chủ động hay không và bản thân mình có đủ khả năng xử lý tiền bạc hay không.
Nghiên cứu dọc trên 1.511 sinh viên của Shim và cộng sự theo dõi họ từ những năm đầu đến những năm cuối đại học cho thấy thay đổi tích cực trong xã hội hóa tài chính từ cha mẹ có liên hệ mạnh với thay đổi tích cực trong thái độ tài chính, cảm giác có thể kiểm soát tài chính và hiệu quả bản thân về tài chính. Trong mô hình của nghiên cứu, thay đổi về thái độ sau đó có liên hệ trực tiếp nhất với thay đổi hành vi.
Điểm đáng chú ý là bằng chứng này ủng hộ một con đường phát triển, không chứng minh rằng một câu cụ thể như “tiền khó kiếm lắm” sẽ trực tiếp tạo ra một hành vi cụ thể khi con trưởng thành. Thứ có khả năng để lại dấu ấn hơn là những thông điệp được lặp lại, cách trẻ diễn giải chúng và liệu trải nghiệm thực tế có củng cố cách hiểu đó hay không.
Trẻ không chỉ nghe câu chữ mà còn diễn giải điều câu nói ngụ ý
Hai gia đình có thể cùng truyền đạt một thực tế: “Hôm nay chúng ta không mua món đồ này”. Nhưng bài học tâm lý trẻ nhận được có thể rất khác.
Nếu thông điệp thường xuyên gắn tiền với hoảng sợ, bất lực hoặc cảm giác có lỗi, trẻ có thể bắt đầu xem tiền như một vấn đề cảm xúc chứ không chỉ là một nguồn lực cần quản lý. Ngược lại, nếu giới hạn tài chính được giải thích bằng lựa chọn, ưu tiên và cách giải quyết, cùng một tình huống thiếu nguồn lực vẫn có thể truyền tải cảm giác rằng tiền có thể được suy nghĩ và quản lý có chủ đích.
Bằng chứng hiện có chưa đủ để khẳng định tác động của từng giọng điệu hoặc từng câu nói riêng biệt. Tuy nhiên, nghiên cứu trên 193 sinh viên của Noh cho thấy việc được cha mẹ dạy về tài chính có liên hệ với thái độ và hành vi tài chính, trong đó lòng tự trọng đóng vai trò trung gian trong một số mối liên hệ. Một nghiên cứu khác trên 4.182 người trẻ Mỹ cũng tìm thấy mối liên hệ giữa xã hội hóa tài chính của cha mẹ, xu hướng cảm nhận mình có quyền kiểm soát cuộc sống và các chỉ báo sức khỏe tâm lý.
Vì thế, khi cha mẹ nói “Con làm bố mẹ tốn bao nhiêu tiền” và lặp lại thông điệp ấy trong những lúc căng thẳng, vấn đề không chỉ nằm ở thông tin về chi phí. Trẻ còn có thể diễn giải rằng nhu cầu của mình là gánh nặng. Đây là một cơ chế diễn giải có thể xảy ra, không phải kết luận rằng câu nói đó chắc chắn gây tổn thương lâu dài.
So sánh với câu: “Khoản này hiện vượt ngân sách nhà mình. Tháng này bố mẹ đang ưu tiên việc khác, mình cùng xem có lựa chọn nào phù hợp hơn không.” Giới hạn tài chính vẫn tồn tại, nhưng con được tiếp xúc với một logic khác: nguồn lực hữu hạn, con người phải lựa chọn và lựa chọn có thể được cân nhắc.
Những thông điệp nào có thể trở thành “kịch bản tiền bạc”?
Một cách để hiểu ảnh hưởng lâu dài của giao tiếp gia đình là khái niệm money scripts, có thể hiểu là những niềm tin cốt lõi hoặc “kịch bản tiền bạc” mà một người dùng để diễn giải các tình huống tài chính.
Một nghiên cứu năm 2025 trên 1.000 thanh thiếu niên và người trẻ thuộc các hộ thu nhập thấp tại Hong Kong tìm thấy mối liên hệ giữa xã hội hóa tài chính từ cha mẹ, các dạng niềm tin về tiền và định hướng tương lai. Các nhóm niềm tin được nghiên cứu bao gồm thái độ né tránh chi tiêu/tiền bạc, xem tiền là điều xấu, chủ nghĩa vật chất và sự tận tâm với tiền. Vì nghiên cứu có thiết kế cắt ngang, kết quả cho thấy mối liên hệ, không đủ để kết luận cha mẹ trực tiếp gây ra các “kịch bản” đó.
Trong đời sống gia đình, những hướng diễn giải tương tự có thể xuất hiện dưới nhiều hình thức.
Tiền là mối đe dọa luôn rình rập
Nếu trẻ thường xuyên nghe các thông điệp mang tính tuyệt đối như “Nhà mình lúc nào cũng thiếu tiền”, “Có tiền rồi cũng sẽ hết” hoặc “Đừng động đến tiền, tiền chỉ mang rắc rối”, trẻ có thể dần liên kết chủ đề tài chính với sự căng thẳng hoặc né tránh.
Điều này khác với việc cha mẹ thành thật rằng gia đình đang có ngân sách hạn chế. Câu “Tháng này thu nhập giảm nên mình phải cắt một số khoản” mô tả một hoàn cảnh cụ thể. Câu “Nhà mình sẽ chẳng bao giờ có đủ tiền” lại biến hoàn cảnh thành một quy luật tuyệt đối. Sự khác biệt nằm ở chỗ một bên giữ lại khả năng hành động, bên kia dễ hàm ý rằng tình hình nằm ngoài kiểm soát.
Tiền là thước đo giá trị của con người
Những thông điệp liên tục đồng nhất thu nhập với địa vị hoặc phẩm chất — chẳng hạn xem người kiếm nhiều tiền là “thành công hơn” về bản chất — có thể khiến trẻ học cách gắn tài chính với giá trị bản thân.
Khi đó, câu hỏi “Mình có đủ không?” không còn chỉ nói về số dư tài khoản mà có thể biến thành “Mình có đủ giỏi, đủ đáng nể hay đủ thành công không?”. Điều này cũng giải thích vì sao giáo dục tiền bạc không nên chỉ xoay quanh việc tích lũy càng nhiều càng tốt; trẻ cần hiểu tiền là phương tiện phục vụ nhu cầu và giá trị sống, không phải điểm số đo phẩm giá.
Tiền là thứ mình có thể học cách quản lý
Một hướng diễn giải khác xuất hiện khi cha mẹ nói về tiền bằng ngôn ngữ của lựa chọn, hậu quả và khả năng điều chỉnh: “Nếu con dùng hết khoản này hôm nay thì cuối tuần sẽ không còn”, “Mình chưa mua bây giờ vì đang ưu tiên mục tiêu khác”, hoặc “Sai một quyết định tiền bạc không có nghĩa là con kém; mình xem lại và điều chỉnh”.
Thông điệp trọng tâm lúc này không phải “mọi thứ sẽ luôn ổn”, mà là con có thể suy nghĩ và hành động trước một giới hạn tài chính. Điều này phù hợp với các nghiên cứu cho thấy xã hội hóa tài chính liên hệ với self-efficacy và cảm giác kiểm soát — hai yếu tố rất khác với việc đơn thuần biết thêm thuật ngữ tài chính.
Nói đúng nhưng sống khác có thể làm lời nói mất sức nặng
Một hiểu nhầm phổ biến là chỉ cần cha mẹ thường xuyên giảng cho con về tiết kiệm, lập kế hoạch và tiêu tiền hợp lý thì con sẽ phát triển tâm lý tiền bạc lành mạnh.
Dữ liệu không đơn giản như vậy. Trong một nghiên cứu với 4.182 người trẻ Mỹ, LeBaron-Black và cộng sự tách ba kênh xã hội hóa tài chính. Hành vi làm gương của cha mẹ có liên hệ trực tiếp với hành vi và sự hài lòng tài chính; cơ hội học qua trải nghiệm liên hệ với self-efficacy tài chính. Trong mô hình nghiên cứu đó, riêng thảo luận cha mẹ–con cái không có liên hệ trực tiếp hay gián tiếp với ba chỉ báo phúc lợi tài chính được xem xét.
Điều này không có nghĩa “nói chuyện về tiền vô ích”. Một nghiên cứu khác với 1.247 trẻ 14–15 tuổi lại cho thấy việc thảo luận tài chính trong gia đình là yếu tố có ảnh hưởng nổi bật trong số ba trải nghiệm được xem xét, có liên hệ với kiến thức, thái độ và hành vi tài chính của thanh thiếu niên.
Hai kết quả tưởng như trái ngược thực ra chỉ ra một ranh giới quan trọng: chất lượng xã hội hóa tài chính không thể được suy ra từ số lần cha mẹ nói về tiền.
Nếu cha mẹ nói “phải biết tiết kiệm” nhưng thường xuyên mua sắm bốc đồng; nói “cần lập kế hoạch” nhưng không bao giờ cho con thấy cách một lựa chọn được cân nhắc; hoặc liên tục đưa ra quy tắc nhưng không cho con tự quản lý một khoản tiền phù hợp với tuổi, trẻ nhận được hai hệ thống thông tin cạnh tranh nhau.
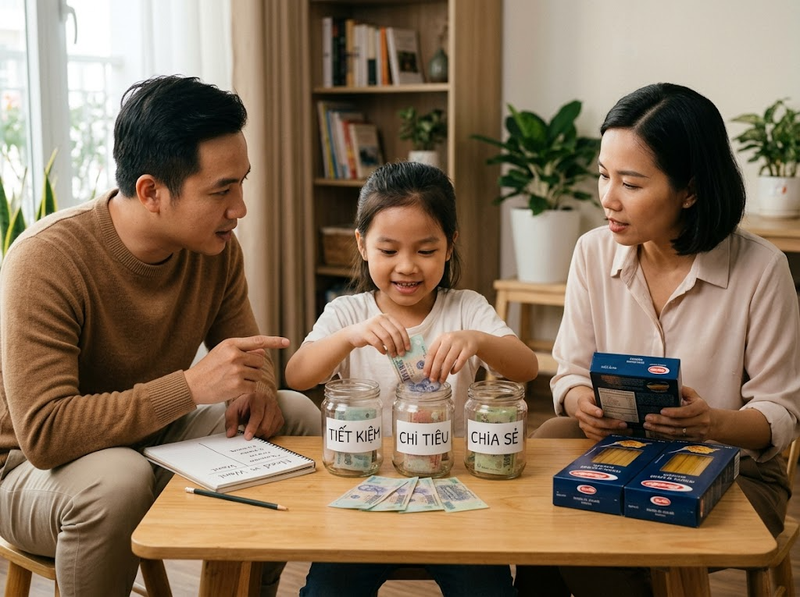
Vì vậy, lời nói mạnh nhất khi nó giúp trẻ gọi tên điều mà trẻ cũng được quan sát và thực hành. “Nhà mình đang tiết kiệm cho chuyến đi nên tháng này giảm ăn ngoài” có sức học tập khác với một bài giảng trừu tượng về tiết kiệm, bởi trẻ nhìn thấy mục tiêu, sự đánh đổi và hành động thống nhất với lời giải thích.
Không có một câu nói nào quyết định số phận tài chính của trẻ
Cần thận trọng với cách diễn giải quá mạnh kiểu “cha mẹ nói câu X thì con lớn lên chắc chắn sẽ nghèo, tiêu hoang hoặc ám ảnh tiền bạc”.
Phần lớn nghiên cứu trong lĩnh vực này đo mẫu hình xã hội hóa tài chính qua một giai đoạn dài chứ không đo tác động riêng biệt của một câu nói. Một số nghiên cứu dựa trên hồi tưởng của người trưởng thành trẻ; một số có thiết kế cắt ngang. Ngay cả nghiên cứu dọc cũng chủ yếu cho thấy các biến thay đổi cùng nhau và không thể cung cấp mức chắc chắn nhân quả như một thử nghiệm ngẫu nhiên.
Hoàn cảnh kinh tế cũng quan trọng. Một gia đình thực sự đang thiếu tiền có lý do chính đáng để nói về giới hạn nhiều hơn một gia đình dư dả. Không nên biến mọi thông điệp thận trọng thành “tư duy khan hiếm có hại”. Sự khác biệt đáng quan tâm hơn là trẻ được giúp hiểu điều gì đang xảy ra và mình có thể làm gì trong phạm vi phù hợp, hay chỉ liên tục tiếp xúc với cảm giác đe dọa không có lời giải thích.
Tuổi và mức trưởng thành của con cũng tạo ra ranh giới. Nghiên cứu về các cuộc trò chuyện tài chính với phụ huynh có con ở độ tuổi trung học cơ sở ghi nhận chính cha mẹ gặp khó khăn trong việc cân bằng giữa việc cung cấp thông tin hữu ích, tránh gây căng thẳng không cần thiết và khiến nội dung phù hợp với giai đoạn phát triển của trẻ.
Bởi vậy, minh bạch không đồng nghĩa với trút toàn bộ gánh nặng tài chính của người lớn lên con. Trẻ có thể biết gia đình cần tiết kiệm mà không cần mang trách nhiệm giải cứu tài chính cho cha mẹ.
Cách nói về tiền giúp con phát triển cảm giác chủ động
Mục tiêu không phải biến mọi cuộc nói chuyện về tiền thành bài học tích cực hay tránh hoàn toàn những thực tế khó khăn. Cha mẹ có thể nói về thất nghiệp, nợ, chi phí tăng hoặc một quyết định tài chính sai. Điểm khác biệt nằm ở cách những sự kiện đó được đóng khung.
Chuyển từ phán quyết sang hoàn cảnh cụ thể. “Nhà mình nghèo nên đừng đòi hỏi” dễ biến một hoàn cảnh thành một nhãn cố định. “Tháng này mình phải giới hạn khoản giải trí vì có chi phí quan trọng hơn” giúp trẻ thấy một tình huống, một ưu tiên và một ranh giới.
Chuyển từ sợ hãi sang nguyên nhân và lựa chọn. Thay vì chỉ nói “Tiền khó kiếm lắm, đừng tiêu”, cha mẹ có thể giải thích tiền đến từ lao động, nguồn lực có giới hạn và mỗi lựa chọn có chi phí cơ hội. Trẻ vẫn học sự thận trọng nhưng đồng thời học cách suy nghĩ.
Tách giá trị của con khỏi số tiền. Một món đồ quá đắt có thể bị từ chối mà không biến mong muốn của trẻ thành lỗi đạo đức. “Món này không phù hợp ngân sách” khác về hàm ý với “Con chỉ biết làm bố mẹ tốn tiền”.
Cho con một vùng quyết định thật. Khi phù hợp với độ tuổi, một khoản tiền nhỏ, một mục tiêu tiết kiệm hoặc quyền chọn giữa hai phương án giúp biến bài học từ lời nói thành trải nghiệm. Nghiên cứu phân biệt các kênh xã hội hóa tài chính cho thấy chính học qua trải nghiệm có liên hệ với self-efficacy tài chính, còn làm gương có liên hệ với hành vi và phúc lợi tài chính sau này.
Nói về cả sai lầm lẫn cách sửa sai. Nếu cha mẹ từng tiêu quá tay hoặc lập kế hoạch chưa tốt, việc giải thích “Bố mẹ đã tính thiếu khoản này nên tháng sau sẽ điều chỉnh thế nào” có thể truyền đi một thông điệp quan trọng hơn việc cố tỏ ra luôn đúng: quản lý tiền là một năng lực có thể học, phản hồi và cải thiện.
Một nghiên cứu định tính về việc cha mẹ tiết lộ hay giữ kín thông tin tài chính cho thấy các gia đình chủ động cân nhắc lợi ích và rủi ro khi chia sẻ tiền bạc với con. Điều đó củng cố một nguyên tắc thực tế: cuộc trò chuyện hữu ích không đòi hỏi cha mẹ phải kể cho trẻ mọi chi tiết tài chính; nó đòi hỏi thông tin đủ thật, đủ phù hợp và đủ để trẻ hiểu cách gia đình ra quyết định.
Cách cha mẹ nói về tiền với con có thể góp phần định hình tâm lý tài chính bởi trẻ không chỉ ghi nhớ kiến thức mà còn rút ra những niềm tin về khả năng kiểm soát, năng lực của bản thân, ý nghĩa của tiền và cách con người phản ứng khi nguồn lực hữu hạn. Các nghiên cứu cho thấy xã hội hóa tài chính trong gia đình có liên hệ với thái độ, self-efficacy, cảm giác kiểm soát và hành vi tài chính về sau.
Nhưng lời nói chỉ là một phần của hệ thống. Khi điều cha mẹ nói nhất quán với cách cha mẹ hành động và trẻ được trao cơ hội thực hành phù hợp, bài học về tiền có cơ hội chuyển từ “quy tắc của bố mẹ” thành năng lực của chính trẻ. Vì thế, mục tiêu không phải lúc nào cũng nói về tiền theo hướng lạc quan, mà là giúp con hiểu rằng tiền có giới hạn, quyết định có hậu quả và con có thể học cách ứng phó với cả hai.

GỬI Ý KIẾN BÌNH LUẬN