Vì sao một số người có xu hướng tiết kiệm quá mức?
Mục lục
- Tiết kiệm quá mức thường bắt nguồn từ nhu cầu tìm kiếm cảm giác an toàn
- Trải nghiệm quá khứ ảnh hưởng mạnh đến cách một người nhìn nhận tiền bạc
- Niềm tin cá nhân về tiền bạc quyết định mức độ tiết kiệm
- Nỗi sợ rủi ro có thể khiến một người kiểm soát chi tiêu quá mức
- Tiết kiệm quá mức có thể ảnh hưởng đến mối quan hệ trong gia đình
- Ranh giới giữa tiết kiệm hợp lý và tiết kiệm quá mức nằm ở khả năng cân bằng
- Cách nhìn nhận lại xu hướng tiết kiệm quá mức trong gia đình
Một người có xu hướng tiết kiệm quá mức thường không chỉ xuất phát từ thói quen quản lý tiền bạc mà còn liên quan đến cảm giác an toàn, trải nghiệm quá khứ, niềm tin về tài chính và cách họ nhìn nhận rủi ro trong cuộc sống gia đình
Tiết kiệm là một hành vi tài chính tích cực giúp gia đình duy trì sự ổn định và chuẩn bị cho tương lai. Tuy nhiên, khi việc tiết kiệm trở thành nỗi lo thường trực, khiến một người hạn chế quá mức các nhu cầu hợp lý hoặc tạo ra căng thẳng trong gia đình, đó có thể là biểu hiện của một kiểu tâm lý sâu hơn.
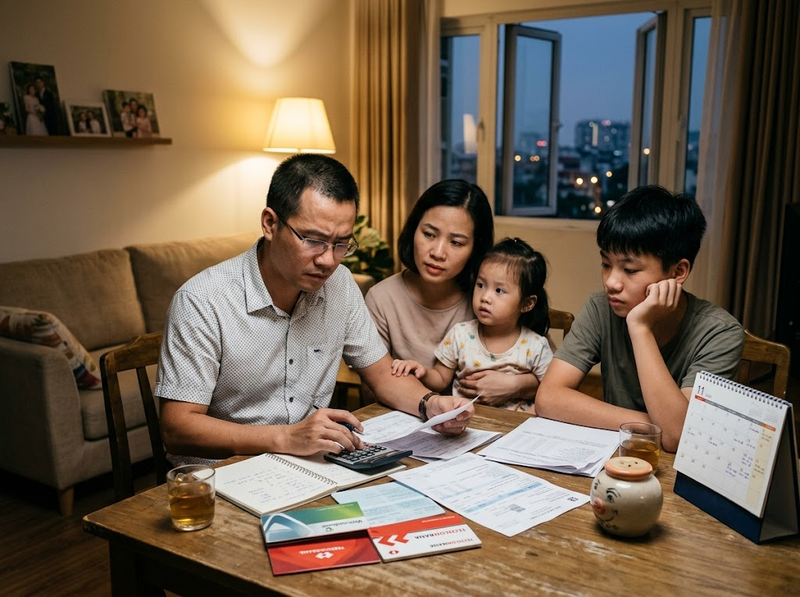
Xu hướng tiết kiệm quá mức thường hình thành từ sự kết hợp giữa trải nghiệm cá nhân, cảm nhận về sự an toàn, niềm tin về tiền bạc và cách một người đối phó với sự bất định trong cuộc sống.
Tiết kiệm quá mức thường bắt nguồn từ nhu cầu tìm kiếm cảm giác an toàn
Tiền bạc đối với nhiều người không chỉ là phương tiện trao đổi mà còn đại diện cho sự ổn định và khả năng kiểm soát cuộc sống.
Một người từng trải qua giai đoạn thiếu thốn, bất ổn tài chính hoặc chứng kiến gia đình gặp khó khăn về tiền bạc có thể hình thành niềm tin rằng:
“Chỉ khi có đủ tiền dự phòng thì mới an toàn”
Từ góc nhìn tâm lý, hành vi tiết kiệm lúc này không chỉ nhằm đạt mục tiêu tài chính mà còn giúp giảm cảm giác lo lắng về tương lai.
Cơ chế này có thể khiến một người luôn cảm thấy số tiền hiện có vẫn chưa đủ, ngay cả khi điều kiện thực tế đã ổn định hơn.
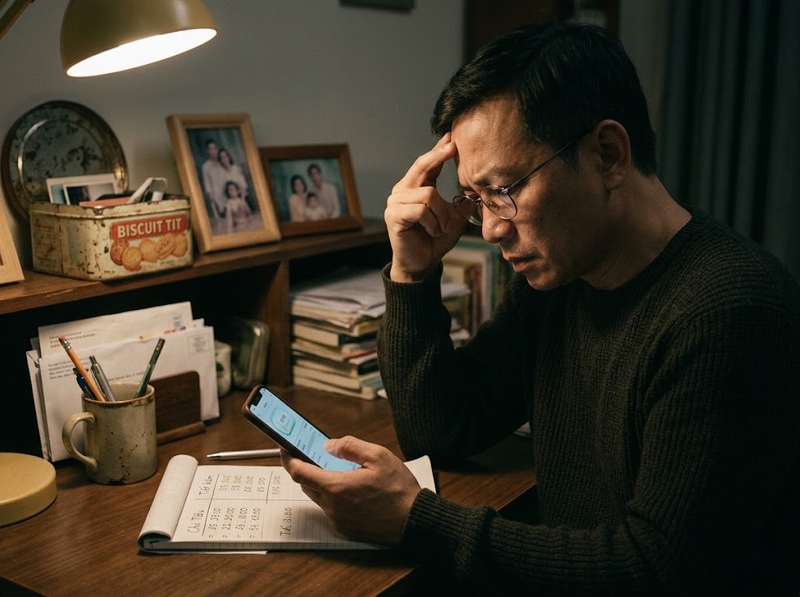
Trải nghiệm quá khứ ảnh hưởng mạnh đến cách một người nhìn nhận tiền bạc
Cùng một mức thu nhập nhưng hai người có thể có cách sử dụng tiền hoàn toàn khác nhau vì họ mang theo những trải nghiệm sống khác nhau.
Một người từng chứng kiến cha mẹ mất việc, gia đình mắc nợ hoặc gặp khủng hoảng kinh tế có thể phát triển xu hướng phòng thủ tài chính mạnh hơn.
Trong trường hợp này, việc giữ tiền trở thành một chiến lược bảo vệ bản thân:
· Giúp họ cảm thấy chủ động trước biến cố
· Giảm nỗi sợ mất kiểm soát
· Tạo cảm giác rằng họ đang bảo vệ gia đình
Tuy nhiên, nếu trải nghiệm cũ tiếp tục chi phối dù hoàn cảnh hiện tại đã thay đổi, hành vi tiết kiệm có thể vượt quá mức cần thiết.
Niềm tin cá nhân về tiền bạc quyết định mức độ tiết kiệm
Mỗi người thường có những “quy tắc ngầm” về tiền được hình thành từ gia đình, văn hóa và kinh nghiệm cá nhân.
Một số niềm tin phổ biến có thể thúc đẩy việc tiết kiệm quá mức:
· Tiêu tiền đồng nghĩa với lãng phí
· Luôn phải chuẩn bị cho tình huống xấu nhất
· Chỉ người có nhiều tiền mới được phép chi tiêu thoải mái
· Giữ tiền quan trọng hơn tận hưởng hiện tại
Những niềm tin này không hoàn toàn sai vì chúng giúp con người thận trọng hơn trong tài chính.
Vấn đề xuất hiện khi một người không còn đánh giá khoản chi dựa trên giá trị thực tế mà chỉ dựa trên cảm giác sợ mất tiền.
Nỗi sợ rủi ro có thể khiến một người kiểm soát chi tiêu quá mức
Một nguyên nhân quan trọng của xu hướng tiết kiệm quá mức là khả năng chịu đựng sự không chắc chắn thấp.
Những người thường xuyên lo lắng về tương lai có thể tập trung nhiều vào việc phòng tránh mất mát thay vì cân bằng giữa bảo vệ và tận hưởng.
Ví dụ:
Một gia đình có đủ khả năng chi trả cho một hoạt động nghỉ ngơi hợp lý, nhưng một thành viên vẫn cảm thấy khoản chi đó nguy hiểm vì họ chỉ tập trung vào số tiền bị giảm đi thay vì giá trị nhận được.
Cách nhìn này phản ánh sự ưu tiên quá cao cho việc tránh rủi ro.
Tiết kiệm quá mức có thể ảnh hưởng đến mối quan hệ trong gia đình
Quản lý tài chính trong gia đình không chỉ là vấn đề con số mà còn liên quan đến cảm xúc và sự thống nhất giữa các thành viên.
Khi một người tiết kiệm quá mức, những ảnh hưởng có thể xuất hiện như:
· Người khác cảm thấy bị hạn chế trong các nhu cầu chính đáng
· Các quyết định chi tiêu trở thành nguồn gây tranh luận
· Một thành viên cảm thấy mình không được tin tưởng
· Gia đình mất cân bằng giữa chuẩn bị cho tương lai và chất lượng cuộc sống hiện tại
Điều quan trọng không nằm ở việc tiết kiệm nhiều hay ít mà là mức độ phù hợp giữa mục tiêu tài chính và nhu cầu sống thực tế.
Ranh giới giữa tiết kiệm hợp lý và tiết kiệm quá mức nằm ở khả năng cân bằng
Tiết kiệm hợp lý thường có mục tiêu rõ ràng:
· Có quỹ dự phòng
· Chuẩn bị cho kế hoạch dài hạn
· Quản lý rủi ro tài chính
Trong khi đó, tiết kiệm quá mức thường đi kèm với một số dấu hiệu như:
· Luôn cảm thấy thiếu tiền dù tình hình tài chính ổn định
· Khó chi tiêu cho những nhu cầu hợp lý
· Cảm thấy tội lỗi hoặc lo sợ sau khi mua sắm cần thiết
· Đặt việc giữ tiền cao hơn mọi nhu cầu khác
Điểm khác biệt quan trọng là tiết kiệm là một công cụ phục vụ cuộc sống, còn tiết kiệm quá mức có thể khiến cuộc sống bị chi phối bởi nỗi sợ mất tiền.
Cách nhìn nhận lại xu hướng tiết kiệm quá mức trong gia đình
Để tạo sự cân bằng, một người có thể xem xét lại ba câu hỏi:
Khoản chi này có thực sự gây ảnh hưởng đến sự an toàn tài chính không?
Việc giữ lại số tiền này có tạo ra giá trị lớn hơn việc sử dụng nó không?
Quyết định tiết kiệm xuất phát từ mục tiêu hợp lý hay từ nỗi sợ hãi?
Khi phân biệt được nhu cầu bảo vệ tài chính và phản ứng lo lắng, một người có thể duy trì sự thận trọng mà không đánh mất sự linh hoạt trong cuộc sống.
Tiết kiệm quá mức trong gia đình thường không đơn giản là vấn đề về tiền mà phản ánh cách một người tìm kiếm sự an toàn và kiểm soát trước những bất định. Hiểu được nguyên nhân tâm lý phía sau hành vi này giúp các thành viên trong gia đình trao đổi về tài chính bằng sự thấu hiểu thay vì chỉ đánh giá đúng hoặc sai.
Hỏi đáp về tiết kiệm quá mức
Người tiết kiệm quá mức có phải là người keo kiệt không?
Không nhất thiết. Tiết kiệm quá mức thường liên quan đến nhu cầu an toàn, nỗi sợ rủi ro hoặc trải nghiệm quá khứ, trong khi keo kiệt thường liên quan nhiều hơn đến thái độ không muốn chia sẻ hoặc sử dụng nguồn lực.
Vì sao có người thu nhập ổn định nhưng vẫn luôn sợ thiếu tiền?
Cảm giác thiếu tiền có thể đến từ niềm tin và trải nghiệm tâm lý chứ không chỉ từ tình trạng tài chính thực tế. Một người từng trải qua bất ổn có thể tiếp tục duy trì cảm giác lo lắng ngay cả khi hoàn cảnh đã thay đổi.
Làm thế nào để cân bằng giữa tiết kiệm và tận hưởng cuộc sống?
Cân bằng bằng cách đặt mục tiêu tài chính rõ ràng, phân biệt chi tiêu cần thiết với chi tiêu lãng phí và xem tiền như một công cụ phục vụ cả sự an toàn trong tương lai lẫn chất lượng cuộc sống hiện tại.

GỬI Ý KIẾN BÌNH LUẬN