So sánh tác động của áp lực tài chính ngắn hạn và dài hạn
Mục lục
- Khác biệt cốt lõi: phản ứng tức thời và gánh nặng tích lũy
- Áp lực ngắn hạn tác động tâm lý theo cơ chế nào?
- Áp lực kéo dài làm trạng thái tâm lý thay đổi ra sao?
- Khi nào áp lực ngắn hạn chuyển thành áp lực dài hạn?
- Thời gian không phải yếu tố duy nhất quyết định mức độ tác động
- Ý nghĩa thực tế nằm ở quỹ đạo hồi phục, không chỉ số ngày
Phân tích sự khác biệt giữa áp lực tài chính ngắn hạn và kéo dài, từ lo âu tức thời, tải nhận thức đến căng thẳng tích lũy, triệu chứng trầm cảm và suy giảm cảm giác kiểm soát.
Trong bài viết này, “ngắn hạn” được hiểu là một khó khăn hoặc cú sốc tài chính có tính thời điểm và còn nhìn thấy khả năng kết thúc; “dài hạn” là tình trạng thiếu hụt, nợ nần, bất định hoặc khó đáp ứng nghĩa vụ tài chính lặp lại và kéo dài. Đây là cách phân biệt theo quỹ đạo của áp lực, không phải một mốc cố định như vài tuần hay vài tháng.
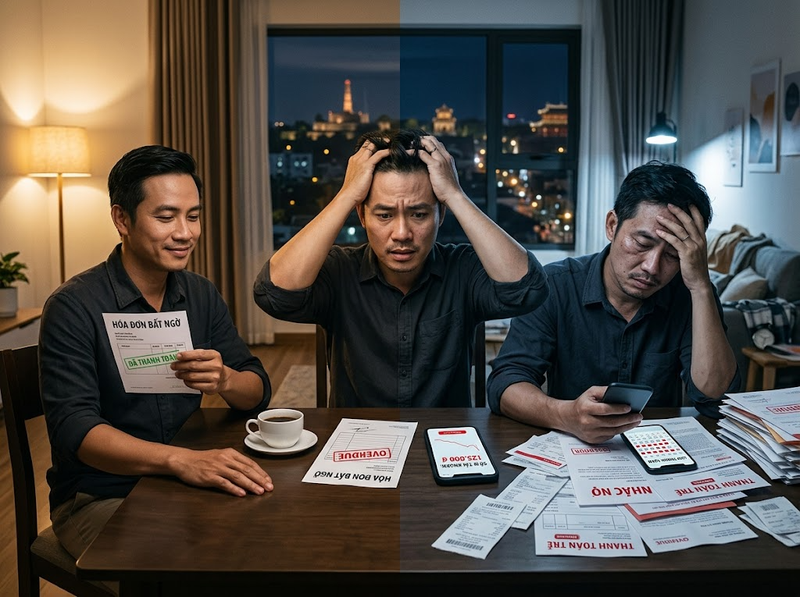
Điểm quan trọng nhất là: áp lực ngắn hạn thường làm hệ tâm lý tập trung mạnh vào mối đe dọa trước mắt, còn áp lực kéo dài có xu hướng biến sự cảnh giác đó thành một trạng thái dai dẳng hơn, làm suy giảm cảm giác kiểm soát và liên quan nhiều hơn đến các triệu chứng trầm cảm, lo âu cũng như suy giảm sức khỏe tinh thần theo thời gian. Tuy nhiên, thời gian không phải yếu tố duy nhất; mức độ cú sốc, khả năng dự đoán, nguồn lực dự phòng và cảm giác kiểm soát có thể làm hai người phản ứng rất khác nhau trước cùng một khó khăn tài chính.
Khác biệt cốt lõi: phản ứng tức thời và gánh nặng tích lũy
Có thể hình dung khác biệt tâm lý giữa hai dạng áp lực như sau:
|
Khía cạnh |
Áp lực tài chính ngắn hạn |
Áp lực tài chính kéo dài |
|
Kiểu đe dọa |
Một vấn đề cấp thời cần giải quyết |
Một tình trạng lặp lại hoặc khó nhìn thấy điểm kết thúc |
|
Phản ứng nổi bật |
Lo lắng, cảnh giác, căng thẳng, tập trung mạnh vào vấn đề tiền bạc |
Lo âu dai dẳng, mệt mỏi tâm lý, giảm cảm giác kiểm soát, tăng nguy cơ triệu chứng trầm cảm |
|
Tác động nhận thức |
Sự chú ý bị hút vào khoản thiếu hụt hoặc quyết định cấp bách |
Sự bận tâm tái diễn, khó phục hồi hoàn toàn giữa các đợt căng thẳng |
|
Khả năng hồi phục |
Có thể giảm nhanh khi vấn đề được giải quyết và nguồn lực được khôi phục |
Thường cần lâu hơn vì chính nguồn lực đối phó đã bị bào mòn |
|
Rủi ro chính |
Quyết định dưới áp lực, mất tập trung, lo âu tức thời |
Căng thẳng tâm lý tích lũy, lo âu và triệu chứng trầm cảm kéo dài |
Các nghiên cứu thực nghiệm cho thấy chỉ riêng việc phải tập trung vào một vấn đề tài chính khó cũng có thể làm giảm hiệu suất nhận thức ở những người bị hạn chế về nguồn lực. Trong khi đó, nghiên cứu theo dõi nhiều năm cho thấy khi khó khăn tài chính tiếp tục tồn tại, sự suy giảm cảm giác kiểm soát trở thành một mắt xích quan trọng giữa áp lực tài chính và trầm cảm.
Vì vậy, khác biệt không chỉ nằm ở việc “căng thẳng bao lâu”, mà còn ở việc hệ tâm lý có cơ hội quay lại trạng thái bình thường hay liên tục phải duy trì chế độ ứng phó.
Áp lực ngắn hạn tác động tâm lý theo cơ chế nào?
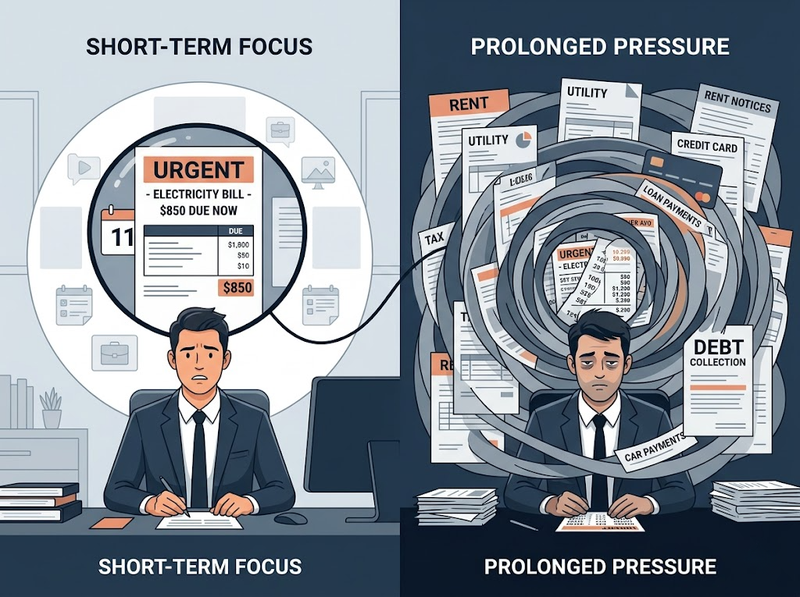
Khi một khoản chi bất ngờ, giảm thu nhập hoặc mất việc xuất hiện, vấn đề tài chính nhanh chóng trở thành ưu tiên nhận thức. Con người phải tính xem khoản nào được thanh toán trước, điều gì có thể trì hoãn và rủi ro nào sẽ xảy ra nếu không đủ tiền. Sự chú ý vì thế bị thu hẹp quanh mối đe dọa tài chính.
Thí nghiệm của Mani và cộng sự cho thấy việc gợi lên những vấn đề tài chính khó làm giảm hiệu suất trên các nhiệm vụ nhận thức ở nhóm có thu nhập thấp; trong một nghiên cứu khác của cùng công trình, cùng những người nông dân thể hiện khả năng nhận thức kém hơn trước mùa thu hoạch, khi nguồn tiền khan hiếm, so với sau thu hoạch. Kết quả này ủng hộ cơ chế trong đó những mối bận tâm về thiếu hụt chiếm dụng một phần nguồn lực tinh thần vốn có thể dùng cho các nhiệm vụ khác.
Về cảm xúc, phản ứng ngắn hạn thường mang màu sắc lo âu và bất định. Một nghiên cứu dọc ở người trẻ tại Việt Nam phát hiện mất việc trong ngắn hạn liên quan với mức tăng 5,9 điểm phần trăm về xác suất có triệu chứng lo âu từ nhẹ trở lên, gần gấp đôi mức nền trước đó, trong khi chưa tìm thấy tác động tương ứng lên trầm cảm trong khoảng thời gian quan sát ngắn.
Bất định về tương lai cũng có thể quan trọng không kém tổn thất đã xảy ra. Dữ liệu tại Trung Quốc, Nhật Bản và Hàn Quốc cho thấy kỳ vọng thu nhập sẽ giảm trong tương lai có tác động lớn hơn sự sụt giảm thu nhập hiện tại đối với một số chỉ báo sức khỏe tinh thần như lo âu và khó ngủ. Điều này giúp giải thích tại sao hai người mất cùng một khoản tiền có thể phản ứng khác nhau: người nhìn thấy đường phục hồi thường chịu một kiểu áp lực khác với người không biết tình trạng sẽ kéo dài đến bao giờ.
Áp lực kéo dài làm trạng thái tâm lý thay đổi ra sao?
Khi vấn đề tài chính không được giải quyết, mỗi kỳ thanh toán hoặc mỗi biến động thu nhập lại trở thành một lần tái kích hoạt căng thẳng. Lúc này, tác động không còn giới hạn ở một quyết định khó tại một thời điểm cụ thể. Người chịu áp lực phải liên tục dự đoán thiếu hụt tiếp theo, điều chỉnh chi tiêu và đối mặt với những nghĩa vụ chưa xử lý.
Một nghiên cứu dọc kéo dài hai năm trên 756 người mất việc xác định hai mắt xích quan trọng trong quá trình từ mất việc đến trầm cảm và suy giảm chức năng: căng thẳng tài chính và sự suy giảm cảm giác kiểm soát cá nhân. Nghiên cứu về khó khăn trong thời kỳ Đại suy thoái Hoa Kỳ cũng cho thấy khi số khó khăn kinh tế tích lũy tăng, distress tâm lý tăng trong khi cảm giác kiểm soát giảm; sự suy giảm kiểm soát giải thích một phần mối liên hệ này.
Các dữ liệu dọc gần đây tiếp tục cho thấy xu hướng tương tự. Một nghiên cứu dân số tại Pháp với hơn 14.000 người ghi nhận khó khăn tài chính được cảm nhận có liên quan đến nguy cơ xuất hiện hoặc nặng lên của triệu chứng trầm cảm ở các đợt theo dõi sau, với các ước lượng nguy cơ dao động từ khoảng 1,29 đến 2,23 tùy nhóm và chuyển trạng thái được phân tích.
Bằng chứng về quỹ đạo nợ cũng đặc biệt hữu ích để hiểu tính tích lũy. Những người duy trì tình trạng nợ quá mức có nhiều triệu chứng trầm cảm hơn, trong khi nhóm chuyển từ nợ quá mức xuống mức nợ vừa phải không còn biểu hiện phần triệu chứng trầm cảm tăng thêm so với nhóm luôn duy trì nợ ở mức vừa phải. Điều này cho thấy tác động tâm lý của áp lực kéo dài không nhất thiết là vĩnh viễn: khi nguồn gây áp lực thực sự giảm xuống, trạng thái tâm lý cũng có khả năng thay đổi theo hướng tích cực.
Khi nào áp lực ngắn hạn chuyển thành áp lực dài hạn?
Không có một ngày cụ thể mà căng thẳng tài chính “đổi loại”. Sự chuyển tiếp xảy ra theo cơ chế: một cú sốc không được hấp thụ hoàn toàn, tạo ra thiếu hụt mới; thiếu hụt mới dẫn tới nghĩa vụ hoặc bất định tiếp theo; và khoảng thời gian để tâm lý phục hồi ngày càng ngắn.
Dấu hiệu quan trọng vì vậy không phải chỉ là vấn đề đã tồn tại bao nhiêu tuần, mà là sau mỗi chu kỳ, khả năng kiểm soát có được phục hồi hay tiếp tục suy giảm. Một khoản chi đột xuất được thanh toán bằng quỹ dự phòng có thể gây căng thẳng mạnh nhưng ngắn. Ngược lại, cùng khoản chi đó nếu phải chuyển thành dư nợ, kéo theo trả lãi và tiếp tục thiếu tiền ở kỳ sau có thể biến một sự kiện đơn lẻ thành chuỗi áp lực.
Nghiên cứu về mất thu nhập trong giai đoạn đầu đại dịch minh họa khả năng này. Trong hai đoàn hệ tại Hoa Kỳ và Israel, thu nhập giảm và căng thẳng tài chính liên quan với triệu chứng trầm cảm cao hơn ngay thời điểm đầu; khi mức mất thu nhập tiếp tục xấu đi trong tháng kế tiếp, triệu chứng trầm cảm cũng tăng.
Ảnh hưởng của một cú sốc ban đầu thậm chí có thể được quan sát lâu hơn nhiều nếu hậu quả kinh tế không kết thúc nhanh. Trong một nghiên cứu dọc tại Hoa Kỳ, những người bị mất việc hoặc thu nhập trong giai đoạn đầu đại dịch có mức distress tâm lý cao hơn khoảng 9% vào tháng 2/2021 và 11% vào tháng 9/2022 so với nhóm đối chứng đã được cân bằng theo nhiều đặc điểm ban đầu.
Thời gian không phải yếu tố duy nhất quyết định mức độ tác động
Một sai lầm thường gặp là mặc định áp lực ngắn hạn luôn nhẹ còn áp lực kéo dài luôn nghiêm trọng hơn. Thực tế, cường độ và ý nghĩa của cú sốc có thể làm một sự kiện đơn lẻ gây hậu quả rất lớn. Trong một nghiên cứu về những người mất tiền tiết kiệm hưu trí do gian lận ngân hàng, 29% nhóm nạn nhân được ghi nhận mắc trầm cảm nặng trong 20 tháng đầu sau mất mát, so với 2% ở nhóm đối chứng; tỷ lệ rối loạn lo âu lan tỏa tương ứng là 27% và 10%. Đây là một mẫu nhỏ và một hoàn cảnh đặc biệt, nhưng nó cho thấy “một lần” không đồng nghĩa với “ít tác động”.
Khả năng kiểm soát cũng làm thay đổi đáng kể quỹ đạo tâm lý. Dữ liệu từ thời kỳ suy thoái cho thấy những người trải qua nhiều khó khăn nhưng duy trì hoặc tăng cảm giác kiểm soát không có cùng mức tăng distress như những người đồng thời bị suy giảm cảm giác kiểm soát.
Khoảng đệm tài chính là một yếu tố khác. Nghiên cứu dọc trên các hộ gia đình Czech cho thấy số tiền còn lại sau khi trang trải chi phí hàng tháng liên hệ với sức khỏe tinh thần chặt chẽ hơn thu nhập đơn thuần; những người có phần thu nhập còn lại thấp đặc biệt nhạy cảm với biến động tài chính, nhất là khi đã có tiền sử triệu chứng trầm cảm hoặc lo âu.
Ngay cả loại nghĩa vụ tài chính cũng tạo khác biệt. Nghiên cứu về quỹ đạo nợ cho thấy mối liên hệ với triệu chứng trầm cảm chủ yếu được thúc đẩy bởi nợ không có tài sản bảo đảm và các khoản thế chấp chậm thanh toán, trong khi nợ có tài sản bảo đảm tự nó không cho thấy cùng mối liên hệ. Vì thế, chỉ nhìn vào tổng số tiền nợ có thể bỏ qua yếu tố tâm lý quan trọng là khoản nợ đó tạo ra bao nhiêu bất định và áp lực thanh toán thực tế.
Ý nghĩa thực tế nằm ở quỹ đạo hồi phục, không chỉ số ngày
Để phân biệt một phản ứng tâm lý còn mang tính tức thời với một gánh nặng đang trở nên dai dẳng, hữu ích hơn cả là quan sát quỹ đạo hồi phục.
Nếu lo lắng chủ yếu xuất hiện quanh một vấn đề tài chính cụ thể và giảm rõ sau khi vấn đề được giải quyết, đó gần với mô hình áp lực ngắn hạn. Ngược lại, khi sự bận tâm về tiền bạc tiếp tục tồn tại giữa các sự kiện tài chính, đi kèm khó ngủ, giảm khả năng tập trung, cảm giác cô đơn, giảm lạc quan, giảm lòng tự trọng hoặc giảm cảm giác kiểm soát, bức tranh đã gần hơn với gánh nặng tâm lý kéo dài. Trong nghiên cứu Whitehall II, mức căng thẳng tài chính cao hơn liên quan với nhiều triệu chứng trầm cảm hơn, ít cảm xúc tích cực hơn, nhiều cô đơn hơn và mức lạc quan, tự trọng cũng như cảm giác kiểm soát thấp hơn; chất lượng giấc ngủ cũng kém hơn.
Những biểu hiện này không tự động đồng nghĩa với một chẩn đoán tâm thần. Các nghiên cứu về tài chính và sức khỏe tinh thần phần lớn cho thấy mối liên hệ xác suất, và quan hệ có thể đi theo cả hai chiều: khó khăn tài chính có thể làm sức khỏe tinh thần xấu đi, trong khi sức khỏe tinh thần kém cũng có thể khiến khả năng làm việc, quản lý tiền và duy trì ổn định tài chính suy giảm. Một nghiên cứu dọc trên người trung niên và lớn tuổi tại châu Âu đã tìm thấy bằng chứng cho cả hai hướng tác động.
Do đó, khi đánh giá áp lực tài chính ngắn hạn và dài hạn, câu hỏi có giá trị hơn “đã kéo dài bao lâu?” là: sau mỗi giai đoạn, người đó có lấy lại được cảm giác kiểm soát, khả năng tập trung và trạng thái cảm xúc trước đó hay không? Nếu khả năng hồi phục ngày càng kém trong khi áp lực tài chính vẫn tái diễn, rủi ro tâm lý đang chuyển từ phản ứng với một sự kiện sang một quá trình tích lũy.
Áp lực tài chính ngắn hạn thường nổi bật bằng lo âu tức thời, sự cảnh giác và việc nguồn lực nhận thức bị hút vào vấn đề cần giải quyết. Khi khó khăn được xử lý và cảm giác kiểm soát trở lại, những tác động này có khả năng giảm theo.
Áp lực tài chính kéo dài khác ở chỗ người chịu áp lực phải đối phó lặp đi lặp lại mà không có đủ thời gian hoặc nguồn lực để phục hồi. Qua thời gian, sự bất định, căng thẳng tài chính và suy giảm cảm giác kiểm soát có thể liên quan ngày càng rõ với distress, lo âu và triệu chứng trầm cảm.
Vì thế, thời gian là yếu tố khuếch đại chứ không phải thước đo duy nhất của mức độ tổn thương tâm lý. Cường độ cú sốc, khả năng dự đoán, nguồn lực dự phòng và đặc biệt là cảm giác còn kiểm soát được tình hình mới quyết định một áp lực tài chính sẽ đi qua như một giai đoạn khó khăn hay trở thành gánh nặng tâm lý dai dẳng.

GỬI Ý KIẾN BÌNH LUẬN