Trẻ học thói quen chi tiêu từ cha mẹ bằng cách nào?
Mục lục
- Trẻ tiếp thu thói quen chi tiêu qua ba con đường chính
- Quan sát cách cha mẹ mua sắm tạo ra khuôn mẫu chi tiêu
- Lời giải thích giúp trẻ hiểu vì sao một khoản tiền được chi
- Trải nghiệm với tiền biến quan sát thành kỹ năng thực hành
- Bài học trẻ nhận được phụ thuộc vào độ tuổi và sự nhất quán của cha mẹ
- Cha mẹ có thể biến quyết định chi tiêu hằng ngày thành bài học như thế nào
Trẻ học thói quen chi tiêu từ cha mẹ không chỉ qua lời dạy mà còn qua cách cha mẹ mua sắm, giải thích lựa chọn và cho con thực hành với tiền trong giới hạn phù hợp.
Trẻ không đợi đến một “buổi học về tiền” mới bắt đầu học cách chi tiêu. Trong đời sống gia đình, trẻ liên tục nhìn cách cha mẹ lựa chọn món cần mua, trì hoãn một món muốn mua, so sánh giá, nói về ngân sách và phản ứng khi một khoản chi vượt dự tính. Nghiên cứu về xã hội hóa tài chính gia đình thường gom quá trình này vào ba con đường chính: cha mẹ làm mẫu, cha mẹ–con trao đổi về tiền và trẻ được học qua trải nghiệm thực tế. Một thang đo được phát triển trên 4.182 người trẻ trưởng thành tại Mỹ cũng được cấu trúc đúng theo ba nhóm này.
Vì vậy, câu hỏi quan trọng không chỉ là “cha mẹ đã nói gì với con về tiền?” mà còn là “con đã thấy cha mẹ làm gì?” và “con đã được tự quyết định điều gì?”. Ba nguồn học này có thể củng cố lẫn nhau, nhưng cũng có thể mâu thuẫn. Chẳng hạn, lời nhắc “hãy cân nhắc trước khi mua” sẽ khó trở thành một chuẩn mực ổn định nếu trẻ thường xuyên chứng kiến người lớn mua ngẫu hứng mà không giải thích lý do.
Trẻ tiếp thu thói quen chi tiêu qua ba con đường chính
Trong tài liệu nghiên cứu, “xã hội hóa tài chính” mô tả quá trình trẻ và thanh thiếu niên hình thành kiến thức, thái độ, chuẩn mực và hành vi liên quan đến tiền thông qua các tác nhân xã hội, trong đó gia đình giữ vai trò trung tâm. Tổng quan một thập kỷ nghiên cứu về lĩnh vực này xác định mô hình hóa hành vi tài chính của cha mẹ, thảo luận tài chính giữa cha mẹ và con, và học qua trải nghiệm là ba phương thức chủ yếu của xã hội hóa tài chính trong gia đình.
Ba con đường khác nhau ở loại thông tin mà trẻ nhận được. Quan sát trả lời câu hỏi “người lớn thực sự làm gì với tiền”; trò chuyện giúp trẻ hiểu “vì sao lại làm như vậy”; còn trải nghiệm buộc trẻ đối diện với “điều gì xảy ra khi chính mình lựa chọn”. Khi ba lớp này lặp lại trong những tình huống thường ngày, trẻ có cơ hội chuyển một nguyên tắc trừu tượng như “không thể mua mọi thứ mình muốn” thành cách hành xử cụ thể.
Một nghiên cứu cắt ngang trên 2.098 sinh viên năm nhất cho thấy những người tham gia báo cáo rằng ảnh hưởng của cha mẹ đối với việc học tài chính trong giai đoạn trước đại học lớn hơn ảnh hưởng của kinh nghiệm làm việc và giáo dục tài chính ở trường phổ thông cộng lại. Kết quả này không chứng minh quan hệ nhân quả và dựa trên tự báo cáo, nhưng nó cho thấy mức độ nổi bật của gia đình trong quá trình học về tiền.
Quan sát cách cha mẹ mua sắm tạo ra khuôn mẫu chi tiêu
Mô hình hóa tài chính xảy ra khi trẻ nhìn thấy hành vi tài chính của cha mẹ và dùng những hành vi đó như một khuôn tham chiếu. Điều trẻ học không chỉ nằm ở giao dịch cuối cùng. Trẻ còn quan sát thứ tự ưu tiên: cha mẹ có mua theo danh sách hay theo cảm hứng, có so sánh các lựa chọn, có chờ thêm trước một món đắt tiền, có dành tiền cho mục tiêu khác hay không. Tổng quan nghiên cứu về xã hội hóa tài chính ghi nhận rằng việc người trẻ nhớ lại các hành vi tài chính lành mạnh của cha mẹ có liên hệ với hành vi tài chính lành mạnh hơn về sau; ngược lại, mô hình tiêu cực cũng có liên hệ với kết quả kém thuận lợi hơn.
Cơ chế ở đây không phải là trẻ sao chép nguyên xi một hành động. Qua nhiều lần quan sát, trẻ dần hình thành một “mặc định” về điều được xem là bình thường: mua ngay hay chờ, ưu tiên nhu cầu hay mong muốn, cân nhắc giá trị hay chỉ nhìn giá tiền. Vì thế, thói quen chi tiêu của cha mẹ có thể trở thành bài học ngay cả khi cha mẹ không hề có ý định dạy.
Trẻ thường nhìn thấy những tín hiệu nào?
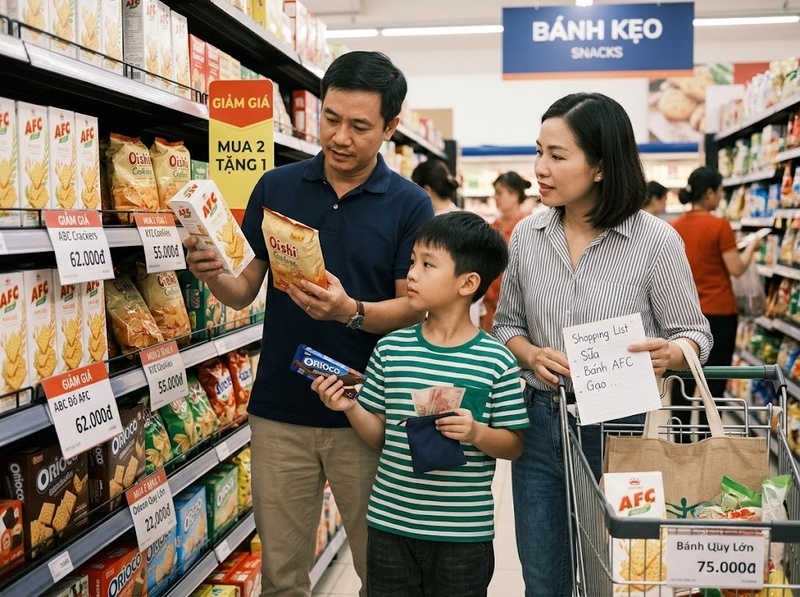
Trong một lần đi siêu thị, trẻ có thể không nhớ tổng hóa đơn nhưng lại nhớ cha mẹ có đi theo danh sách hay liên tục thêm món; có so sánh giá theo số lượng; có từ chối một món vì “nhà mình đã có”; hoặc có đổi lựa chọn khi nhận ra một sản phẩm không đáng với số tiền bỏ ra. Những tín hiệu như vậy giúp trẻ nhận ra rằng chi tiêu là một chuỗi cân nhắc chứ không đơn thuần là hành động trả tiền.
Điều đáng chú ý là cảm xúc cũng là một phần của mô hình. Nếu một món đồ được mua chủ yếu để giải tỏa bực bội, để “không thua kém người khác” hoặc vì sợ bỏ lỡ khuyến mãi, trẻ có thể ghi nhận chính cách phản ứng đó như một phần của hành vi tiêu dùng. Bởi vậy, làm mẫu tốt không đòi hỏi cha mẹ phải luôn chọn phương án rẻ nhất; điều quan trọng hơn là trẻ thấy được sự cân nhắc phù hợp với mục tiêu và hoàn cảnh.
Vì sao quan sát thôi đôi khi chưa đủ?
Quan sát cho trẻ dữ liệu, nhưng không bảo đảm trẻ hiểu đúng lý do phía sau. Cùng một hành vi “không mua”, trẻ có thể diễn giải thành “món này xấu”, “nhà mình không có tiền” hoặc “người lớn không muốn cho mình”, trong khi lý do thật có thể chỉ là món đó không nằm trong kế hoạch. CFPB lưu ý rằng trẻ thường tự rút ra kết luận từ hành động của người lớn; cách “nghĩ thành lời” giúp cha mẹ làm rõ mình đang làm gì và vì sao.
Do đó, sức mạnh của việc làm mẫu tăng lên khi cha mẹ gắn hành động với một lời giải thích ngắn: “Mình chưa mua hôm nay vì đang ưu tiên khoản khác”, “Món này rẻ hơn nhưng không dùng được lâu”, hoặc “Khuyến mãi không có nghĩa là mình cần mua”. Lúc đó, trẻ không chỉ nhìn thấy quyết định mà còn học được nguyên tắc đứng sau quyết định.
Lời giải thích giúp trẻ hiểu vì sao một khoản tiền được chi
Nếu quan sát cung cấp khuôn mẫu, trò chuyện cung cấp ý nghĩa. Qua những cuộc trao đổi vừa sức, trẻ học cách phân biệt nhu cầu với mong muốn, hiểu rằng nguồn tiền là hữu hạn, và nhận ra một lựa chọn thường đồng nghĩa với việc từ bỏ lựa chọn khác. Đây là phần mà hành vi đơn thuần khó truyền tải đầy đủ.
Trong nghiên cứu trên 1.247 trẻ 14–15 tuổi, độ tuổi bắt đầu nhận tiền tiêu vặt, mở tài khoản tiết kiệm và bắt đầu thảo luận tài chính với cha mẹ được so sánh với kiến thức, thái độ và hành vi tiền bạc. Trong ba yếu tố được xem xét, thảo luận tài chính trong gia đình nổi lên là yếu tố có ảnh hưởng mạnh nhất đối với các kết quả đo được; tác giả cũng nhấn mạnh tiền tiêu vặt và tài khoản tiết kiệm có thể tạo thêm cơ hội để những cuộc trao đổi này diễn ra.
Điều đó không có nghĩa cha mẹ cần biến bữa cơm thành một bài giảng ngân sách. Với trẻ, lời giải thích thường có giá trị nhất khi gắn ngay với một quyết định cụ thể. “Hôm nay mình chọn loại này vì chất lượng tương đương nhưng giá thấp hơn” giúp trẻ thấy tiêu chí so sánh. “Nếu mua món này bây giờ, khoản dành cho chuyến đi cuối tuần sẽ ít đi” làm rõ đánh đổi. “Con có thể chọn một trong hai món trong số tiền này” biến khái niệm giới hạn thành trải nghiệm có thể cảm nhận.
Cha mẹ cũng không cần công khai mọi chi tiết tài chính gia đình để dạy con. Mức thông tin nên phù hợp độ tuổi và mục tiêu học. Điều trẻ cần hiểu trước hết là logic của quyết định: có giới hạn, có ưu tiên, có đánh đổi và có lý do. Khi lời nói nhất quán với hành vi, trẻ dễ liên kết nguyên tắc với thực tế hơn.
Trải nghiệm với tiền biến quan sát thành kỹ năng thực hành
Trẻ có thể hiểu “nên cân nhắc trước khi mua” nhưng chỉ khi tự đứng trước một khoản tiền hữu hạn, trẻ mới phải thực hiện việc cân nhắc. Đây là vai trò của học qua trải nghiệm: trẻ được quyền đưa ra một quyết định thật, nhìn thấy hệ quả của nó và điều chỉnh ở lần sau. Trong thang đo Parent Financial Socialization, “experiential learning of finances” được tách thành một chiều riêng bên cạnh mô hình hóa và thảo luận, cho thấy trải nghiệm được xem như một thành phần độc lập của quá trình xã hội hóa tài chính.
Tổng quan nghiên cứu cũng ghi nhận nhiều dạng trải nghiệm có liên hệ với kết quả tài chính về sau, chẳng hạn được người thân đưa tới ngân hàng, có tài khoản tiết kiệm khi còn trẻ, tự kiếm một phần tiền hoặc được cha mẹ theo dõi cách sử dụng tiền. Một nghiên cứu sử dụng dữ liệu đại diện toàn quốc của Mỹ với 624 người trẻ trưởng thành cho thấy việc có tài khoản và việc cha mẹ biết cách con tiêu tiền trong thời thơ ấu có liên hệ với một số thực hành và thái độ tài chính tích cực hơn khi bước vào tuổi trưởng thành. Các tác giả không xem những liên hệ này là bằng chứng nhân quả.
Tiền tiêu vặt chỉ có giá trị khi đi kèm quyền quyết định
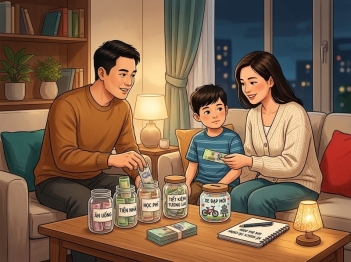
Tiền tiêu vặt có thể là một “phòng thực hành” tốt vì nó tạo ra giới hạn rõ ràng: trẻ có một lượng tiền nhất định nhưng nhiều khả năng sử dụng khác nhau. Tuy nhiên, việc đơn thuần đưa tiền cho trẻ không tự động tạo ra kỹ năng. Nếu trẻ không được lựa chọn, không cần cân nhắc và cũng không nhìn lại kết quả, trải nghiệm học tập rất mỏng.
Một nghiên cứu về chiến lược dạy tiết kiệm cho thấy tiền tiêu vặt, khi đứng một mình, không cho thấy hiệu quả giống như khi đi kèm kiểm soát phù hợp và lời khuyên về tiết kiệm. Kết quả đó nên được hiểu trong phạm vi mẫu và mục tiêu nghiên cứu, nhưng nó phù hợp với nguyên tắc rộng hơn: cơ hội thực hành cần đi cùng hướng dẫn và mức tự chủ vừa đủ.
Phản hồi sau lựa chọn giúp trẻ rút ra nguyên tắc
Giá trị của trải nghiệm thường xuất hiện sau quyết định. Nếu trẻ dùng hết khoản tiền sớm và sau đó không còn đủ cho món mình thực sự muốn, cha mẹ có thể giúp trẻ nhìn lại: con đã ưu tiên điều gì, lúc đó con nghĩ gì, lần sau con muốn làm khác ra sao. Cách phản hồi này biến hậu quả thành thông tin.
Ngược lại, nếu người lớn luôn bù ngay khoản thiếu, trẻ khó cảm nhận giới hạn nguồn lực. Nhưng nếu cha mẹ để trẻ chịu một hậu quả quá lớn so với độ tuổi, trải nghiệm cũng có thể trở thành căng thẳng thay vì bài học. Vì vậy, trải nghiệm hiệu quả thường là trải nghiệm thật nhưng quy mô nhỏ, đủ để trẻ cảm nhận hệ quả mà vẫn an toàn để thử lại.
Bài học trẻ nhận được phụ thuộc vào độ tuổi và sự nhất quán của cha mẹ
Cùng một thông điệp về tiền không phù hợp với mọi lứa tuổi. Theo khung phát triển năng lực tài chính của CFPB, trẻ 3–5 tuổi đã có thể bắt đầu hình thành các giá trị và thái độ cơ bản về việc giữ hay sử dụng nguồn lực, đồng thời học những ý niệm sơ khai về chờ đợi và đánh đổi. Ở giai đoạn 6–12 tuổi, trẻ có thể phát triển rõ hơn các thói quen như lập kế hoạch, tiết kiệm cho mục tiêu và đưa ra lựa chọn chi tiêu phù hợp với ưu tiên của mình.
Điều này gợi ý rằng quyền tự chủ nên tăng cùng khả năng hiểu. Với trẻ nhỏ, bài học có thể chỉ là chọn một trong hai món trong giới hạn đã định. Với trẻ lớn hơn, cha mẹ có thể giao một ngân sách nhỏ, cho con so sánh nhiều phương án hoặc tự theo dõi số tiền còn lại qua vài ngày. Mục tiêu không phải là giao trách nhiệm tài chính của người lớn cho trẻ, mà là tạo một mức thử thách vừa đủ để trẻ phải suy nghĩ.
Sự nhất quán cũng quan trọng. Nếu cha mẹ yêu cầu con “không mua vì thích nhất thời” nhưng chính mình thường xuyên mua theo cảm hứng, trẻ nhận được hai tín hiệu cạnh tranh. Cách khắc phục không phải là cố tỏ ra hoàn hảo, mà là giải thích cả những ngoại lệ: “Hôm nay bố mua món này ngoài kế hoạch vì nó thay cho một khoản khác” hoặc “Lần trước mẹ mua vội và thấy không đáng; lần này mẹ sẽ chờ một ngày”. CFPB khuyến nghị cha mẹ “nghĩ thành lời” chính vì trẻ có thể tự diễn giải hành động nếu người lớn không nói rõ lý do.
Cuối cùng, ảnh hưởng của cha mẹ rất quan trọng nhưng không mang tính định mệnh. Tổng quan nghiên cứu về xã hội hóa tài chính cũng ghi nhận trẻ còn học từ bạn bè, truyền thông, công việc và giáo dục ở trường. Vì vậy, mục tiêu hợp lý là tạo cho trẻ một nền tảng gia đình đủ rõ và đủ nhất quán để trẻ có tiêu chí đánh giá những ảnh hưởng khác khi lớn lên.
Cha mẹ có thể biến quyết định chi tiêu hằng ngày thành bài học như thế nào
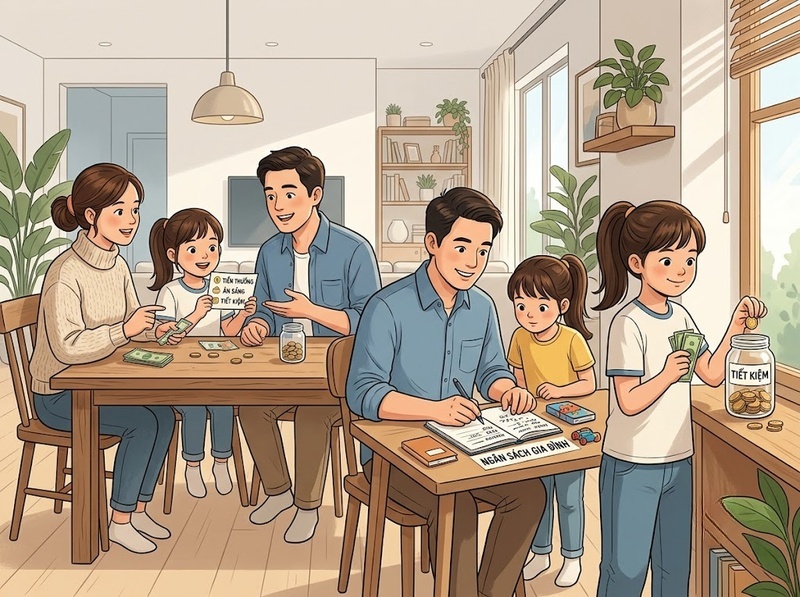
Cách thực tế nhất là kết hợp ba con đường trong cùng một tình huống thay vì tách chúng thành những “bài học” riêng. Một lần mua đồ dùng gia đình, chọn quà sinh nhật hay quyết định có mua một món ăn vặt đều có thể trở thành chu trình nhỏ gồm làm mẫu → nói lý do → cho trẻ lựa chọn → cùng nhìn lại kết quả. CFPB cũng khuyến nghị cha mẹ tận dụng các tình huống thường ngày, nói thành lời cách mình ra quyết định và cho trẻ cơ hội thực hành các kỹ năng phù hợp lứa tuổi.
· Làm mẫu: Cho trẻ thấy cha mẹ lập danh sách, so sánh lựa chọn hoặc chờ trước một món không cấp thiết
· Nói lý do: Diễn đạt ngắn gọn tiêu chí đang dùng, chẳng hạn ngân sách, mức cần thiết, độ bền hay mục tiêu ưu tiên
· Trao lựa chọn: Cho trẻ tự quyết định trong một giới hạn thật, ví dụ chọn một món trong khoản tiền cố định hoặc phân bổ một khoản nhỏ giữa tiêu và để dành
· Xem lại: Sau quyết định, hỏi trẻ điều gì khiến con hài lòng, điều gì con sẽ thay đổi và lựa chọn đó ảnh hưởng đến số tiền còn lại ra sao
Điểm quan trọng là không biến mọi lần mua sắm thành một bài kiểm tra. Trẻ học thói quen qua sự lặp lại của những tình huống bình thường. Khi cha mẹ làm mẫu tương đối nhất quán, giải thích đủ để trẻ hiểu và trao cơ hội thực hành có giới hạn, bài học về chi tiêu trở thành một phần của đời sống thay vì một bộ quy tắc trẻ chỉ nghe nhưng ít khi sử dụng.
Trẻ học thói quen chi tiêu từ cha mẹ chủ yếu qua ba con đường gắn với nhau: nhìn cách cha mẹ dùng tiền, nghe lý do phía sau các quyết định và tự trải nghiệm những lựa chọn tiền bạc phù hợp với lứa tuổi. Quan sát tạo khuôn mẫu, trò chuyện làm rõ nguyên tắc, còn trải nghiệm giúp trẻ biến nguyên tắc thành hành vi.
Vì thế, điều có sức dạy lớn nhất không nhất thiết là một bài giảng về tiền, mà là sự nhất quán giữa điều cha mẹ làm, điều cha mẹ giải thích và cơ hội cha mẹ trao cho con được thử. Khi ba yếu tố này đi cùng nhau trong những quyết định nhỏ hằng ngày, trẻ có nền tảng tốt hơn để hình thành cách chi tiêu có cân nhắc thay vì chỉ ghi nhớ những lời khuyên rời rạc.

GỬI Ý KIẾN BÌNH LUẬN