Cha mẹ tiết kiệm ảnh hưởng đến trẻ như thế nào?
Mục lục
- Trẻ học thói quen tiết kiệm của cha mẹ qua ba con đường
- Thói quen tiết kiệm định hình thái độ với tiền trước khi thành hành vi
- Ảnh hưởng của cha mẹ có thể chuyển thành hành vi tiết kiệm thực tế
- Cách cha mẹ nói về tiền có thể làm mạnh hoặc yếu ảnh hưởng của việc làm gương
- Ảnh hưởng không giống nhau ở mọi gia đình
- Cha mẹ nên truyền thói quen tiết kiệm thế nào để trẻ học đúng?
Thói quen tiết kiệm của cha mẹ có thể định hình cách trẻ nhìn nhận tiền bạc, đặt mục tiêu và hình thành hành vi tài chính thông qua việc làm gương, trò chuyện và cho trẻ thực hành. Bài viết phân tích cơ chế ảnh hưởng, bằng chứng nghiên cứu, giới hạn và cách truyền thói quen tiết kiệm lành mạnh.
Thói quen tiết kiệm của cha mẹ ảnh hưởng đến trẻ không đơn giản theo kiểu “cha mẹ tiết kiệm thì con chắc chắn sẽ tiết kiệm”. Ảnh hưởng diễn ra trong một quá trình rộng hơn gọi là xã hội hóa tài chính trong gia đình: trẻ quan sát cách người lớn sử dụng tiền, nghe cách cha mẹ giải thích các quyết định tài chính và dần có cơ hội tự đưa ra lựa chọn với tiền của mình. Nghiên cứu về xã hội hóa tài chính thường nhấn mạnh ba con đường này: làm gương, trao đổi trực tiếp và tạo trải nghiệm thực tế cho trẻ.
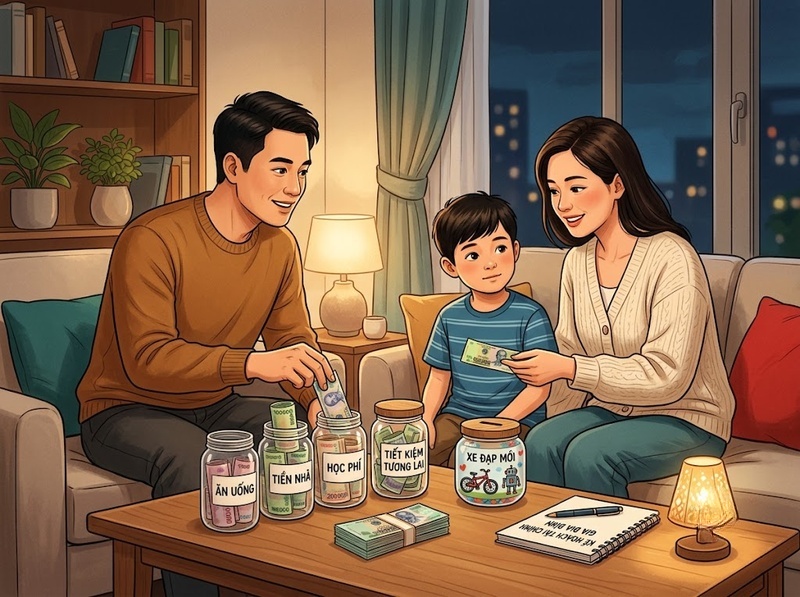
Vì vậy, điều trẻ học được không chỉ là hành vi “để dành tiền”. Trẻ còn có thể hình thành quan niệm về việc tiền dùng để làm gì, có nên trì hoãn một mong muốn hiện tại để đạt mục tiêu tương lai hay không, việc tiết kiệm là một lựa chọn chủ động hay chỉ là giữ tiền vì sợ thiếu, và bản thân có đủ khả năng quản lý tiền hay không. Mức độ ảnh hưởng còn phụ thuộc vào cách cha mẹ giao tiếp, điều kiện kinh tế gia đình, độ tuổi và mức tự chủ mà trẻ được trao.
Trẻ học thói quen tiết kiệm của cha mẹ qua ba con đường
Ảnh hưởng đầu tiên đến từ những hành vi lặp lại mà trẻ nhìn thấy trong đời sống hằng ngày. Trong lý thuyết xã hội hóa tài chính gia đình, trẻ có thể tiếp nhận thái độ và hành vi tài chính thông qua việc quan sát cha mẹ, được hướng dẫn trực tiếp và tự trải nghiệm các quyết định liên quan đến tiền. Chính sự kết hợp này mới tạo thành môi trường học về tiền trong gia đình.
Làm gương biến tiết kiệm thành một hành vi “bình thường”
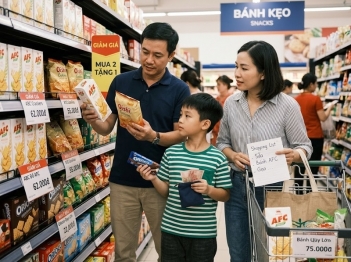
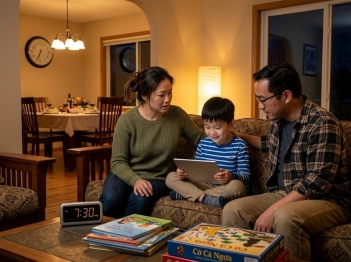
Khi trẻ thường xuyên thấy cha mẹ dành một phần tiền cho mục tiêu tương lai, cân nhắc trước khi mua hoặc chấp nhận chờ đợi để có một món đồ lớn hơn, trẻ nhận được một tín hiệu ngầm: không tiêu hết tiền ngay lập tức là một hành vi bình thường.
Điểm quan trọng nằm ở sự nhất quán. Nếu cha mẹ nói rằng tiết kiệm quan trọng nhưng mọi quyết định thực tế lại thể hiện điều ngược lại, thông điệp trẻ quan sát được có thể khác với bài học mà cha mẹ cố gắng truyền đạt. Các nghiên cứu về xã hội hóa tài chính vì vậy xem hành vi mẫu của cha mẹ là một thành phần riêng biệt, không thể thay thế hoàn toàn bằng lời giảng giải.
Trò chuyện giúp trẻ hiểu lý do đằng sau hành vi
Quan sát cho trẻ thấy cha mẹ làm gì; giải thích giúp trẻ hiểu tại sao lại làm như vậy.
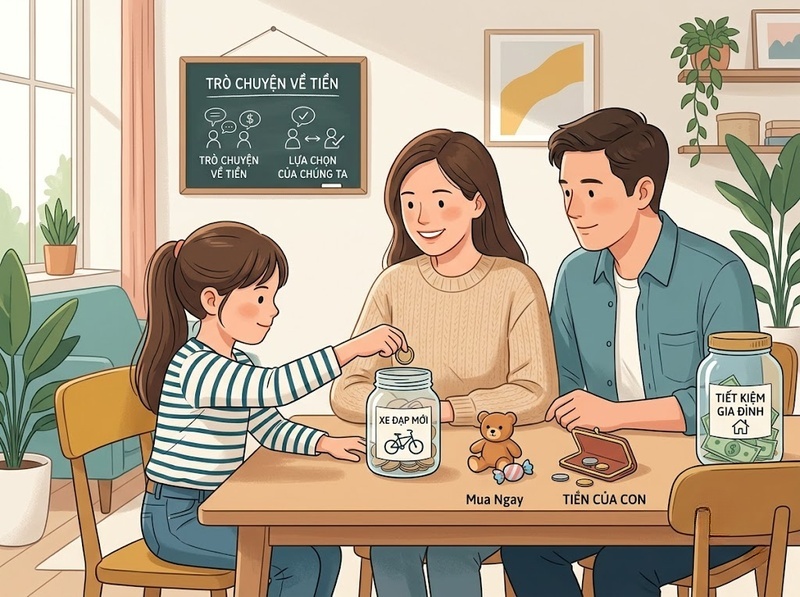
Chẳng hạn, “nhà mình chưa mua món này vì đang dành tiền cho một mục tiêu quan trọng hơn” truyền một ý nghĩa khác với việc chỉ nói “không được mua”. Trong trường hợp đầu, trẻ có cơ hội hiểu tiết kiệm như quá trình ưu tiên giữa nhu cầu hiện tại và mục tiêu tương lai. Sự cởi mở trong trao đổi tài chính của gia đình cũng có liên hệ với sự tự tin của thanh thiếu niên trong những lĩnh vực như ngân hàng và lập ngân sách.
Trải nghiệm giúp biến điều quan sát được thành kỹ năng
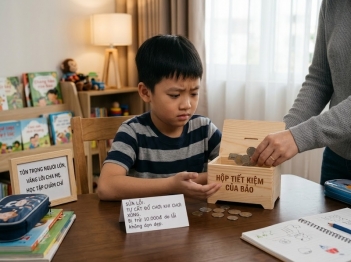
Bước cuối cùng là để trẻ tự thực hành với những khoản tiền và quyết định phù hợp độ tuổi. Khi có mục tiêu tiết kiệm của riêng mình, trẻ phải trải qua chính quá trình lựa chọn: tiêu bây giờ hay giữ lại, mục tiêu nào đáng ưu tiên và cần chờ bao lâu.
Đây là khác biệt giữa “biết rằng nên tiết kiệm” và thực sự biết quản lý một nguồn tiền hữu hạn. Hướng dẫn của Consumer Financial Protection Bureau cũng coi khả năng lập kế hoạch trước, tiết kiệm cho thứ mình muốn, lựa chọn phù hợp với mục tiêu và phát triển sự tự tin khi xử lý tiền là những năng lực tài chính quan trọng ở trẻ trong độ tuổi đi học và tiền thiếu niên.
Thói quen tiết kiệm định hình thái độ với tiền trước khi thành hành vi
Một trong những ảnh hưởng sâu hơn của cha mẹ nằm ở thái độ với tiền, chứ không chỉ ở số tiền trẻ để dành.
Nghiên cứu trên 585 sinh viên và người trưởng thành trẻ cho thấy hành vi tài chính của cha mẹ dự đoán đáng kể thái độ tài chính của con; đồng thời, thái độ tài chính đóng vai trò trung gian giữa cách người trẻ nhìn nhận hành vi của cha mẹ và hành vi tài chính của chính họ. Điều này gợi ý một chuỗi ảnh hưởng quan trọng: trẻ có thể quan sát hành vi trước, hình thành niềm tin và thái độ, rồi những thái độ đó mới liên quan đến cách chúng sử dụng tiền.
Tiết kiệm vì thế có thể dạy trẻ một số khái niệm lớn hơn bản thân việc “cất tiền”, chẳng hạn định hướng tương lai, khả năng theo đuổi mục tiêu và chấp nhận trì hoãn tiêu dùng. Dữ liệu PISA 2022 cho thấy học sinh 15 tuổi nói rằng mình có khả năng làm việc hiệu quả hướng tới mục tiêu dài hạn đạt điểm hiểu biết tài chính cao hơn trung bình 22 điểm; những em đặt mục tiêu tiết kiệm cho thứ muốn mua hoặc muốn làm cao hơn 9 điểm. Ngược lại, nhóm cho rằng chỉ tiết kiệm khi còn tiền dư có điểm thấp hơn trung bình 24 điểm tại các nước và nền kinh tế OECD tham gia. Đây là các mối liên hệ, không phải bằng chứng rằng một thái độ đơn lẻ trực tiếp gây ra mức hiểu biết tài chính cao hay thấp.
Do đó, giá trị lớn nhất của việc cha mẹ làm gương có thể không phải là khiến trẻ giữ lại càng nhiều tiền càng tốt. Quan trọng hơn là giúp trẻ hình thành một mô hình tư duy: tiền hiện tại có thể được phân bổ có chủ đích cho một mục tiêu tương lai.
Ảnh hưởng của cha mẹ có thể chuyển thành hành vi tiết kiệm thực tế
Một số nghiên cứu tìm thấy sự tương đồng trực tiếp giữa hành vi tiết kiệm của cha mẹ và con.
Trong nghiên cứu gồm 515 sinh viên năm nhất tại Slovenia cùng một phụ huynh của mỗi người, hơn một nửa số sinh viên và phụ huynh có tiết kiệm. Hành vi và động cơ tiết kiệm giữa hai thế hệ có mối liên hệ ở mức vừa phải: sinh viên có cha mẹ tiết kiệm có xu hướng tự tiết kiệm hơn, và lý do tiết kiệm của cha mẹ với con cũng có những điểm tương đồng. Việc người trẻ nhớ rằng cha mẹ từng trực tiếp dạy về tài chính và theo dõi việc sử dụng tiền cũng có liên hệ đáng kể với hành vi tiết kiệm của họ.
Một nghiên cứu khác trên 5.370 thanh thiếu niên New Zealand cho thấy mức độ cởi mở về tài chính trong gia đình có liên hệ với sự tự tin của trẻ trong các hoạt động ngân hàng và lập ngân sách; sự tự tin lại liên quan đến ý định và, ở một số lĩnh vực, hành vi tài chính thực tế. Nghiên cứu đồng thời nhấn mạnh rằng vẫn tồn tại khoảng cách giữa tự tin, có ý định và thực sự hành động.
Điều đó giải thích vì sao trẻ có thể hiểu rằng tiết kiệm là tốt nhưng vẫn tiêu hết tiền. Làm gương tạo ra chuẩn mực; kiến thức giúp trẻ hiểu; nhưng để hình thành hành vi, trẻ còn cần cơ hội thực hành, khả năng tự kiểm soát, một mục tiêu đủ có ý nghĩa và quyền đưa ra những quyết định thật sự.
Nói cách khác, thói quen của cha mẹ làm tăng hoặc giảm khả năng hình thành một kiểu hành vi nhất định, chứ không “sao chép” nguyên trạng sang con.
Cách cha mẹ nói về tiền có thể làm mạnh hoặc yếu ảnh hưởng của việc làm gương
Hành vi tiết kiệm và giao tiếp về tiền không hoạt động tách rời nhau.
Trong PISA 2022, trung bình 70% học sinh ở các nước và nền kinh tế OECD tham gia cho biết nói chuyện với cha mẹ hằng tuần hoặc hằng tháng về tiền cho những thứ mình muốn mua; 64% trao đổi về quyết định chi tiêu của bản thân. Những học sinh nói chuyện với cha mẹ hằng tuần hoặc hằng tháng về quyết định chi tiêu của mình đạt điểm hiểu biết tài chính cao hơn khoảng 12 điểm so với nhóm không bao giờ trao đổi chủ đề này, sau khi đã tính đến một số đặc điểm của học sinh.
Điều đáng chú ý là nhiều hơn không phải lúc nào cũng tốt hơn. PISA ghi nhận việc trao đổi về các vấn đề tiền bạc gần như hằng ngày có liên hệ với điểm hiểu biết tài chính thấp hơn so với trao đổi theo tuần hoặc tháng. OECD cảnh báo rõ rằng dữ liệu này không cho phép kết luận quan hệ nhân quả: có thể chính những học sinh gặp nhiều khó khăn hơn cần hỏi cha mẹ thường xuyên hơn.
Một nghiên cứu khác cũng cho thấy việc cha mẹ né tránh các cuộc trò chuyện tài chính có liên hệ nghịch với thái độ tài chính của con, trong khi việc chia sẻ thông tin tài chính phù hợp có liên hệ tích cực; đồng thời kiểu giao tiếp gia đình có thể làm thay đổi mức độ ảnh hưởng của hành vi làm gương.
Ảnh hưởng này có thể bắt đầu khá sớm. Phân tích dữ liệu đại diện toàn quốc tại Anh trên trẻ 4–6 tuổi cho thấy mức hiểu biết tài chính cao hơn khoảng 10% ở những trẻ có cha mẹ thường xuyên nói với chúng về cách sử dụng tiền. Kết quả đó vẫn là dữ liệu quan sát, nhưng cho thấy không cần đợi đến tuổi thiếu niên mới bắt đầu hình thành ngôn ngữ và cách suy nghĩ về tiền.
Vì vậy, cha mẹ tiết kiệm âm thầm có thể tạo một hình mẫu, nhưng tiết kiệm có giải thích giúp trẻ hiểu rõ hơn giá trị đứng sau hình mẫu đó.
Ảnh hưởng không giống nhau ở mọi gia đình
Cùng một hành vi tiết kiệm có thể được trẻ hiểu theo những cách khác nhau tùy bối cảnh.
Điều kiện kinh tế gia đình là một yếu tố quan trọng. PISA 2022 ghi nhận sự khác biệt giữa học sinh có hoàn cảnh kinh tế - xã hội thuận lợi và bất lợi về những chủ đề tài chính mà các em trao đổi với cha mẹ. Nghiên cứu tại New Zealand cũng tìm thấy mối liên hệ giữa mức sung túc của gia đình, sự cởi mở trong trao đổi tài chính và một số chỉ báo về sự tự tin, ý định cũng như hành vi của thanh thiếu niên.
Mức tự chủ cũng có ý nghĩa. Trung bình 83% học sinh trong PISA 2022 cho biết có thể tự quyết định mình sẽ tiêu tiền vào đâu; sau khi tính đến một số đặc điểm cá nhân, nhóm này đạt điểm hiểu biết tài chính cao hơn khoảng 30 điểm so với những học sinh không có mức tự chủ đó. Đây vẫn là mối liên hệ, nhưng phù hợp với lập luận rằng quan sát cha mẹ thôi chưa đủ: trẻ cần cơ hội đưa kiến thức vào quyết định của chính mình.
Một yếu tố khác là ý nghĩa cảm xúc mà trẻ gắn với tiền. Nghiên cứu năm 2025 trên 1.000 thanh thiếu niên và người trẻ thuộc các hộ thu nhập thấp ở Hong Kong cho thấy sự hy sinh tài chính của cha mẹ có liên hệ với cách quản lý tiền lành mạnh hơn của con; mối liên hệ này được giải thích một phần thông qua các “money scripts” — những niềm tin mang màu sắc cảm xúc về tiền bạc. Do nghiên cứu mang tính cắt ngang, kết quả không chứng minh rằng một kiểu hành vi của cha mẹ trực tiếp tạo ra một kiểu tâm lý cụ thể ở trẻ.
Từ đó có thể rút ra một giới hạn quan trọng: tiết kiệm nhiều chưa chắc đồng nghĩa với giáo dục tài chính tốt hơn. Đây là suy luận từ bằng chứng về xã hội hóa tài chính, không phải kết luận rằng “tiết kiệm quá mức gây lo âu”. Điều đáng quan tâm là trẻ hiểu hành vi đó theo nghĩa nào: biết ưu tiên và lập kế hoạch, hay chỉ nhìn thấy tiền như một nguồn gây căng thẳng không được giải thích.
Cha mẹ nên truyền thói quen tiết kiệm thế nào để trẻ học đúng?
Mục tiêu hợp lý không phải là biến trẻ thành người luôn chọn “không tiêu tiền”. CFPB đặt tiết kiệm bên cạnh những năng lực rộng hơn như tự kiểm soát, lập kế hoạch trước, tiết kiệm cho điều mình muốn và đưa ra lựa chọn phù hợp với mục tiêu cũng như giá trị cá nhân. Nói cách khác, tiết kiệm nên là một kỹ năng ra quyết định, không phải mục tiêu duy nhất của mọi quyết định tiền bạc.
Từ các cơ chế và bằng chứng ở trên, cha mẹ có thể áp dụng một số nguyên tắc:
· Làm cho việc tiết kiệm trở nên quan sát được: Cho trẻ biết gia đình đang dành tiền cho mục tiêu nào thay vì chỉ âm thầm giữ tiền
· Giải thích sự đánh đổi: Khi không mua một thứ, nói rõ tiền đang được ưu tiên cho nhu cầu hoặc mục tiêu khác để trẻ hiểu đây là lựa chọn có chủ đích
· Cho trẻ có một khoản tiền nhỏ để tự quyết: Quyền lựa chọn tạo cơ hội để trẻ trải nghiệm cả lợi ích của tiết kiệm lẫn hậu quả của việc tiêu hết
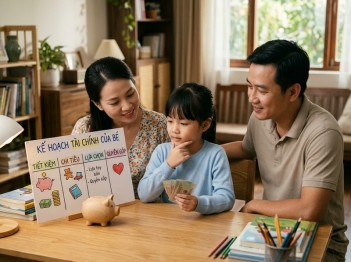
· Đặt mục tiêu tiết kiệm cụ thể: Một món đồ, hoạt động hoặc kế hoạch mà trẻ thực sự muốn giúp khái niệm “để dành cho tương lai” trở nên hữu hình
· Trao đổi đều đặn nhưng không biến tiền thành chủ đề gây áp lực: Tần suất nên đi cùng sự phù hợp với độ tuổi, khả năng hiểu và nhu cầu thực tế của trẻ
Cách làm này kết hợp đủ ba thành phần của xã hội hóa tài chính: trẻ nhìn thấy hành vi, hiểu lý do và có cơ hội tự thực hành. Đây cũng là lý do cha mẹ không nhất thiết phải có kiến thức tài chính phức tạp mới có thể tạo ảnh hưởng tích cực; sự nhất quán, minh bạch phù hợp và những trải nghiệm tiền bạc vừa sức đã là những phần quan trọng của môi trường học tài chính tại nhà.
Thói quen tiết kiệm của cha mẹ có ảnh hưởng đến trẻ, nhưng ảnh hưởng mạnh nhất không nằm ở việc trẻ nhìn thấy cha mẹ “cất được bao nhiêu tiền”. Điều trẻ tiếp nhận là cả một hệ thống tín hiệu về tiền: có nên lập kế hoạch, mong muốn hiện tại có thể chờ hay không, tiền có thể phục vụ mục tiêu tương lai như thế nào và bản thân có khả năng đưa ra quyết định tài chính hay không. Bằng chứng hiện có cho thấy hành vi làm gương, trò chuyện về tiền và cơ hội thực hành đều liên quan đến thái độ cũng như hành vi tài chính của người trẻ; đồng thời, các mối liên hệ này không mang tính định mệnh và phần lớn không đủ để khẳng định nhân quả tuyệt đối.

GỬI Ý KIẾN BÌNH LUẬN