Giải thích tài chính cho con ở mức độ nào là phù hợp?
Mục lục
- Nói đủ để con hiểu, không đủ để con phải gánh thay cha mẹ
- Bốn tiêu chí quyết định nên giải thích tài chính cho con đến đâu
- Mức chia sẻ nên thay đổi theo độ tuổi và năng lực của trẻ
- Khi gia đình khó khăn, hãy giải thích điều con có thể dự đoán trước
- Những thông tin nào nên được giữ ở cấp độ người lớn?
- Làm sao biết cha mẹ đang nói quá ít hoặc quá nhiều?
- Một cuộc trò chuyện về tài chính có thể thực hiện theo 5 bước
Giải thích tài chính cho con không đồng nghĩa với kể toàn bộ thu nhập, nợ nần hay áp lực của người lớn. Mức chia sẻ phù hợp là đủ để trẻ hiểu những thay đổi liên quan đến mình, học được cách sử dụng tiền và vẫn cảm thấy trách nhiệm bảo đảm gia đình thuộc về cha mẹ.
Mức độ phù hợp không nên được đo bằng việc cha mẹ đã tiết lộ bao nhiêu con số, mà bằng việc sau cuộc trò chuyện, trẻ hiểu tình hình tốt hơn nhưng không cảm thấy mình phải gánh trách nhiệm giải quyết tình hình đó.
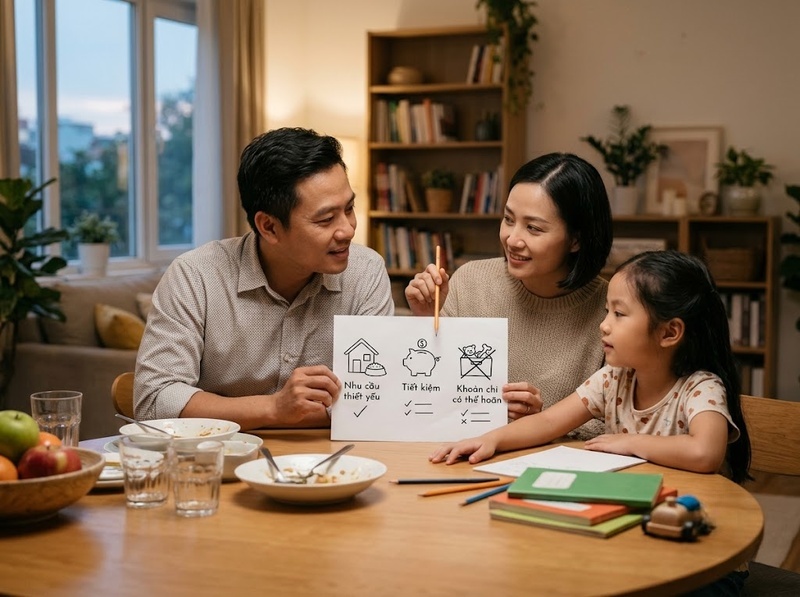
Vì vậy, minh bạch tài chính với con không phải lựa chọn giữa “nói hết” và “không nói gì”. Cha mẹ có thể chia sẻ có chọn lọc: cho con biết điều gì đang xảy ra, điều gì sẽ ảnh hưởng đến sinh hoạt của con, gia đình sẽ xử lý ra sao và phần trách nhiệm nào vẫn hoàn toàn thuộc về người lớn. Độ tuổi, khả năng hiểu, mức độ ảnh hưởng trực tiếp và trạng thái cảm xúc của trẻ quan trọng hơn việc cố tìm một mức minh bạch cố định cho mọi gia đình.
Nói đủ để con hiểu, không đủ để con phải gánh thay cha mẹ
Trẻ cần được biết về tài chính gia đình khi thông tin đó giúp các em hiểu những quyết định đang diễn ra xung quanh mình. Chẳng hạn, nếu gia đình phải giảm ăn ngoài, hoãn một chuyến đi hoặc chuyển sang kế hoạch chi tiêu tiết kiệm hơn, việc giải thích ngắn gọn sẽ hợp lý hơn việc chỉ nói “không được hỏi” hoặc liên tục từ chối mà không có bối cảnh.
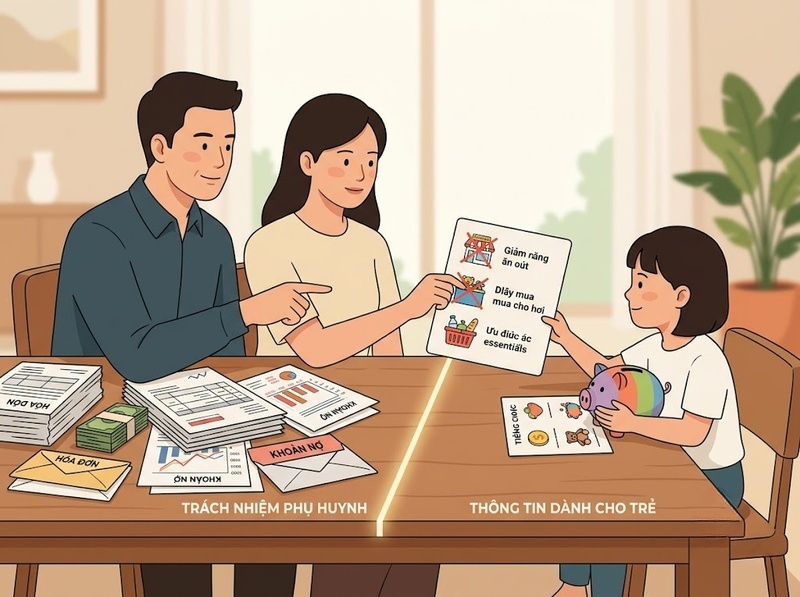
Điểm quan trọng là phân biệt thông tin với gánh nặng cảm xúc.
Thông tin có thể là: “Thu nhập của gia đình tháng này giảm nên chúng ta sẽ hạn chế một số khoản không cần thiết”. Gánh nặng xuất hiện khi thông điệp trở thành: “Bố mẹ không biết lấy đâu ra tiền nữa, nếu tình hình tiếp tục thế này thì không biết cả nhà sẽ ra sao”.
Hai câu đều xuất phát từ cùng một vấn đề tài chính, nhưng tác động lên trẻ rất khác nhau. Câu đầu cung cấp bối cảnh và giới hạn cụ thể. Câu sau chuyển sự bất an chưa được xử lý của người lớn sang cho trẻ mà không cho trẻ khả năng kiểm soát tình huống.
Nghiên cứu về financial socialization trong gia đình xem trò chuyện về tiền, quan sát cách cha mẹ hành xử và trải nghiệm thực tế là những con đường quan trọng để trẻ hình thành thái độ và kỹ năng tài chính. Điều đó ủng hộ việc cha mẹ không nên biến tiền thành chủ đề cấm kỵ. Tuy nhiên, nghiên cứu về stress gia đình cũng cho thấy áp lực kinh tế có thể ảnh hưởng đến trẻ thông qua căng thẳng của cha mẹ và xung đột trong gia đình. Vì thế, lợi ích không nằm ở việc tiết lộ càng nhiều càng tốt, mà ở cách thông tin được chọn lọc và truyền đạt.
Một nguyên tắc thực tế là trẻ nên biết bốn điều: chuyện gì đang xảy ra, điều gì có thể thay đổi, điều gì vẫn được cha mẹ bảo đảm và trẻ có trách nhiệm gì trong phạm vi phù hợp với tuổi. Với phần còn lại, cha mẹ vẫn là người chịu trách nhiệm.
Bốn tiêu chí quyết định nên giải thích tài chính cho con đến đâu
Cùng một thông tin có thể phù hợp với một trẻ nhưng quá sức với một trẻ khác. Thay vì chỉ dựa vào tuổi, cha mẹ có thể đánh giá mức chia sẻ qua bốn câu hỏi.
Thứ nhất là mức độ liên quan. Nếu tình hình tài chính sắp làm thay đổi trực tiếp cuộc sống của trẻ, trẻ cần được biết nhiều hơn. Việc phải hủy kỳ nghỉ khác với việc có nguy cơ chuyển nhà; nếu một thay đổi lớn đang thực sự có khả năng xảy ra, giữ kín hoàn toàn có thể khiến trẻ bị động và khó hiểu khi quyết định được thông báo đột ngột.
Thứ hai là khả năng hiểu. Một đứa trẻ hiểu rằng gia đình phải lựa chọn giữa các khoản chi chưa chắc đã hiểu lãi suất, dòng tiền hoặc nghĩa vụ nợ. Cung cấp thêm dữ liệu khi trẻ chưa có khung nhận thức để xử lý dữ liệu đó không nhất thiết giúp trẻ hiểu hơn.
Thứ ba là khả năng điều tiết cảm xúc. Có trẻ nghe câu “tháng này mình phải tiết kiệm” và coi đó là một quy tắc mới. Có trẻ lập tức suy diễn thành “nhà mình sắp hết tiền”. Khi trẻ dễ lo âu hoặc vừa trải qua một biến cố khác, cha mẹ nên giảm lượng chi tiết và tăng phần giải thích về những gì vẫn ổn định.
Thứ tư là khả năng hành động. Trẻ chỉ nên nhận trách nhiệm tương ứng với quyền kiểm soát thực tế của mình. Con có thể lựa chọn món đồ trong ngân sách, giảm một khoản chi cá nhân hoặc cùng lên kế hoạch tiết kiệm cho mục tiêu chung. Con không nên cảm thấy mình phải kiếm tiền để cứu gia đình, đứng về phía một phụ huynh trong tranh cãi tài chính hoặc chịu trách nhiệm về khoản nợ của người lớn.
Đây cũng là ranh giới quan trọng giữa giáo dục tài chính và hiện tượng thường được gọi là đảo vai hoặc parentification: trẻ bị đẩy vào vị trí phải lo, trấn an hoặc giải quyết trách nhiệm vốn thuộc về người lớn.
Mức chia sẻ nên thay đổi theo độ tuổi và năng lực của trẻ
Tuổi không phải tiêu chuẩn tuyệt đối, nhưng có thể dùng như một mốc thực hành. Khung phát triển năng lực tài chính của Consumer Financial Protection Bureau nhấn mạnh rằng năng lực liên quan đến tiền phát triển theo từng giai đoạn, từ khả năng tự kiểm soát và hình thành thói quen đến kiến thức tài chính và kỹ năng ra quyết định. Vì vậy, cách giải thích cũng nên phát triển cùng khả năng nhận thức của trẻ.
Với trẻ khoảng 4–6 tuổi: nói về giới hạn và lựa chọn
Ở giai đoạn này, trẻ không cần biết thu nhập hay khoản nợ của gia đình. Giá trị lớn hơn nằm ở việc giúp trẻ hiểu rằng tiền có giới hạn và lựa chọn một thứ có thể đồng nghĩa với việc chưa mua thứ khác.
Cha mẹ có thể nói: “Hôm nay mình chỉ chọn một món” hoặc “Gia đình đang dành tiền cho việc quan trọng hơn nên tuần này mình không mua đồ chơi”.
Thông tin nên gần với trải nghiệm mà trẻ nhìn thấy. Những khái niệm như nợ dài hạn, mất việc hoặc thiếu hụt ngân sách thường không tạo thêm giá trị nếu chúng không liên quan trực tiếp đến một thay đổi trẻ cần chuẩn bị.
Với trẻ khoảng 7–10 tuổi: giải thích ngân sách và ưu tiên
Trẻ đã có thể hiểu rõ hơn rằng gia đình có nhiều khoản cần chi và một số khoản quan trọng hơn những khoản khác. Đây là lúc cha mẹ có thể nói về ngân sách, tiết kiệm và sự khác biệt giữa nhu cầu với mong muốn.
Nếu gia đình đang thắt chặt chi tiêu, có thể giải thích rằng thu nhập hiện tại thấp hơn trước nên cả nhà đang ưu tiên tiền cho nhà ở, thức ăn, học tập và những nhu cầu thiết yếu. Không nhất thiết phải cung cấp bảng thu nhập hoặc tổng số nợ để truyền tải được bài học đó.
Với trẻ khoảng 11–14 tuổi: có thể giải thích nguyên nhân và đánh đổi
Ở tuổi này, nhiều trẻ đã có khả năng hiểu mối liên hệ giữa thu nhập, chi phí, tiết kiệm và một số nghĩa vụ tài chính. Cha mẹ có thể giải thích cụ thể hơn tại sao một quyết định được đưa ra.
Ví dụ, thay vì chỉ nói “không đủ tiền đi du lịch”, có thể nói: “Năm nay chi phí của gia đình tăng, nên bố mẹ chọn giữ khoản dự phòng thay vì dùng số tiền đó cho chuyến đi”.
Cách diễn đạt này cho trẻ thấy một quyết định tài chính là sự đánh đổi có chủ đích, không phải dấu hiệu rằng gia đình nhất thiết đang rơi vào khủng hoảng.
Với thanh thiếu niên khoảng 15 tuổi trở lên: có thể dùng số liệu thật khi có mục đích
Thanh thiếu niên có thể được tiếp cận nhiều chi tiết hơn, kể cả các con số thực tế, nếu việc chia sẻ phục vụ một mục tiêu rõ ràng như học cách lập ngân sách, hiểu chi phí sinh hoạt hoặc chuẩn bị cho việc học đại học và tự lập.
Tuy nhiên, “đã đủ lớn để hiểu” không có nghĩa là cần được biết mọi chi tiết. Thu nhập chính xác, tổng tài sản, khoản nợ hoặc vấn đề pháp lý của gia đình chỉ nên được chia sẻ khi chúng giúp trẻ hiểu hoặc chuẩn bị cho một quyết định có liên quan.
Một con số không có bối cảnh có thể làm trẻ lo hơn thay vì hiểu hơn. Ngược lại, một con số đi kèm giải thích về kế hoạch, thời hạn và giới hạn trách nhiệm có thể trở thành bài học tài chính hữu ích.
Khi gia đình khó khăn, hãy giải thích điều con có thể dự đoán trước
Khi tài chính thực sự căng thẳng, nhiều cha mẹ có xu hướng chọn một trong hai cực: che giấu hoàn toàn để bảo vệ con hoặc kể rất nhiều vì bản thân đang chịu áp lực. Cả hai đều có thể khiến trẻ khó xác định điều gì thực sự đang xảy ra.
Một cuộc nói chuyện hiệu quả nên chuyển từ bất định sang khả năng dự đoán.
Thay vì nói: “Nhà mình hết tiền rồi”, cha mẹ có thể nói: “Công việc của bố đang ít hơn trước nên trong vài tháng tới gia đình sẽ giảm những khoản không cần thiết. Tiền ăn, chỗ ở và những việc quan trọng vẫn là trách nhiệm của bố mẹ. Nếu có thay đổi nào ảnh hưởng trực tiếp đến con, bố mẹ sẽ nói cho con biết”.
Thông điệp này không phủ nhận khó khăn, nhưng tạo ba ranh giới: tình hình hiện tại là gì, kế hoạch trước mắt là gì và trẻ không phải người chịu trách nhiệm giải quyết.
Nếu khó khăn có thể dẫn đến một thay đổi lớn như chuyển nhà hoặc đổi trường, cha mẹ cũng không nên hứa chắc “sẽ không có chuyện gì xảy ra” khi bản thân chưa biết. Sự trấn an có ích phải dựa trên điều cha mẹ thực sự có thể bảo đảm.
Có thể nói: “Bố mẹ đang xem xét một vài phương án và chưa quyết định có phải chuyển nhà hay không. Nếu điều đó trở thành khả năng thực tế, bố mẹ sẽ nói với con sớm để cả nhà chuẩn bị”.
Đây là sự khác biệt giữa trấn an và trấn an sai sự thật. Mục tiêu không phải làm trẻ tin rằng mọi thứ luôn hoàn hảo, mà giúp trẻ biết rằng người lớn đang quản lý tình huống và sẽ không để trẻ phải tự đoán.
Những thông tin nào nên được giữ ở cấp độ người lớn?
Không có quy tắc rằng trẻ tuyệt đối không được biết thu nhập hay nợ của cha mẹ. Vấn đề là mục đích của việc chia sẻ.
Một thanh thiếu niên học cách lập ngân sách gia đình có thể học được nhiều từ những con số thật. Nhưng kể chi tiết khoản nợ trong lúc cha mẹ hoảng loạn, yêu cầu con giữ bí mật với người còn lại hoặc ám chỉ rằng tương lai gia đình phụ thuộc vào việc con phải “ngoan hơn, tốn ít tiền hơn” là một tình huống hoàn toàn khác.
Những nội dung thường nên được giữ ở cấp người lớn gồm xung đột chưa được giải quyết giữa cha mẹ, sự đổ lỗi về tiền bạc, những kịch bản thảm họa chưa có căn cứ, chi tiết pháp lý mà trẻ không thể xử lý và những thông tin được chia sẻ chủ yếu để trẻ an ủi cha mẹ.
Một phép thử đơn giản là tự hỏi: “Sau khi nghe thông tin này, con có thêm khả năng hiểu và chuẩn bị, hay chỉ có thêm điều để lo?”
Nếu câu trả lời chủ yếu là “thêm điều để lo”, lượng thông tin cần được giảm hoặc cách truyền đạt cần được thay đổi.
Làm sao biết cha mẹ đang nói quá ít hoặc quá nhiều?
Nói quá ít thường biểu hiện bằng việc trẻ nhận thấy gia đình thay đổi nhưng không có lời giải thích hợp lý. Trẻ nghe người lớn tranh luận, thấy nhiều hoạt động bị cắt giảm hoặc cảm nhận sự căng thẳng nhưng chỉ được trả lời “không có gì”. Khi đó, khoảng trống thông tin có thể được lấp bằng suy đoán của trẻ.
Nói quá nhiều lại có dấu hiệu khác. Trẻ bắt đầu theo dõi hóa đơn của cha mẹ, thường xuyên hỏi liệu gia đình có mất nhà không, cảm thấy có lỗi khi cần mua đồ thiết yếu, nghĩ rằng mình phải kiếm tiền để giúp bố mẹ hoặc cố gắng trở thành người giải quyết các vấn đề tài chính trong nhà.
Phản ứng của trẻ là một chỉ báo quan trọng. Nếu sau khi được giải thích, con có thể đặt câu hỏi, hiểu những thay đổi cần thiết rồi tiếp tục sinh hoạt bình thường, lượng thông tin có thể đang ở mức phù hợp. Nếu mỗi cuộc trò chuyện lại mở ra thêm nhiều nỗi sợ mà trẻ không thể xử lý, cha mẹ cần giảm chi tiết và tăng cảm giác an toàn, khả năng dự đoán cùng ranh giới trách nhiệm.
Nếu nỗi lo về tài chính trở nên dai dẳng và ảnh hưởng rõ rệt đến giấc ngủ, học tập, ăn uống hoặc sinh hoạt của trẻ, vấn đề lúc đó không còn chỉ là lựa chọn câu chữ. Gia đình có thể cần trao đổi với bác sĩ nhi khoa hoặc chuyên gia sức khỏe tâm thần phù hợp để đánh giá tình trạng của trẻ.
Một cuộc trò chuyện về tài chính có thể thực hiện theo 5 bước
Không cần biến mỗi vấn đề tài chính thành một cuộc họp gia đình dài. Một cấu trúc ngắn, nhất quán thường dễ hiểu hơn:
1. Nêu sự thật đơn giản – Giải thích tình hình bằng những từ trẻ hiểu được, không phóng đại và không che giấu phần sẽ ảnh hưởng trực tiếp đến con
2. Nói rõ điều gì sẽ thay đổi – Cho trẻ biết thay đổi cụ thể trong sinh hoạt thay vì để con tự suy diễn
3. Nói rõ điều gì vẫn ổn định – Xác định những nhu cầu và trách nhiệm mà cha mẹ vẫn đang quản lý
4. Giới hạn trách nhiệm của trẻ – Nếu con được tham gia tiết kiệm hoặc lựa chọn chi tiêu, hãy nói rõ đó là cơ hội cùng tham gia chứ không phải nhiệm vụ cứu tình hình tài chính gia đình
5. Mời con hỏi và cập nhật sau – Trẻ không nhất thiết xử lý hết thông tin ngay trong một lần nói chuyện; cha mẹ có thể quay lại khi tình hình thay đổi hoặc khi con có câu hỏi mới
Cách tiếp cận này cũng giúp cha mẹ tránh một lỗi phổ biến: nói quá nhiều trong lúc cảm xúc đang cao. Nếu chính người lớn đang hoảng sợ hoặc tức giận, xử lý cảm xúc trước rồi mới nói với trẻ thường giúp tách thông tin cần thiết khỏi những lo lắng mà trẻ không cần phải mang.
Mức phù hợp để giải thích tài chính cho con là mức giúp trẻ hiểu thực tế, học được cách tiền bạc vận hành trong gia đình và biết trước những thay đổi có liên quan đến mình, nhưng vẫn nhận thức rõ rằng việc bảo đảm và giải quyết tài chính là trách nhiệm của người lớn.
Cha mẹ không cần chọn giữa bí mật tuyệt đối và minh bạch tuyệt đối. Với trẻ nhỏ, hãy tập trung vào giới hạn, lựa chọn và những thay đổi gần gũi. Khi con lớn hơn, có thể tăng dần nguyên nhân, số liệu và các đánh đổi thực tế. Dù ở tuổi nào, phần quan trọng nhất vẫn là tách “con được biết và được học” khỏi “con phải chịu trách nhiệm và phải lo thay bố mẹ”.
Hỏi đáp về giải thích tài chính cho con
Có nên cho con biết chính xác cha mẹ kiếm được bao nhiêu tiền?
Không có một câu trả lời chung cho mọi gia đình. Với trẻ nhỏ, con số thu nhập thường không cần thiết để trẻ hiểu ngân sách và giới hạn chi tiêu. Với thanh thiếu niên, số liệu thật có thể hữu ích nếu được dùng để dạy cách lập ngân sách, thuế, chi phí sinh hoạt hoặc chuẩn bị cho cuộc sống độc lập. Cha mẹ vẫn có quyền giữ riêng các con số nếu việc tiết lộ không tạo thêm giá trị giáo dục.
Nếu gia đình đang có nợ, có nên nói cho con biết không?
Có thể nói khi khoản nợ đang ảnh hưởng đến những quyết định mà trẻ cần hiểu, nhưng mức chi tiết nên phù hợp với khả năng tiếp nhận. Điều quan trọng là giải thích kế hoạch và ranh giới trách nhiệm, thay vì để trẻ cảm thấy mình phải tiết kiệm mọi nhu cầu hoặc kiếm tiền để trả nợ cho gia đình.
Nên trả lời thế nào khi con hỏi “Nhà mình có nghèo không?”
Thay vì vội gắn một nhãn, cha mẹ có thể trả lời bằng thực tế mà trẻ cần biết: “Hiện tại gia đình mình phải chi tiêu cẩn thận hơn và có một số thứ chưa thể mua, nhưng bố mẹ đang ưu tiên những nhu cầu quan trọng”. Nếu tình hình nghiêm trọng hơn và có khả năng ảnh hưởng đến chỗ ở, trường học hoặc nhu cầu thiết yếu, trẻ nên được biết những thay đổi thực tế theo cách phù hợp với tuổi.
Nếu con đã nghe cha mẹ tranh cãi về tiền thì nên làm gì?
Không nên giả vờ rằng trẻ không nghe thấy. Cha mẹ có thể thừa nhận rằng người lớn vừa căng thẳng về chuyện tiền bạc, nói rõ cuộc tranh cãi không phải lỗi của con và việc giải quyết vấn đề thuộc về người lớn. Nếu có một thay đổi thực tế liên quan đến trẻ, hãy giải thích riêng phần đó thay vì kể lại toàn bộ nội dung xung đột.



GỬI Ý KIẾN BÌNH LUẬN