Những yếu tố gây căng thẳng tài chính trong gia đình
Mục lục
- Thu nhập thấp hoặc biến động làm biên tài chính dễ co lại
- Chi phí thiết yếu và nhà ở cao khóa phần lớn thu nhập
- Gánh nặng trả nợ làm khả năng xoay xở giảm nhanh
- Thiếu quỹ dự phòng khiến cú sốc nhỏ nhanh thành thiếu hụt
- Chi phí chăm sóc, y tế và khoản bất ngờ tạo áp lực kép
- Nhiều yếu tố chồng lên nhau mới là tín hiệu rủi ro mạnh nhất
Bài viết phân tích các yếu tố gây căng thẳng tài chính trong gia đình theo cơ chế dòng tiền: thu nhập, chi phí cố định, nợ, quỹ dự phòng và các cú sốc chi tiêu. Trọng tâm là vì sao những yếu tố này làm một gia đình dễ chịu áp lực hơn và vì sao rủi ro thường tăng khi chúng xuất hiện cùng lúc.
Căng thẳng tài chính không chỉ xuất hiện khi một gia đình có thu nhập thấp. Về bản chất, mức dễ tổn thương tăng khi nguồn tiền vào không đủ ổn định, phần lớn thu nhập đã bị “khóa” vào các nghĩa vụ khó cắt giảm, hoặc gia đình không có đủ nguồn lực lỏng để hấp thụ một khoản chi bất ngờ. Vì vậy, hai gia đình có cùng mức thu nhập vẫn có thể chịu áp lực rất khác nhau nếu một bên có chi phí cố định thấp và quỹ dự phòng tốt, còn bên kia phải gánh nhiều khoản thanh toán bắt buộc.
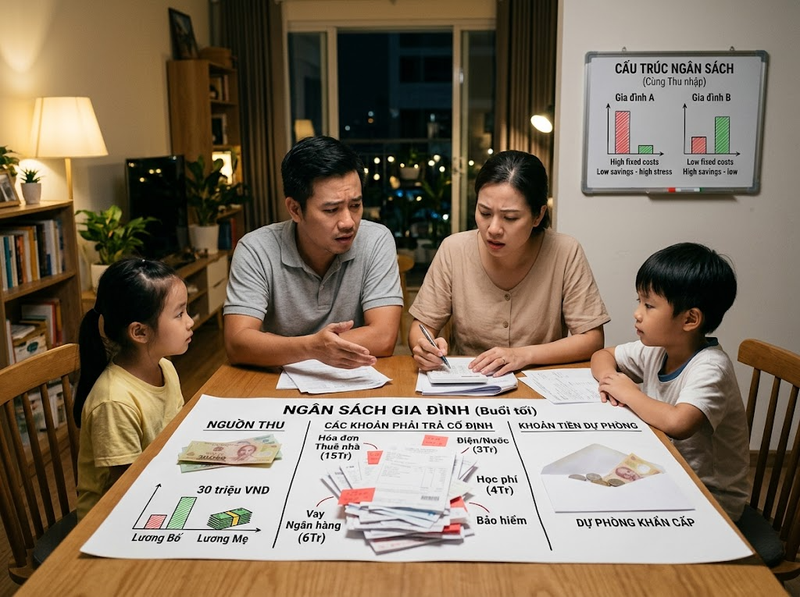
Cách nhìn phù hợp hơn là xem tài chính gia đình như một hệ thống gồm ba phần: nguồn thu, nghĩa vụ chi trả và bộ đệm chống sốc. Nghiên cứu về financial well-being của CFPB cũng tiếp cận phúc lợi tài chính qua cảm giác an toàn tài chính hiện tại và khả năng duy trì quyền lựa chọn trong tương lai, thay vì chỉ dựa vào một con số thu nhập. Các số liệu dưới đây chủ yếu đến từ dữ liệu hộ gia đình tại Hoa Kỳ, nên phù hợp để minh họa cơ chế và mức độ dễ tổn thương, không phải ngưỡng cứng cho mọi quốc gia.
Thu nhập thấp hoặc biến động làm biên tài chính dễ co lại
Thu nhập thấp làm gia đình dễ căng thẳng tài chính vì sau khi thanh toán các chi phí thiết yếu, phần tiền còn lại thường nhỏ hơn. Khi biên dòng tiền mỏng, một khoản tăng giá, hóa đơn cao hơn dự kiến hoặc vài ngày giảm giờ làm cũng có thể khiến ngân sách chuyển từ cân bằng sang thiếu hụt. Tuy nhiên, mức thu nhập tuyệt đối chưa phải toàn bộ câu chuyện; độ ổn định của thu nhập cũng quan trọng không kém.
Báo cáo SHED 2025 của Federal Reserve cho thấy 30% người trưởng thành tại Hoa Kỳ có thu nhập thay đổi ít nhất thỉnh thoảng trong năm, và 11% cho biết họ từng khó thanh toán hóa đơn trong 12 tháng vì thu nhập biến động. Cùng báo cáo này ghi nhận 34% người có thu nhập gia đình dưới 25.000 USD không thanh toán đầy đủ các hóa đơn trong tháng trước khảo sát, so với 7% ở nhóm từ 100.000 USD trở lên. Những con số này cho thấy cả mức thu nhập và sự ổn định của dòng tiền đều liên quan trực tiếp đến khả năng đáp ứng nghĩa vụ thường xuyên.
Cơ chế quan trọng là sự lệch pha giữa thời điểm có thu nhập và thời điểm phải trả tiền. Một gia đình có tổng thu nhập năm không quá thấp vẫn có thể chịu áp lực nếu thu nhập đến thất thường trong khi tiền thuê nhà, khoản vay, học phí hoặc hóa đơn dịch vụ phải trả đúng lịch. Federal Reserve cũng lưu ý rằng mức thu nhập cả năm có thể che khuất biến động từng tháng và sự không khớp giữa thời điểm thu và chi có thể tạo ra khó khăn tài chính. Vì thế, gia đình thu nhập khá không mặc nhiên “miễn nhiễm” với căng thẳng tài chính nếu thu nhập biến động mạnh hoặc chi phí cố định đã chiếm gần hết số tiền nhận được mỗi tháng.
Chi phí thiết yếu và nhà ở cao khóa phần lớn thu nhập
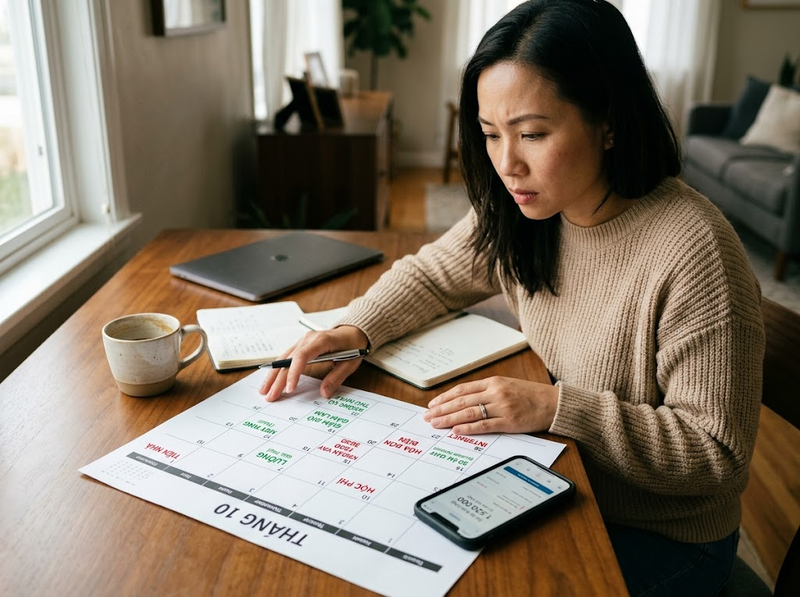
Chi phí thiết yếu trở thành yếu tố gây căng thẳng tài chính khi chúng chiếm phần lớn thu nhập và khó điều chỉnh trong ngắn hạn. Nhà ở là ví dụ rõ nhất: tiền thuê hoặc trả góp thường phải thanh toán đều đặn, trong khi khả năng giảm ngay chi phí này rất hạn chế. Federal Reserve mô tả nhà ở là khoản chi lớn nhất đối với phần lớn gia đình, vì vậy chi phí nhà ở có thể ảnh hưởng đáng kể đến kết quả tài chính của hộ gia đình.
Trong SHED 2025, 41% người trưởng thành cho biết họ luôn hoặc thường còn tiền vào cuối tháng. Tỷ lệ này chỉ là 19% ở nhóm thu nhập dưới 25.000 USD, so với 59% ở nhóm từ 100.000 USD trở lên. Ở thị trường thuê nhà, 23% người thuê cho biết từng chậm tiền thuê ít nhất một lần trong năm 2025; riêng nhóm người thuê có thu nhập dưới 25.000 USD, tỷ lệ này là 33%. Đây là dấu hiệu cho thấy khi chi phí nhà ở và chi tiêu thường xuyên ăn sâu vào ngân sách, khả năng duy trì khoảng đệm tiền mặt giảm đáng kể.
Điểm cần phân biệt là “chi phí cao” theo số tiền tuyệt đối chưa chắc đồng nghĩa với áp lực cao. Một khoản thuê nhà lớn nhưng vẫn chiếm tỷ lệ vừa phải trong thu nhập ổn định có thể ít rủi ro hơn một khoản thuê thấp hơn nhưng chiếm gần hết thu nhập của gia đình. Vì vậy, điều đáng quan sát không chỉ là gia đình chi bao nhiêu, mà là sau các khoản thiết yếu còn lại bao nhiêu tiền có thể điều chỉnh.
Gánh nặng trả nợ làm khả năng xoay xở giảm nhanh
Nợ tạo áp lực tài chính chủ yếu qua các khoản thanh toán bắt buộc định kỳ. Federal Reserve dùng Debt Service Ratio (DSR) để đo tỷ lệ tổng khoản trả nợ bắt buộc của hộ gia đình so với thu nhập khả dụng. Cách đo này cho thấy về mặt dòng tiền, điều đáng quan tâm không chỉ là tổng dư nợ mà là bao nhiêu thu nhập phải dành để phục vụ nợ mỗi kỳ.
Khi khoản trả nợ chiếm tỷ trọng lớn, gia đình có ít tiền linh hoạt hơn cho thực phẩm, nhà ở, chăm sóc, y tế hoặc các khoản bất ngờ. Rủi ro tăng rõ hơn khi nợ đi cùng thu nhập biến động hoặc quỹ dự phòng thấp, vì gia đình vẫn phải trả nợ ngay cả khi nguồn thu giảm. Dữ liệu SHED 2025 còn cho thấy từ năm 2023, số dư thẻ tín dụng trung bình tăng hơn 35% ở nhóm người tự mô tả là đang “khó xoay xở”. Con số này cho thấy khó khăn tài chính và việc mang số dư tín dụng cao có thể xuất hiện cùng nhau, nhưng không nên hiểu đây là bằng chứng rằng một phía luôn gây ra phía còn lại.
Do đó, kết luận “nợ cao thì chắc chắn căng thẳng” là quá đơn giản. Một gia đình có khoản vay lớn nhưng thu nhập ổn định, khoản trả hàng tháng hợp lý và có dự phòng vẫn có thể ít dễ tổn thương hơn gia đình có dư nợ nhỏ hơn nhưng khoản trả nợ chiếm tỷ trọng lớn trong thu nhập. Để đánh giá áp lực, gánh nặng trả nợ so với dòng tiền hữu dụng có ý nghĩa hơn việc chỉ nhìn vào tổng số nợ.
Thiếu quỹ dự phòng khiến cú sốc nhỏ nhanh thành thiếu hụt
Quỹ dự phòng là bộ đệm giúp tách một khoản chi bất ngờ khỏi việc phải vay mới, bán tài sản hoặc chậm thanh toán hóa đơn. Federal Reserve cũng xem khoản tiết kiệm khẩn cấp là nguồn lực giúp gia đình đối phó với biến động thu nhập và các khoản chi ngoài dự kiến. Khi bộ đệm này mỏng, một sự cố tương đối nhỏ cũng có thể nhanh chóng chuyển thành vấn đề dòng tiền. Đây là lý do hai gia đình có mức thu nhập và mức nợ tương tự vẫn có thể chịu áp lực khác nhau đáng kể.
SHED 2025 cho thấy 63% người trưởng thành có thể xử lý một khoản chi khẩn cấp giả định 400 USD bằng tiền mặt hoặc phương thức tương đương tiền mặt. 55% cho biết họ có quỹ “rainy day” đủ trang trải ba tháng chi phí, trong khi 30% nói rằng họ không thể trang trải ba tháng nếu mất nguồn thu chính bằng bất kỳ nguồn lực nào được khảo sát. Trong nhóm đang khó thanh toán hóa đơn, những người không thể xử lý khoản chi 500 USD bằng tiền tiết kiệm có xu hướng phải điều chỉnh thời điểm trả hóa đơn hoặc vay/bán tài sản nhiều hơn.
Cơ chế ở đây không phải quỹ dự phòng tự làm tăng thu nhập, mà là nó mua cho gia đình thời gian và khả năng lựa chọn. Khi có dự phòng, một khoản sửa xe hoặc hóa đơn y tế có thể được hấp thụ mà không làm gián đoạn các nghĩa vụ khác. Khi không có, cùng một khoản chi dễ tạo hiệu ứng dây chuyền sang nợ mới hoặc thanh toán trễ. Tuy nhiên, các mốc 400 USD hay ba tháng chi phí là chỉ báo trong khảo sát Hoa Kỳ, không phải chuẩn bắt buộc áp dụng cho mọi gia đình.
Chi phí chăm sóc, y tế và khoản bất ngờ tạo áp lực kép
Gia đình có trẻ nhỏ, người cao tuổi hoặc người cần hỗ trợ có thể chịu áp lực tài chính theo hai hướng cùng lúc: chi phí chăm sóc tăng và thời gian dành cho lao động có thể bị hạn chế. Federal Reserve ghi nhận nhu cầu chăm trẻ và chăm sóc người lớn có thể gây khó khăn cho ngân sách gia đình, đồng thời nhiều bà mẹ cho biết trách nhiệm chăm trẻ là một trong những lý do khiến họ không làm việc. Vì vậy, người phụ thuộc không chỉ làm tăng số khoản phải chi mà còn có thể làm nguồn thu kém linh hoạt hơn, đặc biệt khi việc chăm sóc khó thay thế.
Trong SHED 2025, trung vị chi phí chăm trẻ có trả phí là 1.083 USD mỗi tháng ở các gia đình sử dụng dịch vụ này. Với những gia đình đồng thời trả cả chăm trẻ và nhà ở, mức chăm trẻ trung vị cao hơn một nửa mức nhà ở trung vị 1.900 USD. Quy mô này cho thấy chi phí chăm sóc có thể trở thành một nghĩa vụ lớn trong ngân sách chứ không phải khoản phụ nhỏ.
Rủi ro còn tăng khi gia đình gặp các khoản chi khó dự báo. Cũng trong SHED 2025, 59% người trưởng thành cho biết họ có ít nhất một khoản chi lớn bất ngờ trong 12 tháng trước khảo sát; phổ biến nhất là sửa chữa hoặc thay xe lớn (30%), sửa nhà hoặc thiết bị gia dụng lớn (22%) và chi phí y tế lớn bất ngờ (21%). Một khoản như vậy chưa chắc gây căng thẳng nếu gia đình có biên dòng tiền và dự phòng đủ lớn, nhưng sẽ nguy hiểm hơn nhiều khi nó xuất hiện trên nền thu nhập thất thường hoặc nghĩa vụ cố định đã cao.
Nhiều yếu tố chồng lên nhau mới là tín hiệu rủi ro mạnh nhất
Các yếu tố gây căng thẳng tài chính hiếm khi hoạt động tách biệt. Một gia đình có thu nhập biến động nhưng chi phí cố định thấp và quỹ dự phòng dày có thể vẫn chống chịu tốt. Ngược lại, thu nhập tương đối cao nhưng đi cùng tiền nhà lớn, khoản trả nợ cao, chi phí chăm sóc đáng kể và ít tiền dự phòng vẫn có thể tạo cảm giác “không đủ tiền” rất nhanh khi có một cú sốc. CFPB cũng cho thấy ở mọi mức thu nhập vẫn tồn tại một bộ phận người có mức financial well-being thấp, tức thu nhập riêng lẻ không giải thích đầy đủ trạng thái tài chính.
Dữ liệu của CFPB về financial well-being cho thấy không có một trải nghiệm tài chính đơn lẻ nào định nghĩa nhóm có mức phúc lợi tài chính thấp. Tuy vậy, những người có điểm thấp nhất có khả năng cao hơn ít nhất gấp đôi so với dân số chung trong việc thiếu tiết kiệm khẩn cấp, không thanh toán đủ hóa đơn trong tháng và có nợ y tế. Kết quả này củng cố cách nhìn theo “cụm rủi ro”: càng nhiều điểm yếu xuất hiện đồng thời, gia đình càng ít lựa chọn để hấp thụ biến động.
Vì thế, khi nhận diện một gia đình dễ chịu áp lực hơn, nên nhìn đồng thời sáu tín hiệu: thu nhập có đủ và ổn định không; sau chi phí thiết yếu còn biên tiền mặt hay không; khoản trả nợ có khóa nhiều thu nhập không; chi phí nhà ở và chăm sóc có khó điều chỉnh không; quỹ dự phòng có đủ để xử lý cú sốc hay không; và gần đây gia đình có thường xuyên phải chậm hóa đơn, vay thêm hoặc nhờ hỗ trợ để trang trải chi phí hay không. Đây là khung nhận diện rủi ro, không phải công thức chẩn đoán có một ngưỡng duy nhất cho mọi hộ gia đình.
Một gia đình dễ bị căng thẳng tài chính hơn không chỉ vì thu nhập thấp, mà vì khoảng đệm giữa nguồn lực và nghĩa vụ quá nhỏ. Thu nhập biến động, chi phí thiết yếu và nhà ở cao, gánh nặng trả nợ lớn, thiếu quỹ dự phòng, chi phí chăm sóc đáng kể và các khoản bất ngờ đều làm biên dòng tiền hẹp lại theo những cơ chế khác nhau.
Yếu tố đáng chú ý nhất là sự cộng dồn. Khi thu nhập kém ổn định xuất hiện cùng nghĩa vụ cố định cao và dự phòng thấp, gia đình vừa khó điều chỉnh chi tiêu vừa ít khả năng hấp thụ cú sốc. Vì vậy, để hiểu đúng các yếu tố gây căng thẳng tài chính, cần đánh giá cả cấu trúc dòng tiền và khả năng chống chịu của gia đình thay vì kết luận từ một chỉ số riêng lẻ như thu nhập hay tổng dư nợ.

GỬI Ý KIẾN BÌNH LUẬN