Những yếu tố hình thành bất an tài chính trong gia đình
Mục lục
- Áp lực thu nhập và sự thiếu ổn định của nguồn tiền
- Chi phí sinh hoạt tăng và áp lực từ các nghĩa vụ tài chính
- Thiếu kế hoạch tài chính và khả năng dự phòng rủi ro
- Rủi ro bất ngờ làm gia tăng cảm giác không an toàn
- Cách các thành viên trong gia đình nhìn nhận và trao đổi về tiền bạc
- Kỳ vọng tài chính và sự so sánh với môi trường xung quanh
- Bất an tài chính hình thành từ sự kết hợp giữa yếu tố thực tế và tâm lý
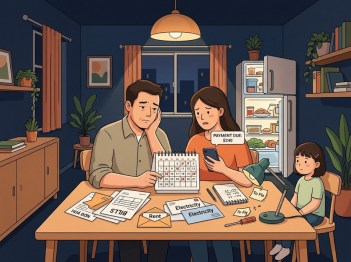
Cảm giác bất an tài chính trong gia đình thường hình thành từ sự kết hợp giữa áp lực thu nhập, chi phí sinh hoạt, thiếu kế hoạch tài chính, rủi ro bất ngờ và cách các thành viên nhìn nhận về tiền bạc
Bất an tài chính trong gia đình là trạng thái lo lắng, thiếu cảm giác an toàn hoặc không chắc chắn về khả năng duy trì cuộc sống, đáp ứng nhu cầu hiện tại và đối phó với những biến động trong tương lai. Cảm giác này không chỉ xuất phát từ việc có ít hay nhiều tiền, mà còn liên quan đến mức độ ổn định của nguồn lực tài chính, cách quản lý tiền bạc và nhận thức của các thành viên trong gia đình.
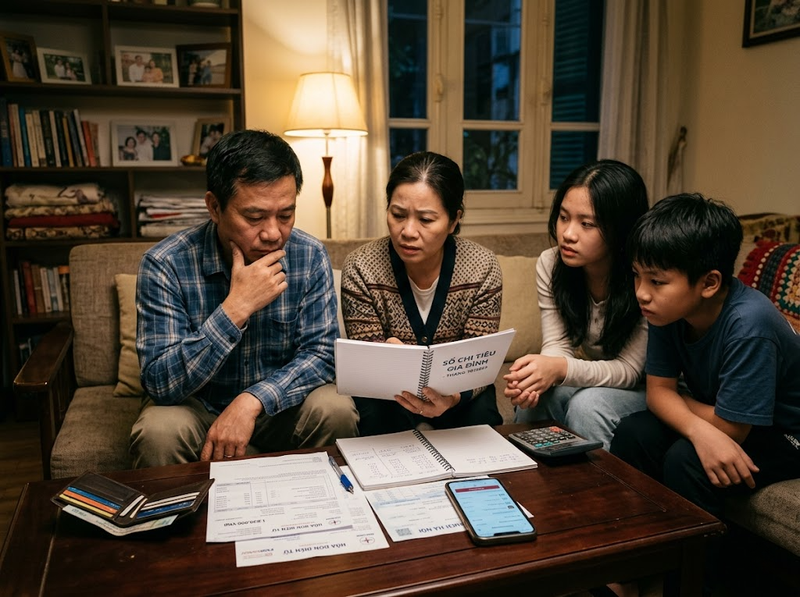
Để hiểu vì sao bất an tài chính hình thành, cần nhìn nhận từ các yếu tố tạo ra áp lực, cơ chế khiến áp lực đó chuyển thành cảm giác lo lắng và những điều kiện làm gia tăng hoặc giảm bớt mức độ bất an.
Áp lực thu nhập và sự thiếu ổn định của nguồn tiền
Một trong những yếu tố nền tảng tạo ra bất an tài chính trong gia đình là sự không chắc chắn về thu nhập. Khi nguồn tiền duy trì cuộc sống không ổn định, gia đình có thể thường xuyên phải lo lắng về khả năng chi trả cho các nhu cầu thiết yếu.
Bất an thường xuất hiện khi:
· Thu nhập không đủ đáp ứng các khoản chi cố định
· Nguồn thu phụ thuộc vào một công việc hoặc một cá nhân duy nhất
· Thu nhập biến động theo thời điểm hoặc hoàn cảnh kinh tế
· Gia đình không có nguồn dự phòng khi thu nhập giảm
Cơ chế hình thành cảm giác bất an nằm ở sự chênh lệch giữa nguồn lực hiện có và những nghĩa vụ tài chính cần duy trì. Khi khoảng cách này kéo dài, các thành viên có thể luôn trong trạng thái đề phòng trước những rủi ro có thể xảy ra.
Chi phí sinh hoạt tăng và áp lực từ các nghĩa vụ tài chính
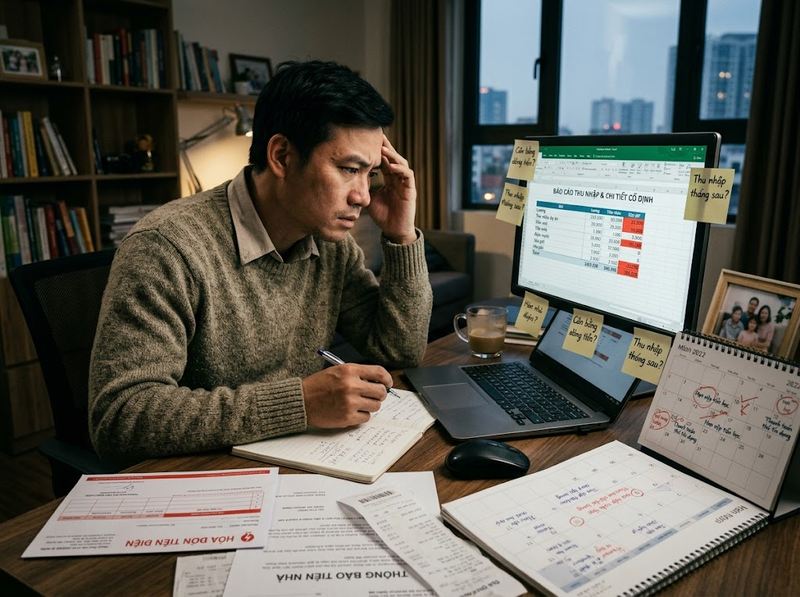
Ngay cả khi gia đình có thu nhập tương đối ổn định, bất an tài chính vẫn có thể xuất hiện nếu chi phí sinh hoạt tạo ra áp lực lớn.
Các yếu tố thường góp phần làm tăng cảm giác này gồm:
· Chi phí nhà ở
· Chi phí giáo dục
· Chi phí chăm sóc sức khỏe
· Khoản vay và nghĩa vụ trả nợ
· Các khoản chi phát sinh ngoài kế hoạch
Vấn đề không chỉ nằm ở tổng số tiền phải chi, mà còn ở khả năng kiểm soát dòng tiền. Khi phần lớn thu nhập đã được phân bổ cho các nghĩa vụ bắt buộc, gia đình có thể cảm thấy thiếu khả năng chủ động trước những thay đổi trong tương lai.
Thiếu kế hoạch tài chính và khả năng dự phòng rủi ro
Một gia đình không có kế hoạch tài chính rõ ràng dễ hình thành cảm giác bất an vì không biết nguồn lực hiện tại có đủ để đáp ứng các mục tiêu dài hạn hay không.
Những khoảng trống trong quản lý tài chính có thể bao gồm:
· Không theo dõi thu nhập và chi tiêu
· Không xác định mục tiêu tài chính chung
· Không xây dựng quỹ dự phòng
· Không có phương án khi xảy ra biến cố
Kế hoạch tài chính có vai trò tạo ra cảm giác kiểm soát. Khi thiếu kế hoạch, ngay cả những vấn đề nhỏ cũng có thể được cảm nhận như một nguy cơ lớn vì gia đình không có phương án ứng phó rõ ràng.
Rủi ro bất ngờ làm gia tăng cảm giác không an toàn
Bất an tài chính thường trở nên rõ rệt hơn khi gia đình phải đối mặt với những biến cố ngoài dự đoán.
Một số rủi ro phổ biến gồm:
· Mất việc hoặc giảm thu nhập
· Bệnh tật và chi phí chăm sóc sức khỏe
· Các khoản chi khẩn cấp
· Thay đổi lớn trong hoàn cảnh gia đình
Những rủi ro này tạo ra bất an vì chúng làm giảm khả năng dự đoán tương lai. Khi không có nguồn lực dự phòng, một sự kiện bất ngờ có thể ảnh hưởng trực tiếp đến chất lượng cuộc sống của cả gia đình.
Cách các thành viên trong gia đình nhìn nhận và trao đổi về tiền bạc
Bất an tài chính không chỉ đến từ con số trong tài khoản mà còn được hình thành từ tâm lý và cách gia đình giao tiếp về tài chính.
Một số yếu tố có thể làm gia tăng bất an:
· Thiếu trao đổi minh bạch về tiền bạc
· Khác biệt trong quan điểm chi tiêu giữa các thành viên
· Lo lắng quá mức về khả năng thiếu hụt trong tương lai
· Cảm giác mất kiểm soát đối với quyết định tài chính
Khi vấn đề tài chính không được chia sẻ và giải quyết như một vấn đề chung, áp lực có thể trở thành gánh nặng tâm lý riêng của từng cá nhân.
Kỳ vọng tài chính và sự so sánh với môi trường xung quanh
Gia đình cũng có thể cảm thấy bất an khi đánh giá tình trạng tài chính của mình dựa trên những tiêu chuẩn bên ngoài.
Các yếu tố ảnh hưởng gồm:
· So sánh mức sống với người khác
· Áp lực duy trì hình ảnh tài chính
· Kỳ vọng về nhà ở, giáo dục hoặc tiêu dùng
· Quan niệm rằng tài chính ổn định phải đạt một mức nhất định
Sự so sánh có thể khiến gia đình cảm thấy thiếu thốn ngay cả khi vẫn đáp ứng được các nhu cầu cơ bản, bởi cảm giác an toàn tài chính còn phụ thuộc vào nhận thức về sự đủ đầy.
Bất an tài chính hình thành từ sự kết hợp giữa yếu tố thực tế và tâm lý
Bất an tài chính trong gia đình không phải là kết quả của một nguyên nhân duy nhất. Nó thường xuất hiện từ sự kết hợp giữa:
· Mức độ ổn định của thu nhập
· Áp lực chi tiêu và nghĩa vụ tài chính
· Khả năng lập kế hoạch và dự phòng
· Mức độ tiếp xúc với rủi ro
· Cách gia đình giao tiếp và nhận thức về tiền bạc
Một gia đình có thể giảm cảm giác bất an khi tăng khả năng kiểm soát tài chính, xây dựng kế hoạch phù hợp và tạo sự thống nhất giữa các thành viên trong việc quản lý nguồn lực chung.
Việc hiểu các yếu tố hình thành bất an tài chính giúp gia đình nhận diện đúng nguyên nhân thay vì chỉ tập trung vào cảm giác lo lắng. Khi nguyên nhân được xác định rõ, các thành viên có thể đưa ra những điều chỉnh phù hợp để tạo sự ổn định và an tâm hơn trong đời sống tài chính.
Hỏi đáp về bất an tài chính trong gia đình
Bất an tài chính trong gia đình có chỉ xảy ra khi thiếu tiền không?
Không. Bất an tài chính có thể xuất hiện ngay cả khi gia đình có thu nhập ổn định nếu họ thiếu kế hoạch, không có dự phòng hoặc cảm thấy mất kiểm soát trước tương lai.
Vì sao thu nhập ổn định nhưng gia đình vẫn lo lắng về tài chính?
Vì cảm giác an toàn không chỉ phụ thuộc vào mức thu nhập mà còn liên quan đến khả năng quản lý chi tiêu, chuẩn bị cho rủi ro và mức độ chắc chắn về tương lai.
Yếu tố nào thường làm bất an tài chính trở nên nghiêm trọng hơn?
Các yếu tố như nợ cao, thiếu quỹ dự phòng, thu nhập không ổn định và thiếu trao đổi tài chính giữa các thành viên thường khiến mức độ bất an tăng lên.

GỬI Ý KIẾN BÌNH LUẬN