Vì sao kỳ vọng tài chính không rõ ràng dễ gây tranh cãi?
Mục lục
- Kỳ vọng ngầm tạo ra hai bộ quy tắc tài chính
- Tiền mang ý nghĩa khác nhau nên cùng hành vi bị hiểu khác nhau
- Vai trò tài chính mơ hồ dễ tạo cảm giác bất công
- Không có quy tắc chung khiến cùng một tranh cãi liên tục quay lại
- Căng thẳng tài chính làm sự mơ hồ dễ biến thành vấn đề quan hệ
- Làm rõ kỳ vọng giúp biến giả định thành nguyên tắc chung
Kỳ vọng tài chính không rõ ràng dễ biến khác biệt về tiền thành cảm giác thất hứa, bất công hoặc thiếu tôn trọng. Bài viết phân tích cơ chế khiến mâu thuẫn hình thành, lặp lại và cách tạo nguyên tắc chung để giảm tranh cãi.
Kỳ vọng tài chính không rõ ràng xuất hiện khi các thành viên trong gia đình cùng chia sẻ đời sống kinh tế nhưng chưa thống nhất điều mỗi người cho là “đương nhiên”. Một người có thể mặc nhiên cho rằng tiền thưởng phải được tiết kiệm, khoản chi lớn phải bàn bạc trước hoặc con cái phải hỗ trợ cha mẹ hàng tháng. Người khác lại có một tiêu chuẩn hoàn toàn khác mà chưa từng nói ra.
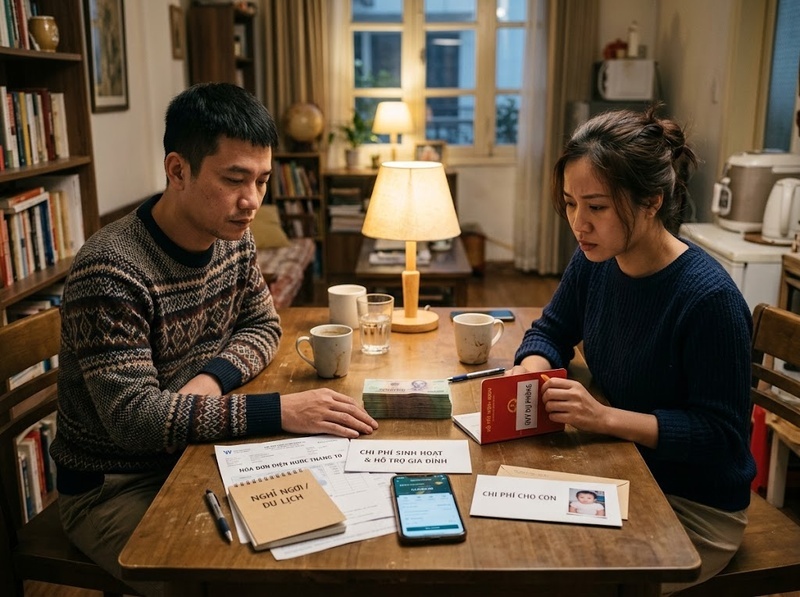
Vấn đề nằm ở chỗ kỳ vọng không biến mất chỉ vì chưa được nói thành lời. Mỗi người vẫn sử dụng kỳ vọng của mình để đánh giá hành vi của người còn lại. Khi hai bộ tiêu chuẩn ngầm khác nhau, một quyết định tài chính bình thường có thể bị diễn giải thành thiếu trách nhiệm, ích kỷ, kiểm soát hoặc không tôn trọng gia đình.
Vì vậy, tiền thường chỉ là bề mặt của cuộc tranh cãi. Phía dưới là sự va chạm giữa các giả định về trách nhiệm, công bằng, an toàn, quyền tự chủ và cách gia đình nên vận hành. Làm rõ kỳ vọng không có nghĩa mọi người phải suy nghĩ giống nhau, chia tiền theo tỷ lệ 50/50 hay bắt buộc dùng tài khoản chung. Điều quan trọng là những khác biệt phải trở thành thông tin chung thay vì tiếp tục tồn tại như những “quy tắc bí mật”.
Kỳ vọng ngầm tạo ra hai bộ quy tắc tài chính
Một gia đình có thể sống dưới cùng một mái nhà nhưng thực tế đang vận hành bằng hai hoặc nhiều “bộ quy tắc” khác nhau. Đây là cơ chế đầu tiên khiến kỳ vọng tài chính không rõ ràng dễ chuyển thành xung đột.
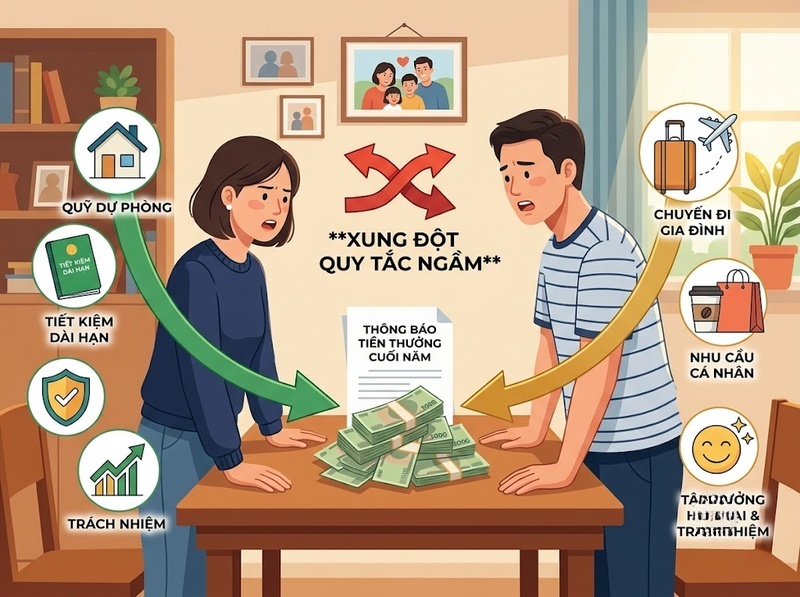
Chẳng hạn, một người xem khoản thưởng cuối năm là phần thu nhập nên đưa vào quỹ dự phòng. Người kia coi đó là tiền ngoài kế hoạch và có thể dùng để nghỉ ngơi hoặc mua sắm. Nếu chưa từng thống nhất cách xử lý thu nhập bất thường, cả hai đều có thể tin rằng lựa chọn của mình hoàn toàn hợp lý.
Tranh cãi bắt đầu khi một người không chỉ nhìn vào hành vi mà còn đánh giá hành vi đó dựa trên tiêu chuẩn riêng. “Dùng tiền thưởng để mua đồ” có thể nhanh chóng biến thành “không biết lo cho tương lai”. Ngược lại, “đưa hết tiền vào tiết kiệm” có thể bị hiểu thành “không quan tâm đến nhu cầu hiện tại của gia đình”.
Về mặt tâm lý, tình huống này giống một sự vi phạm kỳ vọng: người A tin rằng một nguyên tắc đã hiển nhiên, trong khi người B thậm chí không biết nguyên tắc ấy tồn tại. Cảm giác bị thất vọng vì thế thường mạnh hơn mức độ nghiêm trọng thực tế của khoản tiền.
Đây cũng là lý do việc nói “người kia đáng lẽ phải tự hiểu” rất dễ duy trì mâu thuẫn. Một kỳ vọng chỉ tồn tại trong suy nghĩ của một người không thể trở thành tiêu chuẩn chung để đánh giá người còn lại.
Tuy nhiên, kỳ vọng rõ ràng không đồng nghĩa với việc sẽ không còn bất đồng. Hai người vẫn có thể biết chính xác quan điểm của nhau nhưng không đồng ý. Khác biệt quan trọng là khi kỳ vọng đã được nói rõ, tranh luận có thể tập trung vào quy tắc nào hợp lý thay vì biến thành cáo buộc rằng ai đó đã phá vỡ một quy tắc chưa từng được thống nhất.
Tiền mang ý nghĩa khác nhau nên cùng hành vi bị hiểu khác nhau
Tiền không chỉ có giá trị trao đổi. Trong đời sống gia đình, nó còn có thể đại diện cho an toàn, tự do, trách nhiệm, sự quan tâm, địa vị hoặc khả năng kiểm soát cuộc sống. Chính tầng ý nghĩa này khiến một bất đồng tài chính nhỏ đôi khi tạo ra phản ứng cảm xúc rất lớn.
Một người từng sống trong môi trường kinh tế bất ổn có thể xem tiết kiệm là điều kiện để cảm thấy an toàn. Đối với họ, giảm quỹ dự phòng không đơn giản là giảm một con số trong tài khoản mà là tăng mức độ bất an. Trong khi đó, người khác có thể xem khả năng sử dụng một phần thu nhập theo ý mình là biểu hiện của quyền tự chủ. Việc phải xin ý kiến về mọi khoản chi vì thế dễ được cảm nhận như sự kiểm soát.
Tương tự, việc hỗ trợ cha mẹ hoặc người thân có thể được một người xem là nghĩa vụ gia đình không cần tranh luận. Người còn lại có thể nhìn cùng khoản tiền đó như một nghĩa vụ cần cân đối với mục tiêu của hộ gia đình hiện tại.
Khi các ý nghĩa này không được nói ra, cuộc tranh luận dễ bị nhầm thành chuyện “ai đúng về tiền”. Thực tế, hai bên có thể đang bảo vệ những giá trị khác nhau. Một người bảo vệ cảm giác an toàn; người kia bảo vệ sự tự chủ. Nếu chỉ tranh luận về khoản chi mà không nhận diện nhu cầu phía sau, vấn đề rất khó được giải quyết dứt điểm.
Sự khác biệt về ý nghĩa của tiền tự nó không phải vấn đề. Nó trở thành nguồn xung đột khi mỗi người coi cách hiểu của mình là mặc định chung và dùng nó để suy đoán động cơ của người còn lại.
Vai trò tài chính mơ hồ dễ tạo cảm giác bất công
Một nguồn tranh cãi khác xuất hiện khi gia đình chưa xác định rõ ai chịu trách nhiệm cho điều gì. Không chỉ số tiền mỗi người đóng góp mà cả việc quản lý hóa đơn, theo dõi nợ, lập quỹ dự phòng, chăm lo cho con hoặc hỗ trợ người thân đều có thể trở thành phần của trách nhiệm tài chính.
Khi trách nhiệm không rõ, mọi người thường đánh giá sự công bằng bằng thông tin mà mình nhìn thấy. Một người nghĩ mình đang gánh phần lớn chi phí. Người kia lại cảm thấy bản thân phải đảm nhiệm nhiều công việc không trực tiếp xuất hiện trên bảng sao kê. Cả hai đều có thể kết luận rằng mình đang đóng góp nhiều hơn.
Ở đây cần phân biệt công bằng về kết quả và công bằng trong quá trình ra quyết định. Một gia đình không nhất thiết phải chia mọi khoản tiền bằng nhau mới được xem là công bằng. Người có thu nhập cao hơn có thể đóng góp nhiều hơn; một người tạm thời giảm đóng góp vì chăm con; hoặc hai người có thể thống nhất một cách phân bổ hoàn toàn không theo tỷ lệ 50/50.
Điểm quan trọng là cách phân bổ đó có được biết trước, được cùng chấp nhận và có cơ chế điều chỉnh hay không. Một sự bất cân xứng đã được thống nhất có thể ít gây xung đột hơn một sự “bình đẳng” trên giấy nhưng đi kèm cảm giác một người luôn phải nhắc nhở, theo dõi hoặc chịu trách nhiệm cuối cùng.
Khi kỳ vọng mơ hồ, các thành viên dễ bắt đầu “ghi sổ trong đầu”: ai đã trả nhiều hơn, ai mua món gì, ai không làm đúng phần việc của mình. Những phép tính hồi tưởng này rất dễ biến bất đồng tài chính thành tranh luận về sự hy sinh, lòng biết ơn và mức độ tôn trọng.
Không có quy tắc chung khiến cùng một tranh cãi liên tục quay lại
Một cuộc tranh cãi được giải quyết thực sự khi gia đình không chỉ xử lý sự việc đã xảy ra mà còn tạo được nguyên tắc cho lần tiếp theo. Nếu không có nguyên tắc chung, mỗi quyết định tài chính mới lại buộc mọi người thương lượng từ đầu.
Hôm nay có thể là mua điện thoại. Tháng sau là chuyến du lịch. Sau đó là khoản tiền cho người thân vay. Dù đối tượng thay đổi, cơ chế xung đột vẫn giống nhau: gia đình chưa biết khoản nào một người có thể tự quyết, khoản nào cần trao đổi, điều gì được ưu tiên khi nguồn tiền có giới hạn và ai chịu trách nhiệm theo dõi cam kết.
Nghiên cứu của Papp, Cummings và Goeke-Morey công bố năm 2009 về xung đột tiền bạc trong hôn nhân đưa ra một điểm đáng chú ý: tiền không nhất thiết luôn là chủ đề gây bất đồng thường xuyên nhất, nhưng khi xung đột về tiền xuất hiện, nó có xu hướng mang tính lặp lại, kéo dài và khó giải quyết hơn nhiều chủ đề khác. Điều này phù hợp với bản chất của vấn đề: nếu chỉ giải quyết từng khoản tiền mà không xử lý quy tắc phía sau, nguyên nhân tạo tranh cãi vẫn còn nguyên.
Sự linh hoạt không phải đối lập với việc có quy tắc. Gia đình vẫn có thể thay đổi kế hoạch khi hoàn cảnh thay đổi. Khác biệt nằm ở chỗ mọi người biết cách đưa ra ngoại lệ thay vì mỗi ngoại lệ lại trở thành một cuộc đấu xem tiêu chuẩn của ai được ưu tiên.
Một hệ thống tài chính gia đình vì thế không cần quá chi tiết, nhưng phải tạo được điểm tham chiếu chung. Khi có điểm tham chiếu, tranh luận chuyển từ “tại sao anh/em lại làm như vậy?” sang “quyết định này có phù hợp với nguyên tắc chúng ta đã thống nhất không?”. Đó là sự thay đổi rất lớn về chất lượng của cuộc trao đổi.
Căng thẳng tài chính làm sự mơ hồ dễ biến thành vấn đề quan hệ
Không phải mọi thời điểm đều có mức độ nhạy cảm tài chính giống nhau. Khi thu nhập ổn định, quỹ dự phòng đủ và các nghĩa vụ nằm trong khả năng chi trả, một khác biệt nhỏ có thể được bỏ qua tương đối dễ dàng. Nhưng khi gia đình đang chịu áp lực về nợ, mất thu nhập, chi phí tăng hoặc có ít dư địa tài chính, cùng một sự mơ hồ có thể tạo phản ứng mạnh hơn.
Mô hình Căng thẳng Gia đình của Conger và cộng sự mô tả một cơ chế quan trọng: áp lực kinh tế có thể tạo căng thẳng cảm xúc, từ đó làm tăng khó khăn trong tương tác giữa các thành viên. Trong bối cảnh đó, kỳ vọng không rõ ràng trở nên đặc biệt nguy hiểm vì mỗi quyết định đều chứa nhiều bất định hơn.
Khi nguồn lực hạn chế, câu hỏi “khoản tiền này có nên được chi không?” không còn đơn thuần liên quan đến sở thích. Nó có thể được cảm nhận như một câu hỏi về mức độ an toàn của cả gia đình. Khả năng dung thứ cho những quyết định bất ngờ vì thế giảm xuống.
Căng thẳng còn làm tăng nguy cơ gán động cơ tiêu cực. Một khoản chi chưa trao đổi trước dễ bị diễn giải thành “không quan tâm đến gia đình”; một lời hỏi về chi tiêu có thể bị nghe thành “không tin tưởng tôi”. Khi cuộc tranh luận chuyển từ hành vi cụ thể sang đánh giá phẩm chất của một người, khả năng leo thang tăng rõ rệt.
Tuy nhiên, thiếu tiền không phải điều kiện bắt buộc để xảy ra xung đột tài chính. Một gia đình có nguồn lực lớn vẫn có thể tranh cãi dữ dội nếu kỳ vọng về quyền quyết định, trách nhiệm hoặc mục tiêu tài chính khác nhau. Áp lực kinh tế chủ yếu đóng vai trò khuếch đại những điểm mơ hồ đã tồn tại.
Làm rõ kỳ vọng giúp biến giả định thành nguyên tắc chung
Mục tiêu của việc làm rõ kỳ vọng không phải là loại bỏ mọi khác biệt. Một gia đình thực tế luôn có những ưu tiên cạnh tranh: tiêu dùng hiện tại và tiết kiệm tương lai, hỗ trợ người thân và bảo vệ ngân sách riêng, quyền tự chủ cá nhân và trách nhiệm chung.
Điều cần thay đổi là cách những khác biệt đó được quản lý. Thay vì chờ một giao dịch gây tranh cãi rồi mới phát hiện hai người đang nghĩ khác nhau, gia đình có thể chủ động biến những kỳ vọng quan trọng thành tiêu chí có thể quan sát và trao đổi.
1. Xác định mục tiêu ưu tiên: Làm rõ những mục tiêu nào cần được bảo vệ trước khi phân bổ tiền cho nhu cầu khác
2. Phân định trách nhiệm: Thống nhất ai chịu trách nhiệm cho từng nhóm chi phí, nghĩa vụ và công việc quản lý tài chính
3. Quy định quyền tự quyết: Xác định những khoản mỗi người có thể tự quyết và trường hợp nào cần trao đổi trước
4. Làm rõ các nghĩa vụ dễ gây bất ngờ: Bao gồm nợ, tiết kiệm, hỗ trợ người thân, chi phí cho con và những cam kết tài chính dài hạn
5. Thống nhất cách xử lý thay đổi: Quy định khi nào cần xem lại thỏa thuận và cách điều chỉnh nếu thu nhập, chi phí hoặc mục tiêu thay đổi
Không có một con số chung phù hợp với mọi gia đình. Ngưỡng chi tiêu cần trao đổi có thể rất khác tùy thu nhập, tài sản, nghĩa vụ và mức độ ổn định của từng hộ. Tương tự, chia 50/50, gộp toàn bộ tài khoản hay duy trì tiền riêng đều không phải điều kiện bắt buộc để có một quan hệ tài chính lành mạnh.
Tiêu chí quan trọng hơn là tính rõ ràng và khả năng dự đoán: mỗi người biết điều gì được kỳ vọng ở mình, biết người kia có quyền kỳ vọng điều gì và biết cách xử lý khi hoàn cảnh thay đổi.
Sự rõ ràng cũng có giới hạn. Nếu mâu thuẫn bắt nguồn từ việc cố ý che giấu thông tin, kiểm soát tài chính một chiều hoặc nguồn lực thực tế không đủ đáp ứng các nghĩa vụ cơ bản, chỉ thống nhất kỳ vọng sẽ không tự giải quyết toàn bộ vấn đề. Nhưng khi nguyên nhân chính là những giả định chưa từng được nói ra, việc tạo một bộ nguyên tắc chung có thể loại bỏ phần lớn vùng mơ hồ nuôi dưỡng tranh cãi.
Kỳ vọng tài chính không rõ ràng dễ gây tranh cãi vì mỗi người vẫn có tiêu chuẩn riêng nhưng lại tưởng tiêu chuẩn đó đã được người khác hiểu và chấp nhận. Khi một quyết định không phù hợp với tiêu chuẩn ngầm, bất đồng về tiền nhanh chóng được diễn giải thành vấn đề về trách nhiệm, công bằng, niềm tin hoặc sự tôn trọng.
Do đó, yếu tố quan trọng không phải là một gia đình có hoàn toàn giống nhau về quan điểm tiền bạc hay không. Điều quan trọng là những khác biệt có được đưa ra khỏi suy nghĩ cá nhân để trở thành thông tin chung hay không. Khi trách nhiệm, ưu tiên, quyền tự quyết và cách xử lý ngoại lệ được nói rõ, gia đình có một điểm tham chiếu chung để giải quyết bất đồng — thay vì phải đoán ý nhau rồi tranh cãi vì những quy tắc chưa từng được thống nhất.

GỬI Ý KIẾN BÌNH LUẬN