Nợ nần ảnh hưởng đến tâm lý gia đình như thế nào?
Mục lục
- Áp lực trả nợ tác động đến tâm lý gia đình qua cơ chế nào?
- Người trực tiếp gánh nợ dễ thay đổi tâm lý ra sao?
- Nợ nần làm quan hệ vợ chồng và người thân căng thẳng thế nào?
- Trẻ em và người phụ thuộc có thể bị ảnh hưởng dù không trực tiếp mang nợ
- Vì sao căng thẳng tâm lý có thể khiến bài toán nợ trở nên khó hơn?
- Điều gì quyết định nợ ảnh hưởng tâm lý gia đình nặng hay nhẹ?
Nợ nần có thể làm thay đổi cảm xúc, giấc ngủ, khả năng tập trung và cách các thành viên tương tác với nhau. Bài viết phân tích cơ chế khiến áp lực trả nợ lan từ một vấn đề tài chính thành căng thẳng của cả gia đình, đồng thời làm rõ những yếu tố khiến ảnh hưởng tâm lý nặng hoặc nhẹ hơn.
Ảnh hưởng tâm lý của nợ không tỷ lệ đơn giản với số tiền đang nợ. Hai gia đình có khoản nợ tương đương có thể phản ứng rất khác nhau nếu một bên có thu nhập ổn định, kế hoạch trả nợ khả thi và giao tiếp cởi mở, trong khi bên còn lại thường xuyên thiếu tiền, không biết tháng sau lấy gì thanh toán hoặc có thành viên che giấu tình hình tài chính.
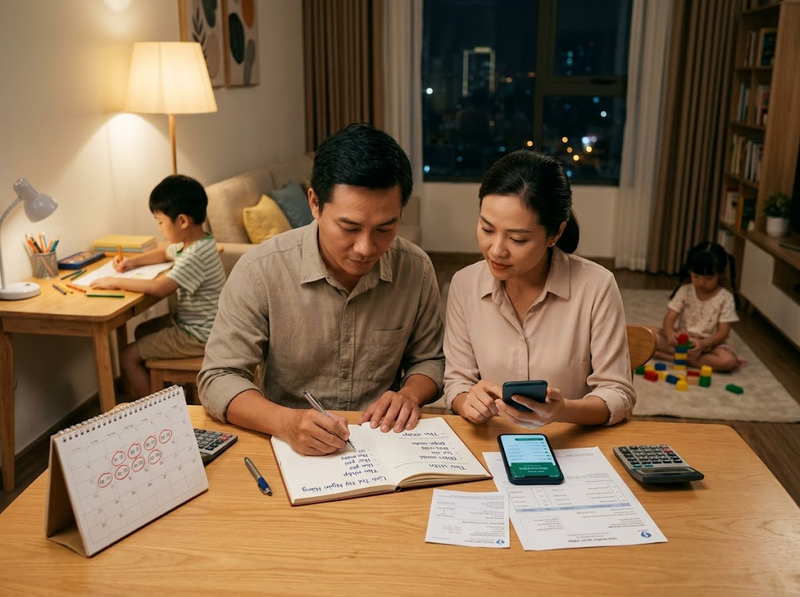
Vì vậy, khi xem xét nợ nần và tâm lý gia đình, yếu tố quan trọng không chỉ là quy mô khoản nợ mà còn là mức độ đe dọa mà gia đình cảm nhận: khoản nợ có kiểm soát được không, áp lực kéo dài bao lâu, hậu quả của việc chậm trả nghiêm trọng đến đâu và các thành viên có cảm thấy mình đang cùng giải quyết vấn đề hay không.
Áp lực trả nợ tác động đến tâm lý gia đình qua cơ chế nào?
Nợ trở thành một nguồn stress đặc biệt khi nghĩa vụ thanh toán lặp lại và gắn với tương lai. Một hóa đơn bất ngờ có thể gây căng thẳng trong vài ngày; một khoản nợ kéo dài khiến gia đình phải liên tục tính toán thu nhập sắp tới, ngày đến hạn, tiền sinh hoạt và hậu quả nếu không trả đúng kế hoạch.
Điểm quan trọng là bộ não không chỉ phản ứng với việc mất tiền đã xảy ra. Nó còn phản ứng với nguy cơ thiếu tiền trong tương lai. Chính trạng thái phải thường xuyên dự đoán và đề phòng này khiến vấn đề tài chính có thể chuyển thành vấn đề tâm lý.
Cảm giác mất kiểm soát làm stress kéo dài
Khi một thành viên không biết liệu tháng tới có đủ tiền thanh toán hay không, sự bất định dễ duy trì trạng thái cảnh giác: liên tục kiểm tra tài khoản, nghĩ đến kỳ hạn, sợ một khoản chi bất ngờ hoặc phản ứng mạnh hơn với những quyết định mua sắm bình thường.
Nếu người đó cảm thấy mình có kế hoạch khả thi và vẫn kiểm soát được tình hình, cùng một nghĩa vụ tài chính có thể gây áp lực thấp hơn. Ngược lại, thu nhập thất thường, khoản trả vượt khả năng hiện tại hoặc những biến cố liên tiếp có thể khiến cảm giác mất kiểm soát tăng lên.
Do đó, không tồn tại một số tiền nợ hay một tỷ lệ nợ trên thu nhập duy nhất có thể dự đoán chính xác mức tổn thương tâm lý cho mọi gia đình. Điều quyết định trải nghiệm stress còn là khả năng thanh toán, độ ổn định của nguồn lực và cách mỗi người đánh giá mức độ đe dọa.
Nợ chiếm dụng “băng thông” nhận thức
Áp lực tài chính còn tiêu tốn sự chú ý. Một người đang phải suy nghĩ liên tục về các khoản đến hạn có thể vẫn đi làm và sinh hoạt bình thường, nhưng một phần năng lực nhận thức luôn bị giữ lại cho việc tính toán tiền bạc.
Nghiên cứu về sự khan hiếm và áp lực tài chính cho thấy khi một vấn đề tiền bạc trở nên cấp bách, con người có xu hướng tập trung rất mạnh vào vấn đề trước mắt. Sự tập trung này có ích trong ngắn hạn nhưng có thể khiến việc ghi nhớ, cân nhắc nhiều phương án và lập kế hoạch dài hạn trở nên khó khăn hơn.
Điều đó giải thích tại sao người chịu áp lực nợ đôi khi trở nên hay quên, khó tập trung hoặc thiếu kiên nhẫn. Đây không nhất thiết là biểu hiện của một rối loạn tâm lý; trong nhiều trường hợp, nó phản ánh việc nguồn lực nhận thức đang phải gánh thêm một mối lo kéo dài.
Stress của một người có thể lan sang cả gia đình
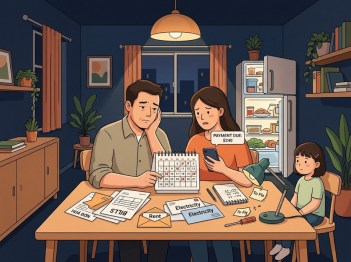
Gia đình là một hệ thống tương tác. Một người mất ngủ vì lo khoản vay có thể dễ cáu hơn vào ngày hôm sau. Người bạn đời nhận thấy sự khó chịu nhưng không biết nguyên nhân có thể phản ứng phòng vệ. Một cuộc trò chuyện vốn chỉ liên quan đến mua sắm cuối cùng lại biến thành tranh cãi về trách nhiệm, công bằng hoặc niềm tin.
Family Stress Model trong nghiên cứu gia đình mô tả một chuỗi tương tự: áp lực kinh tế có thể làm tăng distress ở người chăm sóc, từ đó ảnh hưởng tới quan hệ giữa người lớn và cách họ tương tác với con cái. Như vậy, người không đứng tên khoản nợ vẫn có thể chịu hậu quả tâm lý thông qua môi trường cảm xúc trong gia đình.
Người trực tiếp gánh nợ dễ thay đổi tâm lý ra sao?
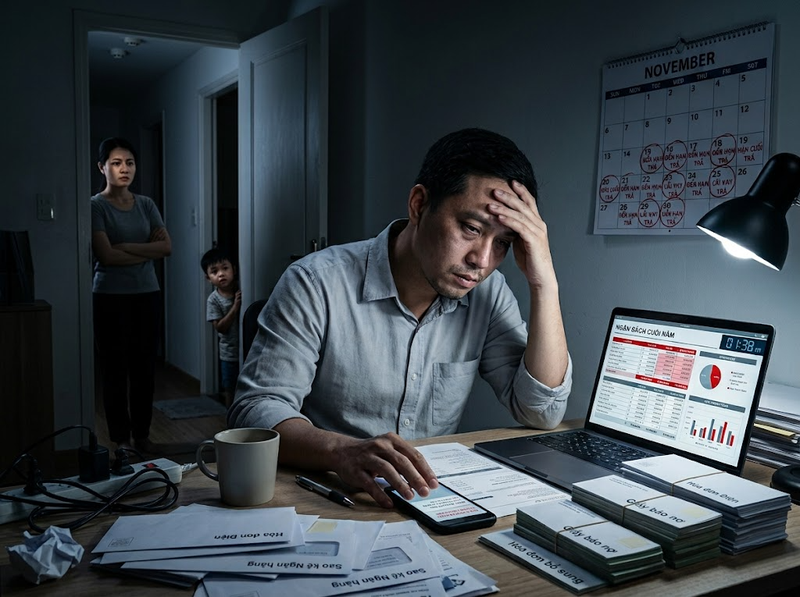
Người chịu trách nhiệm chính với khoản nợ thường phải đối mặt đồng thời với hai loại áp lực: nghĩa vụ tài chính thực tế và ý nghĩa tâm lý mà họ gắn cho khoản nợ.
Ở cấp độ cảm xúc, họ có thể thường xuyên lo lắng về kỳ thanh toán tiếp theo, sợ mất khả năng đáp ứng nhu cầu của gia đình hoặc cảm thấy tội lỗi vì cho rằng mình đã đưa cả nhà vào tình thế khó khăn. Nếu nợ bị xem như bằng chứng của thất bại cá nhân, cảm giác xấu hổ có thể xuất hiện bên cạnh nỗi lo về tiền.
Các tổng quan hệ thống và phân tích gộp về nợ cá nhân đã ghi nhận mối liên hệ giữa tình trạng nợ và nhiều vấn đề sức khỏe tâm thần. Tuy nhiên, phần lớn bằng chứng thuộc dạng quan sát. Vì vậy, không thể suy ra rằng cứ có nợ là sẽ xuất hiện bệnh lý tâm thần, hay khoản nợ luôn là nguyên nhân duy nhất. Thu nhập thấp, thất nghiệp, bệnh tật, biến cố gia đình và nhiều yếu tố khác có thể đồng thời tác động đến cả tài chính lẫn tâm lý.
Giấc ngủ thường là một trong những nơi áp lực thể hiện rõ. Người mắc nợ có thể nằm xuống nhưng vẫn tiếp tục tính toán các khoản phải trả, tưởng tượng những tình huống xấu hoặc kiểm tra điện thoại, tài khoản nhiều lần. Ngủ kém lại làm giảm khả năng điều hòa cảm xúc, khiến người đó dễ nổi nóng và khó tập trung hơn vào ngày hôm sau.
Một phản ứng khác là né tránh. Khi cảm giác sợ hãi hoặc xấu hổ quá mạnh, một số người trì hoãn mở thông báo, không muốn nói về tiền hoặc cố gắng hành xử như thể vấn đề chưa tồn tại. Sự né tránh có thể giúp giảm lo âu trong vài giờ, nhưng thường làm cảm giác bất an kéo dài vì nguồn gây stress vẫn chưa được xử lý.
Điểm cần phân biệt là stress tài chính không đồng nghĩa với một chẩn đoán tâm thần. Cường độ, thời gian kéo dài và mức độ ảnh hưởng đến công việc, giấc ngủ, quan hệ cũng như sinh hoạt hằng ngày mới giúp phản ánh mức độ nghiêm trọng của vấn đề.
Nợ nần làm quan hệ vợ chồng và người thân căng thẳng thế nào?
Xung đột liên quan đến nợ hiếm khi chỉ là tranh luận về một con số. Đằng sau khoản tiền thường có những câu hỏi tâm lý lớn hơn: Ai phải chịu trách nhiệm? Ai đang hy sinh nhiều hơn? Người kia có đáng tin không? Gia đình còn an toàn không? Ai có quyền quyết định chi tiêu?
Vì vậy, một cuộc tranh luận về vài khoản mua sắm nhỏ đôi khi lại mang sức nặng của toàn bộ bất an tài chính.
Xung đột tiền bạc thường là xung đột về an toàn và công bằng
Khi nguồn lực bị hạn chế, những ưu tiên khác nhau dễ va chạm. Một người muốn cắt tối đa chi tiêu để giảm nợ nhanh hơn; người khác muốn duy trì một phần sinh hoạt bình thường để cuộc sống không trở thành chuỗi ngày chịu đựng.
Cả hai cách nhìn đều có thể xuất phát từ nhu cầu tạo cảm giác an toàn, nhưng biểu hiện khác nhau. Nếu mỗi bên coi lựa chọn của mình là lựa chọn duy nhất có trách nhiệm, cuộc trao đổi dễ chuyển từ “chúng ta giải quyết khoản nợ thế nào?” sang “anh/chị chính là vấn đề”.
Áp lực kéo dài còn có thể hình thành vòng tương tác truy đuổi – né tránh: một người liên tục hỏi về tiền vì muốn kiểm soát rủi ro, trong khi người kia càng bị hỏi càng né tránh vì xấu hổ hoặc mệt mỏi. Hai phản ứng vô tình củng cố lẫn nhau.
Che giấu khoản nợ có thể biến áp lực tài chính thành khủng hoảng niềm tin
Một thành viên đôi khi giấu khoản nợ với ý định “không muốn cả nhà lo”. Nhưng khi thông tin được phát hiện muộn, vấn đề không còn chỉ là số tiền. Người thân có thể bắt đầu nghi ngờ liệu còn khoản nào chưa được nói ra hoặc các quyết định tài chính khác có đáng tin hay không.
Khi đó, gia đình phải giải quyết hai lớp vấn đề cùng lúc: áp lực thanh toán và tổn thương niềm tin.
Ngược lại, minh bạch cũng không có nghĩa là phải nói về nợ mọi lúc. Việc biến mọi bữa ăn hay mọi quyết định nhỏ thành một cuộc kiểm tra tài chính có thể khiến cả nhà sống trong trạng thái căng thẳng thường trực. Mục tiêu có ích hơn là tạo ra thời điểm và cách thức trao đổi đủ rõ ràng để tiền bạc không chiếm toàn bộ không gian quan hệ.
Trẻ em và người phụ thuộc có thể bị ảnh hưởng dù không trực tiếp mang nợ
Trẻ em không cần biết số dư khoản vay để nhận ra gia đình đang căng thẳng. Các em có thể quan sát thấy cha mẹ thường xuyên tranh luận, ít kiên nhẫn hơn, giảm những hoạt động quen thuộc hoặc tỏ ra lo lắng mỗi khi nhắc tới tiền.
Theo cơ chế của Family Stress Model, áp lực kinh tế có thể ảnh hưởng tới trẻ thông qua trạng thái tâm lý và hành vi của người chăm sóc. Khi cha mẹ bị stress kéo dài, họ có thể khó duy trì mức độ kiên nhẫn, nhất quán và hiện diện cảm xúc như trước. Trẻ vì vậy chịu ảnh hưởng từ không khí gia đình, chứ không nhất thiết từ việc hiểu bản chất khoản nợ.
Biểu hiện cũng thay đổi theo độ tuổi. Trẻ nhỏ có thể trở nên bám người chăm sóc hơn hoặc phản ứng mạnh với những thay đổi trong sinh hoạt. Trẻ lớn hơn có thể lo lắng, thu mình hoặc chú ý quá nhiều tới chuyện tiền bạc. Thanh thiếu niên đôi khi tự hạn chế nhu cầu của mình hoặc cảm thấy có trách nhiệm phải giúp gia đình dù người lớn chưa yêu cầu.
Những biểu hiện đó không đủ để kết luận nợ là nguyên nhân. Hành vi và tâm trạng của trẻ chịu ảnh hưởng của nhiều yếu tố khác như trường học, quan hệ bạn bè, sức khỏe và giai đoạn phát triển. Giá trị của việc nhận biết mối liên hệ nằm ở chỗ người lớn có thể tránh đưa trẻ vào giữa xung đột hoặc khiến trẻ cảm thấy mình phải chịu trách nhiệm cho khó khăn tài chính.
Duy trì một số thói quen ổn định và giải thích tình hình ở mức phù hợp với độ tuổi thường có ý nghĩa tâm lý hơn việc cố giả vờ rằng không có gì xảy ra. Trẻ cần cảm giác người lớn vẫn đang chịu trách nhiệm về vấn đề, thay vì phải tự suy đoán từ những cuộc tranh cãi mà các em không hiểu đầy đủ.
Vì sao căng thẳng tâm lý có thể khiến bài toán nợ trở nên khó hơn?
Quan hệ giữa nợ và stress không nhất thiết chỉ đi theo một chiều. Nó có thể hình thành một vòng phản hồi.
Áp lực trả nợ làm tăng lo lắng và chiếm dụng sự chú ý. Lo lắng kéo dài có thể gây mất ngủ, giảm khả năng tập trung và khiến những công việc liên quan đến tiền trở nên khó chịu hơn. Người mắc nợ vì thế dễ trì hoãn kiểm tra thông tin hoặc chỉ tập trung vào nghĩa vụ gần nhất. Nếu một vấn đề bị bỏ sót, căng thẳng lại tăng lên.
Ở cấp độ gia đình, vòng lặp tương tự có thể xảy ra. Stress khiến một thành viên trở nên nóng nảy hoặc khép kín; xung đột làm sự hợp tác giảm; thiếu hợp tác khiến việc thống nhất các ưu tiên khó hơn; sự hỗn loạn đó lại làm mọi người cảm thấy tình hình tài chính mất kiểm soát.
Điều này không có nghĩa người đang nợ mặc nhiên đưa ra quyết định kém. Nó cho thấy chất lượng quyết định phụ thuộc một phần vào trạng thái nhận thức và cảm xúc tại thời điểm ra quyết định. Một người được ngủ đủ, có thông tin rõ và cảm thấy có quyền kiểm soát thường ở vị thế tốt hơn để suy nghĩ so với chính họ khi đang hoảng sợ và kiệt sức.
Ngay cả việc theo dõi tài chính cũng có một điểm cân bằng. Kiểm tra có kế hoạch có thể tăng cảm giác kiểm soát, trong khi kiểm tra tài khoản hoặc nhắc lại khoản nợ liên tục có thể giữ hệ thần kinh trong trạng thái cảnh giác. Vì vậy, giảm áp lực tâm lý không đồng nghĩa với né tránh vấn đề; nó là tạo điều kiện để gia đình đối diện vấn đề trong trạng thái có khả năng suy nghĩ và hợp tác tốt hơn.
Điều gì quyết định nợ ảnh hưởng tâm lý gia đình nặng hay nhẹ?
Không có một phản ứng tâm lý cố định cho mọi gia đình. Khoản nợ trở nên khó chịu hơn về mặt tâm lý khi nó đi kèm cảm giác không thể dự đoán, không thể kiểm soát hoặc phải đối mặt một mình.
Mức ảnh hưởng thường cần được nhìn đồng thời qua nhiều dấu hiệu:
· Nghĩa vụ thanh toán thường xuyên vượt quá nguồn tiền mà gia đình cảm thấy có thể chủ động sắp xếp
· Thu nhập bấp bênh hoặc liên tục xuất hiện những khoản chi ngoài dự kiến
· Một hoặc nhiều thành viên che giấu thông tin tài chính hoặc né tránh mọi cuộc trao đổi về tiền
· Mất ngủ, lo lắng, cáu gắt hoặc thu mình kéo dài thay vì chỉ xuất hiện quanh ngày thanh toán
· Xung đột về tiền bắt đầu lan sang những chủ đề không liên quan và làm suy giảm niềm tin
· Công việc, học tập, việc chăm sóc con hoặc sinh hoạt thường ngày bị ảnh hưởng rõ rệt
· Trẻ em bắt đầu bị cuốn vào tranh cãi hoặc cảm thấy mình phải giải quyết khó khăn của người lớn
Ngược lại, tác động tâm lý thường dễ kiểm soát hơn khi các thành viên biết tình hình thực tế, có vai trò rõ ràng, duy trì được một mức thu nhập tương đối ổn định và cảm thấy kế hoạch hiện tại có khả năng thực hiện. Sự hỗ trợ từ người thân cũng có giá trị vì nó làm giảm cảm giác cá nhân phải một mình gánh toàn bộ mối đe dọa.
Một hiểu nhầm phổ biến là phải giải quyết xong nợ thì tâm lý mới có thể cải thiện. Trên thực tế, hai vấn đề có thể được xử lý song song. Gia đình có thể quy định thời điểm trao đổi về tài chính thay vì nhắc đến nó cả ngày, tách việc đánh giá một quyết định khỏi việc phán xét con người, duy trì giấc ngủ và những nếp sinh hoạt cơ bản, đồng thời tránh để trẻ trở thành người hòa giải trong xung đột của người lớn.
Nếu lo âu, mất ngủ, khí sắc giảm hoặc xung đột kéo dài đến mức làm suy giảm rõ rệt khả năng làm việc, học tập, chăm sóc bản thân hay duy trì quan hệ, việc tìm hỗ trợ từ chuyên gia sức khỏe tâm thần hoặc tư vấn gia đình có thể phù hợp. Mức độ cần hỗ trợ nên dựa vào tổn hại chức năng và thời gian kéo dài, không phải đơn thuần dựa vào số tiền đang nợ.
Nợ nần có thể thay đổi tâm lý gia đình theo một chuỗi rộng hơn nhiều so với cảm giác “lo thiếu tiền”. Nghĩa vụ trả nợ kéo dài tạo ra bất định và cảm giác mất kiểm soát; những yếu tố này làm tăng stress, chiếm dụng sự chú ý và có thể ảnh hưởng đến giấc ngủ, cảm xúc cũng như cách một người giao tiếp. Từ đó, áp lực của một thành viên có khả năng lan sang quan hệ vợ chồng, cách chăm sóc con và bầu không khí chung của gia đình.
Tuy nhiên, nợ không đồng nghĩa với khủng hoảng tâm lý và cũng không có một ngưỡng tiền nợ chung quyết định gia đình sẽ chịu ảnh hưởng đến đâu. Mức độ tác động phụ thuộc vào khả năng kiểm soát khoản nợ, độ ổn định của nguồn lực, thời gian chịu áp lực, cách các thành viên giao tiếp và mức hỗ trợ họ có. Hiểu được cơ chế này giúp gia đình nhìn nợ như một vấn đề cần cùng quản lý, thay vì biến nó thành thước đo giá trị hoặc lỗi lầm của từng thành viên.

GỬI Ý KIẾN BÌNH LUẬN