Cách xây dựng thói quen trao đổi tài chính định kỳ
Mục lục
- Xác định mục tiêu là phối hợp, không phải kiểm tra
- Cố định nhịp trao đổi bằng một tín hiệu lặp lại
- Thiết kế buổi trao đổi đủ ngắn và có cấu trúc
- Tạo quy tắc nói chuyện để giảm phản ứng phòng thủ
- Biến mỗi buổi trao đổi thành một vòng lặp hành động
- Đo hiệu quả và điều chỉnh nhịp thay vì cố giữ lịch bằng mọi giá
Trao đổi tài chính định kỳ sẽ dễ duy trì hơn khi gia đình biến việc nói chuyện về tiền thành một vòng lặp đơn giản: có thời điểm cố định, nội dung rõ ràng, cách trao đổi an toàn và hành động cụ thể sau mỗi buổi. Bài viết hướng dẫn cách thiết kế nhịp trao đổi đủ thực tế để trở thành thói quen hợp tác thay vì một cuộc kiểm tra tài chính.
Một cuộc trao đổi về tiền chỉ trở thành “định kỳ” khi nó có tính dự đoán được, chứ không đơn thuần là diễn ra nhiều lần. Gia đình cần biết khi nào sẽ nói chuyện, thường xem xét những vấn đề gì và cuộc trao đổi sẽ kết thúc theo cách nào. Khi cấu trúc này ổn định, mỗi lần bắt đầu sẽ đòi hỏi ít công sức hơn.
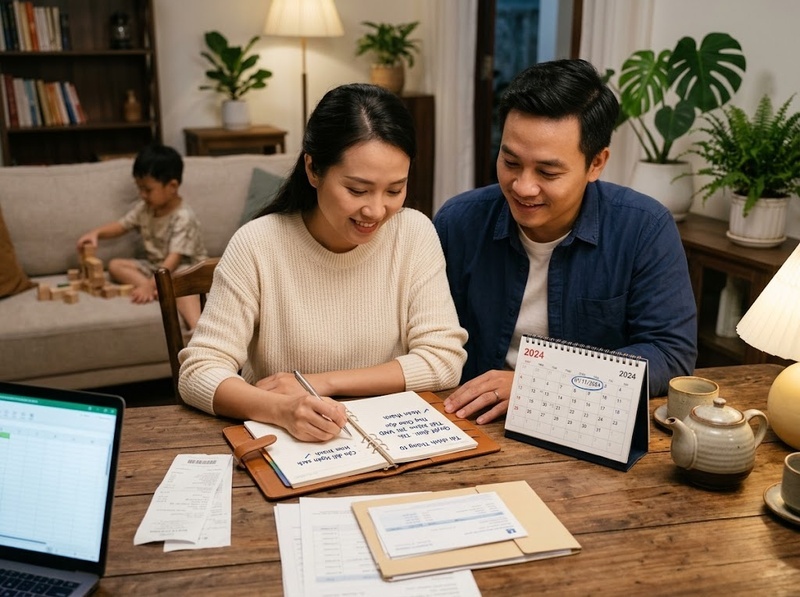
Vì vậy, mục tiêu không phải tổ chức thêm những “cuộc họp tài chính” thật trang trọng. Điều cần xây dựng là một vòng lặp đủ nhẹ để lặp lại: có tín hiệu bắt đầu, có một cấu trúc quen thuộc, có quyết định hoặc hành động sau cuộc nói chuyện và có lần kiểm tra tiếp theo. Chính vòng lặp này biến một việc thường bị trì hoãn thành một phần của cách gia đình phối hợp với nhau.
Xác định mục tiêu là phối hợp, không phải kiểm tra
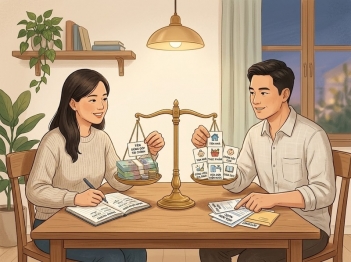
Thói quen rất khó hình thành nếu một người coi buổi trao đổi là lúc bị chất vấn về cách tiêu tiền, còn người kia coi đó là cơ hội kiểm tra xem mọi thứ có được làm “đúng” hay không. Trước cả việc chọn ngày hay chuẩn bị bảng tính, gia đình cần thống nhất cuộc trao đổi tài chính tồn tại để cùng nhìn vào tình hình và phối hợp quyết định.
Khác biệt này ảnh hưởng trực tiếp đến cách cuộc trò chuyện diễn ra. Câu hỏi “Tại sao tháng này lại tiêu nhiều như vậy?” dễ đặt người nghe vào vị trí phải tự bảo vệ. Trong khi đó, “Khoản này đang cao hơn điều mình dự kiến; mình cần điều chỉnh gì cho phần còn lại của tháng?” đưa hai người về cùng một phía của vấn đề. Dữ liệu vẫn được xem xét, nhưng dữ liệu được dùng để ra quyết định thay vì quy trách nhiệm.
Ngay từ đầu, gia đình nên thống nhất phạm vi thông tin nào thực sự cần chia sẻ. Những nghĩa vụ chung, khoản chi ảnh hưởng đến kế hoạch chung, thay đổi thu nhập hay cam kết tài chính mới thường cần được nhìn thấy bởi những người cùng chịu ảnh hưởng. Điều đó không đồng nghĩa mọi giao dịch cá nhân đều phải được giải trình.
Đây cũng là một ranh giới quan trọng: hợp tác tài chính không đồng nghĩa với giám sát tài chính. Khi mỗi cuộc trao đổi đều tạo cảm giác phải chứng minh mình vô tội hoặc xin phép cho những quyết định đã nằm trong phạm vi tự chủ đã thống nhất, hình thức trao đổi có thể vẫn tồn tại nhưng thói quen hợp tác sẽ suy yếu.
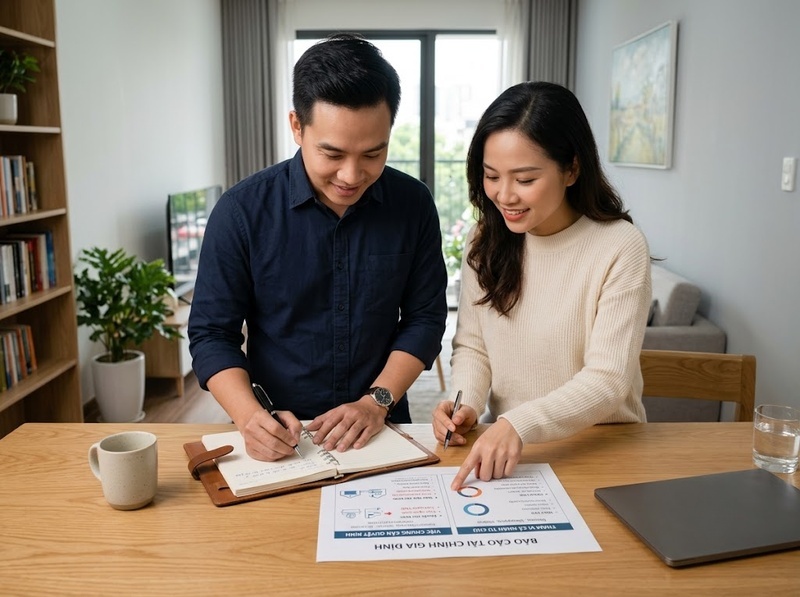
Cố định nhịp trao đổi bằng một tín hiệu lặp lại
Trong khoa học hành vi, hành vi được lặp lại trong một bối cảnh ổn định thường dễ trở nên quen thuộc hơn hành vi mỗi lần đều phải quyết định lại từ đầu. Nguyên tắc này đặc biệt hữu ích với trao đổi tài chính, bởi một trong những nguồn gây trì hoãn phổ biến chính là câu hỏi: “Bao giờ mình mới nên nói chuyện về việc này?”
Thay vì hẹn “khi nào rảnh”, hãy gắn cuộc trao đổi với một tín hiệu có sẵn trong đời sống gia đình: tối đầu tiên sau ngày nhận lương, sáng Chủ nhật cuối tháng hoặc một thời điểm cố định sau khi các khoản thanh toán định kỳ đã được cập nhật. Khi tín hiệu xuất hiện đều đặn, việc bắt đầu cuộc trò chuyện ít phụ thuộc hơn vào trí nhớ và động lực nhất thời.
Tần suất không cần giống nhau ở mọi gia đình. Khi dòng tiền biến động nhiều, có nhiều khoản phải theo dõi hoặc đang trải qua giai đoạn có nhiều quyết định tài chính, trao đổi hàng tuần hoặc hai tuần một lần có thể dễ quản lý hơn. Khi thu nhập, chi phí và nghĩa vụ tương đối ổn định, một nhịp hàng tháng có thể đã đủ. Đây là lựa chọn vận hành chứ không phải một tiêu chuẩn chung mà mọi gia đình phải tuân theo.
Quan trọng hơn tần suất là tính dự đoán được. Một buổi hàng tháng diễn ra tương đối đều thường tạo thói quen tốt hơn một kế hoạch “mỗi tuần” nhưng liên tục bị bỏ. Nếu lỡ một buổi, gia đình cũng không cần coi chuỗi thói quen đã thất bại. Hãy dùng một quy tắc phục hồi đơn giản: chuyển sang thời điểm gần nhất phù hợp rồi quay lại nhịp cũ, thay vì chờ đến kỳ tiếp theo hoặc bỏ hẳn lịch.
Thiết kế buổi trao đổi đủ ngắn và có cấu trúc
Một lịch định kỳ chỉ giải quyết câu hỏi khi nào nói. Muốn thói quen tồn tại lâu dài, gia đình còn phải giảm ma sát của câu hỏi sẽ nói những gì.
Nếu mỗi buổi đều bắt đầu bằng việc mở hàng loạt tài khoản, nhớ lại mọi giao dịch và tìm xem vấn đề nào cần bàn, chi phí chuẩn bị sẽ rất cao. Ngược lại, một cấu trúc quen thuộc giúp mọi người biết trước điều gì sắp xảy ra và giảm khả năng cuộc nói chuyện lan từ một khoản chi nhỏ sang toàn bộ lịch sử tài chính của gia đình.
Một khung thực hành có thể gồm bốn bước:
1. Nhìn nhanh tình hình hiện tại: Kiểm tra những thay đổi đáng chú ý về dòng tiền, nghĩa vụ sắp đến hoặc mục tiêu chung
2. Xác định điểm lệch: Tìm những khoản hoặc sự kiện khác với kế hoạch thay vì xem lại mọi giao dịch
3. Chọn việc cần quyết định: Tập trung vào một vài vấn đề thực sự cần hai bên thống nhất
4. Chốt bước tiếp theo: Ghi rõ ai thực hiện việc gì và khi nào sẽ kiểm tra lại
Gia đình có thể bắt đầu bằng một khung thời gian thử nghiệm tương đối ngắn, chẳng hạn 20–30 phút, rồi điều chỉnh theo thực tế. Đây không phải thời lượng chuẩn. Giá trị của giới hạn thời gian nằm ở chỗ nó buộc cuộc trao đổi tập trung vào những vấn đề cần phối hợp thay vì biến thành một phiên rà soát không có điểm kết thúc.
Nếu xuất hiện một vấn đề lớn cần nhiều thời gian, hãy tách nó khỏi nhịp trao đổi thường kỳ và hẹn một cuộc thảo luận riêng. Cách làm này bảo vệ một đặc tính rất quan trọng của thói quen: người tham gia có thể dự đoán được mức công sức mà mỗi lần thực hiện đòi hỏi.
Tạo quy tắc nói chuyện để giảm phản ứng phòng thủ
Tiền không chỉ là những con số. Một khoản chi có thể gắn với cảm giác tự do, trách nhiệm, an toàn, công bằng hoặc quyền kiểm soát. Vì vậy, hai người có thể nhìn cùng một dữ liệu nhưng phản ứng hoàn toàn khác nhau.
Một cấu trúc giao tiếp hữu ích là tách sự kiện, cách hiểu và đề nghị. Trước tiên nói điều gì đã xảy ra; sau đó giải thích vì sao nó đáng chú ý; cuối cùng xác định cần cùng nhau quyết định điều gì. Cách này làm giảm khả năng một nhận xét về tình hình tài chính bị nghe thành nhận xét về tính cách của người còn lại.
Ngôn ngữ cũng tạo khác biệt. “Mình đang vượt phần đã dự kiến, vậy tháng này mình muốn điều chỉnh ở đâu?” hướng cuộc trò chuyện tới bài toán chung. “Em/anh lại tiêu quá tay” biến bài toán thành lỗi của một cá nhân. Khi mục tiêu là tạo một thói quen có thể lặp lại hàng tháng hoặc hàng tuần, cảm giác sau mỗi cuộc trao đổi quan trọng không kém quyết định được đưa ra trong cuộc trao đổi đó.
Gia đình cũng nên cho phép tạm dừng khi cảm xúc đã cao đến mức hai bên không còn xử lý thông tin tốt. Tạm dừng không có nghĩa né tránh chủ đề; điều kiện là phải có thời điểm quay lại rõ ràng. Nếu những vấn đề giống nhau thường xuyên khiến cuộc trò chuyện đổ vỡ, tăng số lần họp thường không giải quyết được nguyên nhân. Khi đó cần xem lại cách phân quyền, phạm vi thông tin, kỳ vọng và cách đưa ra quyết định.
Ở ranh giới nghiêm trọng hơn, một lịch trao đổi tài chính không thể thay thế việc xử lý các hành vi cưỡng ép, đe dọa hoặc cố tình hạn chế quyền tiếp cận nguồn lực tài chính của thành viên khác. Đây không còn đơn thuần là vấn đề thiết kế một thói quen giao tiếp.
Biến mỗi buổi trao đổi thành một vòng lặp hành động
Một cuộc trao đổi dễ mất giá trị nếu kết thúc bằng “Ừ, để mình xem lại” và không ai biết chuyện gì sẽ xảy ra tiếp theo. Về mặt hình thành thói quen, đây là điểm yếu quan trọng: hành vi đã được thực hiện nhưng không tạo ra phản hồi đủ rõ để người tham gia cảm nhận rằng việc lặp lại nó có ích.
Vì vậy, mỗi quyết định nên được chuyển thành một bước có thể quan sát được. Không nhất thiết hai người phải cùng làm mọi việc. Một người có thể chịu trách nhiệm cập nhật khoản thanh toán, người kia kiểm tra một lựa chọn hoặc chuẩn bị thông tin cho lần nói chuyện tiếp theo. Hợp tác không có nghĩa phân chia nhiệm vụ giống hệt nhau; nó có nghĩa những việc ảnh hưởng đến tài chính chung có người chịu trách nhiệm và những người liên quan không bị mất khả năng nhìn thấy tình hình.
Cơ chế này tạo thành một vòng khép kín: trao đổi dẫn tới hành động, hành động tạo ra thay đổi hoặc thông tin mới, và lần trao đổi tiếp theo kiểm tra kết quả. Khi vòng lặp được hoàn thành nhiều lần, cuộc trò chuyện tài chính không còn là một nghĩa vụ trừu tượng. Nó trở thành nơi các vấn đề thực sự được giải quyết.
Cách này cũng hữu ích khi một thành viên ít hứng thú với tài chính. Thay vì yêu cầu họ tham gia một quy trình quá chi tiết, hãy giảm ma sát: chuẩn bị trước dữ liệu, giới hạn số quyết định cần bàn và làm rõ chính xác phần nào cần sự tham gia của cả hai. Một người có thể quản lý nhiều thao tác hơn, nhưng các quyết định ảnh hưởng đáng kể đến nghĩa vụ chung vẫn cần đủ minh bạch để cả gia đình phối hợp được.
Đo hiệu quả và điều chỉnh nhịp thay vì cố giữ lịch bằng mọi giá
Không có một benchmark phổ quát quy định gia đình phải trao đổi tài chính bao nhiêu lần mỗi tháng hoặc mỗi buổi phải kéo dài bao lâu. Vì mức độ phức tạp của dòng tiền, phân công trách nhiệm và nhu cầu quyết định khác nhau, thước đo hữu ích hơn là khả năng vận hành của chính thói quen đó.
Gia đình có thể theo dõi một số chỉ số nội bộ rất đơn giản. Tỷ lệ duy trì lịch được tính bằng số buổi thực hiện so với số buổi đã dự kiến. Tỷ lệ hoàn thành hành động là số việc đã hoàn tất trước lần kiểm tra tiếp theo so với số việc đã nhận. Số vấn đề liên tục bị chuyển sang kỳ sau cho biết agenda có đang quá rộng hoặc quyết định có đang thiếu người chịu trách nhiệm hay không.
Điểm quan trọng không phải đạt một con số “đẹp”, mà là so sánh thói quen với chính nó qua thời gian. Nếu lịch thường xuyên bị bỏ nhưng mọi người vẫn muốn trao đổi, tín hiệu hoặc thời điểm có thể chưa phù hợp. Nếu buổi nào cũng diễn ra nhưng các việc đã thống nhất hiếm khi hoàn thành, vấn đề nằm ở vòng hành động chứ không phải tần suất. Nếu cùng một chủ đề liên tục quay lại mà không có quyết định, phạm vi trao đổi có thể quá lớn hoặc cách ra quyết định chưa rõ.
Gia đình có thể tự đặt các ngưỡng cảnh báo phù hợp với mình. Chẳng hạn, nếu một vấn đề bị chuyển tiếp qua nhiều kỳ liên tiếp, thay vì tiếp tục dành vài phút cho nó trong mỗi buổi, hãy tách thành một phiên xử lý riêng. Đây là benchmark vận hành nội bộ, không phải tiêu chuẩn áp cho mọi gia đình.
Nhịp trao đổi cũng nên thay đổi khi hoàn cảnh thay đổi. Một giai đoạn chuyển việc, giảm thu nhập, phát sinh nghĩa vụ lớn hoặc chuẩn bị cho một mục tiêu quan trọng có thể cần trao đổi thường xuyên hơn trong thời gian ngắn. Khi tình hình ổn định trở lại, tần suất có thể giảm. Thói quen bền vững không phải thói quen bất biến; nó là một hệ thống đủ ổn định để lặp lại nhưng đủ linh hoạt để thích nghi.
Trao đổi tài chính định kỳ trở thành thói quen hợp tác khi gia đình không dựa vào cảm hứng hoặc chỉ nói chuyện lúc có sự cố. Cần có một tín hiệu lặp lại để bắt đầu, một cấu trúc đủ nhẹ để thực hiện, quy tắc giao tiếp giúp mọi người cùng đứng về phía vấn đề và một vòng hành động giúp mỗi buổi tạo ra kết quả nhìn thấy được.
Tần suất vì thế không phải yếu tố quyết định duy nhất. Một lịch rất dày nhưng căng thẳng, thiếu trọng tâm hoặc không dẫn tới hành động vẫn khó duy trì. Ngược lại, một nhịp phù hợp với thực tế gia đình, được xem lại bằng các chỉ số nội bộ và điều chỉnh khi hoàn cảnh thay đổi có nhiều khả năng trở thành một phần tự nhiên của cách gia đình quản lý tiền bạc cùng nhau.

GỬI Ý KIẾN BÌNH LUẬN