Những dấu hiệu mất cân bằng quyền lực tài chính trong gia đình
Mục lục
- Dấu hiệu cốt lõi là một người mất dần quyền biết, quyền quyết và quyền sử dụng tiền
- Thông tin tài chính trở thành “lãnh địa riêng” của một người
- Quyết định tiền bạc chuyển từ thỏa thuận sang quyền đơn phương
- Giám sát chi tiêu chỉ áp dụng cho một phía
- Khả năng kiếm, giữ hoặc sử dụng nguồn lực của một người bị thu hẹp
- Nợ và rủi ro tài chính bị đẩy sang một phía
- Dấu hiệu nghiêm trọng nhất là không còn quyền nói “không” hoặc thương lượng lại
Nhận biết dấu hiệu mất cân bằng quyền lực tài chính qua quyền tiếp cận tiền, thông tin, quyết định, trách nhiệm và khả năng thương lượng, thay vì chỉ nhìn vào chênh lệch thu nhập giữa các thành viên
Điểm quan trọng nhất khi đánh giá quyền lực tài chính không phải là hai người có kiếm tiền bằng nhau, giữ tài khoản giống nhau hay cùng làm mọi việc liên quan đến tiền. Một gia đình có thể phân công rất không đối xứng nhưng vẫn lành mạnh nếu các bên còn quyền được biết, quyền tham gia vào quyết định quan trọng, quyền tiếp cận nguồn lực hợp lý và quyền thương lượng lại cách quản lý tiền. Ngược lại, dấu hiệu mất cân bằng quyền lực tài chính xuất hiện khi một người ngày càng có nhiều quyền quyết định thực tế trong khi người kia chủ yếu phải thích nghi hoặc tuân theo.
Nghiên cứu về lạm dụng kinh tế thường xem quyền lực qua khả năng một người có được, sử dụng và duy trì nguồn lực kinh tế. Đây là một khung tham chiếu hữu ích để nhận biết phần nghiêm trọng của mất cân bằng, nhưng không nên dùng để gắn nhãn mọi bất đồng tài chính trong gia đình là lạm dụng.
Dấu hiệu cốt lõi là một người mất dần quyền biết, quyền quyết và quyền sử dụng tiền
Chênh lệch thu nhập tự nó không phải là dấu hiệu mất cân bằng quyền lực tài chính. Người kiếm 70% thu nhập gia đình không đương nhiên phải có 70% quyền quyết định; ngược lại, việc một người không có thu nhập trong một giai đoạn cũng không có nghĩa họ không thể có tiếng nói bình đẳng trong các vấn đề ảnh hưởng đến cả gia đình.
Điều cần quan sát là quyền chủ động thực tế. Một cách sắp xếp bắt đầu đáng lo khi người này có thể quyết định mà không cần người kia, nhưng người kia lại phải xin phép; khi một người được quyền giữ bí mật nhưng đòi người kia minh bạch hoàn toàn; hoặc khi một bên có thể thay đổi quy tắc tiền bạc bất cứ lúc nào trong khi bên còn lại không có khả năng thương lượng.
Cũng không có một ngưỡng đơn giản kiểu “một người quyết định trên 60% vấn đề tài chính thì quyền lực đã mất cân bằng”. Các nghiên cứu và công cụ đo lường về quyền lực hay lạm dụng kinh tế chủ yếu đánh giá mẫu hành vi, quyền tiếp cận nguồn lực và hậu quả của sự kiểm soát, thay vì dùng một tỷ lệ quyết định cố định.
Tương tự, dùng tài khoản chung không phải điều kiện bắt buộc của một quan hệ cân bằng. Một nghiên cứu gồm sáu nghiên cứu thành phần với tổng cộng 38.534 người tham gia phát hiện việc gộp toàn bộ tài chính có liên hệ với mức hài lòng quan hệ cao hơn và khả năng chia tay thấp hơn. Tuy nhiên, kết quả đó không có nghĩa giữ tiền riêng là dấu hiệu mất cân bằng; vấn đề vẫn là hai bên có tự nguyện với cấu trúc đó và có tiếng nói thực chất hay không.
Thông tin tài chính trở thành “lãnh địa riêng” của một người
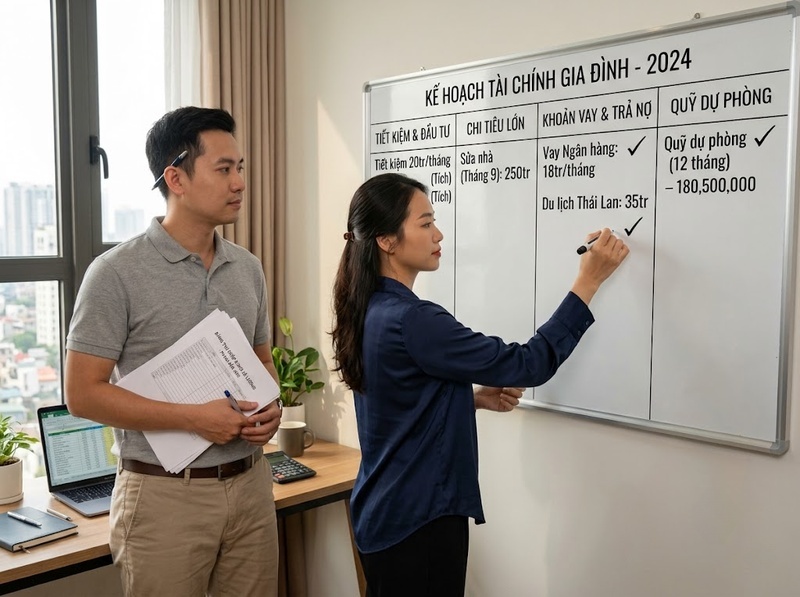
Quyền lực tài chính thường lệch trước cả khi xuất hiện tranh cãi lớn. Một trong những biểu hiện sớm là bất đối xứng thông tin: một người biết gần như toàn bộ tình hình tài chính gia đình, còn người kia chỉ biết số tiền được cấp hoặc những khoản mình phải thanh toán.
Dấu hiệu có thể xuất hiện khi một thành viên thường xuyên không biết gia đình còn bao nhiêu tiền, có khoản vay nào, tài sản đứng tên ai, hóa đơn nào chưa thanh toán hoặc một quyết định lớn đã được thực hiện ra sao. Đáng chú ý hơn là khi họ muốn kiểm tra nhưng bị từ chối, bị nói rằng “không cần biết”, hoặc chỉ nhận được thông tin do người kia lựa chọn cung cấp.
Cơ chế quyền lực ở đây khá rõ: người không có thông tin khó có thể đánh giá rủi ro và càng khó phản biện quyết định. Việc phụ thuộc vào một nguồn thông tin duy nhất khiến quyền tham gia trên danh nghĩa không còn nhiều ý nghĩa.
Một nghiên cứu trên 435 cặp đôi có con cho thấy chỉ 55% cặp trong mẫu đồng thuận với nhau về tổng dư nợ thẻ tín dụng; những cặp có mức độ thống nhất về khoản nợ cao hơn cũng có chất lượng quan hệ tốt hơn sau khi kiểm soát một số yếu tố tài chính và quan hệ khác. Kết quả này không chứng minh rằng mọi bất đồng về con số đều là mất cân bằng, nhưng cho thấy khả năng cùng nắm được bức tranh tài chính là một yếu tố đáng quan tâm.
Cần phân biệt quản lý thay với độc quyền thông tin. Một người có thể đảm nhiệm thanh toán hóa đơn, làm ngân sách hoặc quản lý tài khoản vì có kỹ năng tốt hơn mà không tạo ra mất cân bằng, miễn là người còn lại vẫn có thể xem thông tin cần thiết, đặt câu hỏi và tham gia những quyết định quan trọng. Minh bạch cũng không có nghĩa hai người phải chia sẻ mọi mật khẩu ngân hàng; quyền tiếp cận thông tin có thể được tổ chức theo cách an toàn hơn.
Quyết định tiền bạc chuyển từ thỏa thuận sang quyền đơn phương
Một dấu hiệu khác là quá trình ra quyết định dần thay đổi. Ban đầu, một người có thể chỉ “phụ trách tài chính”; về sau, vai trò đó biến thành quyền quyết định mặc định.
Có thể nhận ra sự thay đổi này khi một người tự quyết những khoản chi lớn, vay tiền, mở hoặc đóng sản phẩm tài chính, chuyển dịch tài sản hay tạo ra nghĩa vụ chung rồi chỉ thông báo sau. Một biểu hiện tinh tế hơn là quyền phủ quyết chỉ tồn tại ở một phía: một người có thể bác bỏ đề xuất của người kia nhưng lựa chọn của chính họ gần như không được phép bị chất vấn.
Ở phần nghiêm trọng của phổ hành vi này, hướng dẫn pháp định về bạo lực gia đình của Anh và xứ Wales liệt kê việc kiểm soát thu nhập gia đình, hạn chế quyền sử dụng tiền và kiểm soát khả năng tiếp cận tài chính trong những hành vi có thể cấu thành lạm dụng kinh tế hoặc kiểm soát cưỡng ép tùy hoàn cảnh.
Tuy vậy, không phải mọi quyết định đơn phương đều cho thấy quyền lực đã lệch. Gia đình có thể thống nhất trước rằng một thành viên được tự quyết trong một giới hạn nhất định, hoặc phải xử lý nhanh một tình huống khẩn cấp. Điểm phân biệt là quyền được ủy quyền có giới hạn và có thể thu hồi, trong khi quyền lực mất cân bằng thường được coi như đặc quyền cố định của một người.
Một câu nói như “tôi kiếm nhiều hơn nên tôi quyết” vì thế đáng chú ý không phải chỉ vì thái độ, mà vì nó biến đóng góp tài chính thành cơ sở để thu hẹp tiếng nói của người khác.
Giám sát chi tiêu chỉ áp dụng cho một phía
Lập ngân sách, theo dõi chi tiêu và đặt hạn mức đều có thể là thực hành tài chính hợp lý. Chúng trở thành dấu hiệu quyền lực lệch khi trách nhiệm giải trình chỉ đi theo một chiều.
Ví dụ, một người phải giải thích từng khoản nhỏ, giữ hóa đơn, xin phép trước khi mua đồ cá nhân hoặc bị chất vấn khi vượt một mức chi tiêu rất thấp, trong khi người kia không chịu cùng quy tắc. Một bên có “tiền tiêu vặt” do người còn lại quyết định, còn người quyết định mức đó lại có toàn quyền sử dụng tiền của mình hoặc tiền chung.
Sự khác biệt quan trọng không nằm ở việc gia đình có hạn mức hay không mà ở ba câu hỏi: quy tắc có được cùng thống nhất không, có áp dụng tương đối nhất quán với cả hai không và một người có thể yêu cầu điều chỉnh mà không bị trừng phạt hay không.
Trong các hướng dẫn về kiểm soát kinh tế, những hành vi như chỉ cho phép một người tiêu tiền khi được đồng ý, kiểm soát thu nhập gia đình hoặc giám sát quyền tiếp cận tài chính được coi là những tín hiệu kiểm soát đáng chú ý khi chúng nằm trong một mẫu hành vi rộng hơn.
Vì vậy, một khoản “tiền cá nhân cố định” không tự động là vấn đề. Nếu cả hai tự nguyện áp dụng nó để đạt mục tiêu tiết kiệm và đều có khả năng xem xét lại mức tiền đó, đây có thể chỉ là một công cụ ngân sách. Nhưng nếu một bên dùng hạn mức để tạo sự lệ thuộc hoặc gây hậu quả khi người kia không tuân theo, bản chất đã khác.
Khả năng kiếm, giữ hoặc sử dụng nguồn lực của một người bị thu hẹp
Mất cân bằng trở nên rõ hơn khi quyền lực tài chính không chỉ tác động đến tiền hiện tại mà còn làm giảm khả năng tự tạo hoặc duy trì nguồn lực trong tương lai.
Các biểu hiện có thể gồm cản trở việc đi làm hoặc học tập, gây khó khăn có chủ ý cho công việc, lấy hoặc kiểm soát toàn bộ thu nhập của người kia, giữ tiền cần thiết cho nhu cầu cơ bản, hoặc khiến một người không thể tiếp cận những phương tiện cần để duy trì công việc và sinh hoạt.
Điều này tạo ra một vòng lặp: càng ít khả năng kiếm và giữ nguồn lực, một người càng phải phụ thuộc vào người đang kiểm soát tài chính; mức phụ thuộc lớn hơn lại làm khả năng phản đối hoặc thương lượng của họ yếu đi.
Đáng chú ý, một nghiên cứu về cưỡng ép kinh tế tại Việt Nam sử dụng dữ liệu từ 533 phụ nữ đã kết hôn, 18–50 tuổi, xem xét các hành vi như cản trở khả năng duy trì việc làm, giữ lại tiền cho nhu cầu cơ bản và kiểm soát một phần hoặc toàn bộ thu nhập của người vợ. Nghiên cứu này cho thấy những biểu hiện liên quan đến việc có được, sử dụng và duy trì nguồn lực kinh tế cũng có ý nghĩa trong bối cảnh Việt Nam, dù mẫu nghiên cứu không đại diện cho mọi kiểu gia đình hay mọi giới.
Cũng cần tránh một hiểu nhầm phổ biến: một người tạm nghỉ việc để chăm con hoặc làm công việc gia đình không đồng nghĩa quyền lực tài chính đã mất cân bằng. Điều đáng đánh giá là người đó có được tiếp cận nguồn lực chung, biết tình hình tài sản, tham gia quyết định và có khả năng thương lượng lại sự phân công hay không.
Nợ và rủi ro tài chính bị đẩy sang một phía
Quyền lực không chỉ nằm ở việc ai được tiêu tiền. Nó còn thể hiện ở ai phải gánh hậu quả tài chính.
Dấu hiệu đáng lo xuất hiện khi một người tạo khoản nợ hoặc nghĩa vụ đứng tên người kia mà không có sự đồng thuận thực chất; gây áp lực buộc người kia ký vay, bảo lãnh hoặc chuyển giao tài sản; sử dụng tín dụng của họ; hoặc liên tục chuyển chi phí và trách nhiệm sang một phía trong khi vẫn giữ quyền quyết định.
Cơ chế ở đây đặc biệt bất lợi vì quyền lực hiện tại có thể biến thành ràng buộc trong tương lai. Một quyết định đơn phương hôm nay có thể để lại nghĩa vụ trả nợ, giảm khả năng vay vốn hoặc làm mất tài sản của người không thực sự được tham gia quyết định.
Một nghiên cứu với 1.823 phụ nữ từng gọi đến đường dây hỗ trợ bạo lực gia đình tại Mỹ xem xét “coerced debt” — các giao dịch tín dụng không có sự đồng thuận trong bối cảnh kiểm soát cưỡng ép. Nợ bị cưỡng ép có liên hệ đáng kể với việc kiểm soát thông tin tài chính, tổn hại tín dụng và sự phụ thuộc tài chính vào người gây ra hành vi.
Hướng dẫn pháp định của Anh và xứ Wales cũng nêu những hành vi như tạo hóa đơn hoặc nợ dưới tên người khác mà họ không biết, ép chuyển tài sản hoặc cố tình không thực hiện những nghĩa vụ tài chính đã thống nhất trong nhóm hành vi có thể thuộc lạm dụng kinh tế.
Ngược lại, việc một thành viên tạm thời gánh phần lớn chi phí vì người kia thất nghiệp, ốm hoặc gặp khó khăn không tự động tạo ra mất cân bằng quyền lực. Nếu tình trạng được minh bạch, cùng thống nhất và không dùng để tước quyền quyết định của người đang phụ thuộc, đó chủ yếu là sự bất cân xứng về đóng góp chứ chưa phải bất cân xứng về quyền lực.
Dấu hiệu nghiêm trọng nhất là không còn quyền nói “không” hoặc thương lượng lại
Có thể xem khả năng bất đồng một cách an toàn là phép thử quan trọng nhất.
Trong một hệ thống tài chính gia đình còn cân bằng, hai người có thể tranh luận, thậm chí có quan điểm rất khác nhau, nhưng mỗi người vẫn có quyền đặt câu hỏi, không đồng ý và đề nghị thay đổi thỏa thuận. Khi quyền lực lệch, sự bất đồng bắt đầu đi kèm hậu quả: bị cắt tiền, bị gây khó khăn trong việc tiếp cận nguồn lực, bị làm nhục, đe dọa hoặc buộc phải chấp nhận quyết định.
Vì vậy, những thay đổi trong chính hành vi của người ít quyền lực hơn cũng đáng quan sát. Họ có thể tránh hỏi về tiền vì sợ phản ứng, giấu cả những khoản chi hợp lý để tránh xung đột, không dám phản đối một nghĩa vụ tài chính hoặc cảm thấy mình phải “xin phép” cho các nhu cầu bình thường.
Một tổng quan nghiên cứu công bố năm 2026 tổng hợp 22 nghiên cứu về lạm dụng kinh tế trong quan hệ thân mật cho thấy hành vi này thường xuất hiện cùng các dạng kiểm soát cưỡng ép khác và có thể tạo tác động tâm lý, kinh tế tích lũy. Các tác giả đồng thời lưu ý bằng chứng về trình tự leo thang theo thời gian vẫn còn hạn chế, vì vậy không nên biến một dấu hiệu riêng lẻ thành dự báo chắc chắn về diễn biến của quan hệ.
Năm câu hỏi tự kiểm tra quyền lực tài chính
Thay vì cố tìm một “điểm số” mất cân bằng, có thể kiểm tra cấu trúc tài chính bằng năm câu hỏi:
1. Cả hai có thể hiểu và kiểm chứng bức tranh tài chính quan trọng của gia đình không?
2. Cả hai có tiếng nói thực chất đối với những quyết định có hậu quả lớn không?
3. Các quy tắc về chi tiêu, minh bạch và trách nhiệm có được áp dụng tương đối công bằng cho cả hai không?
4. Mỗi người có khả năng tiếp cận nguồn lực hợp lý mà không phải phụ thuộc vào sự cho phép tùy ý của người kia không?
5. Một người có thể nói “không” hoặc đề nghị thương lượng lại mà không bị đe dọa, trừng phạt hay mất quyền tiếp cận tiền không?
Một câu trả lời “không” trong một tình huống riêng lẻ chưa đủ kết luận. Điều đáng chú ý hơn là nhiều vấn đề cùng xuất hiện, lặp lại theo thời gian và luôn làm quyền lựa chọn của cùng một người thu hẹp.
Khi mất cân bằng tiến gần đến kiểm soát kinh tế nghiêm trọng
Ranh giới đáng lo hơn xuất hiện khi việc quản lý tiền chuyển thành hạn chế, khai thác hoặc phá hoại khả năng có được, sử dụng hay duy trì nguồn lực kinh tế của người khác. Đây cũng là cách hướng dẫn pháp định của Anh và xứ Wales mô tả lạm dụng kinh tế; khái niệm này được nêu ở đây như một khung nhận diện hành vi, không phải kết luận pháp lý áp dụng cho Việt Nam.
Nếu có những hành vi như cưỡng ép vay nợ, chiếm giữ thu nhập, cố tình cản trở công việc, tước quyền tiếp cận nhu cầu thiết yếu hoặc sử dụng tiền để đe dọa và trừng phạt, vấn đề không còn đơn thuần là “hai người quản tiền khác nhau”. Khi đó, mức độ an toàn và khả năng tự chủ tài chính cần được xem trọng hơn việc cố tìm ra ai quản lý tiền hiệu quả hơn.
Nhận biết mất cân bằng quyền lực tài chính không đòi hỏi hai người phải kiếm bằng nhau, tiêu bằng nhau hay cùng quản lý từng hóa đơn. Điều cần nhìn là ai có quyền biết, ai có quyền quyết, ai phải giải trình, ai gánh rủi ro và điều gì xảy ra khi một người không đồng ý.
Một sự phân công tài chính có thể rất khác nhau giữa các gia đình mà vẫn cân bằng nếu nó dựa trên đồng thuận, minh bạch và khả năng thương lượng lại. Dấu hiệu đáng lo xuất hiện khi sự khác biệt về vai trò biến thành khác biệt về quyền: một người ngày càng có nhiều lựa chọn, còn người kia ngày càng ít khả năng kiểm soát những quyết định ảnh hưởng trực tiếp đến cuộc sống và tương lai tài chính của mình.

GỬI Ý KIẾN BÌNH LUẬN