Cách xác định mức đóng góp tài chính trong gia đình
Mục lục
- Mức đóng góp phù hợp không nhất thiết phải chia 50/50
- Trước tiên cần xác định đúng ngân sách chung của gia đình
- Khả năng tài chính nên tính trên dòng tiền thực chứ không chỉ nhìn vào mức lương
- Có thể chọn giữa chia đều, chia theo thu nhập và chia theo khả năng còn lại
- Đóng góp phi tài chính cũng có thể làm thay đổi mức đóng góp bằng tiền
- Mức đóng góp cuối cùng phải vượt qua bài kiểm tra về tính bền vững
Mức đóng góp tài chính phù hợp không nhất thiết là chia đều 50/50. Cách xác định hợp lý cần xét đồng thời chi phí chung, thu nhập thực nhận, khả năng chi trả, mức độ ổn định tài chính và cả những đóng góp phi tài chính của từng thành viên.
Một mức đóng góp phù hợp phải giải quyết được hai yêu cầu cùng lúc: ngân sách chung có đủ tiền để vận hành và gánh nặng đặt lên mỗi thành viên vẫn hợp lý so với khả năng thực tế của họ. Vì vậy, “công bằng” không nhất thiết đồng nghĩa với việc mỗi người chuyển vào quỹ chung một số tiền giống nhau.
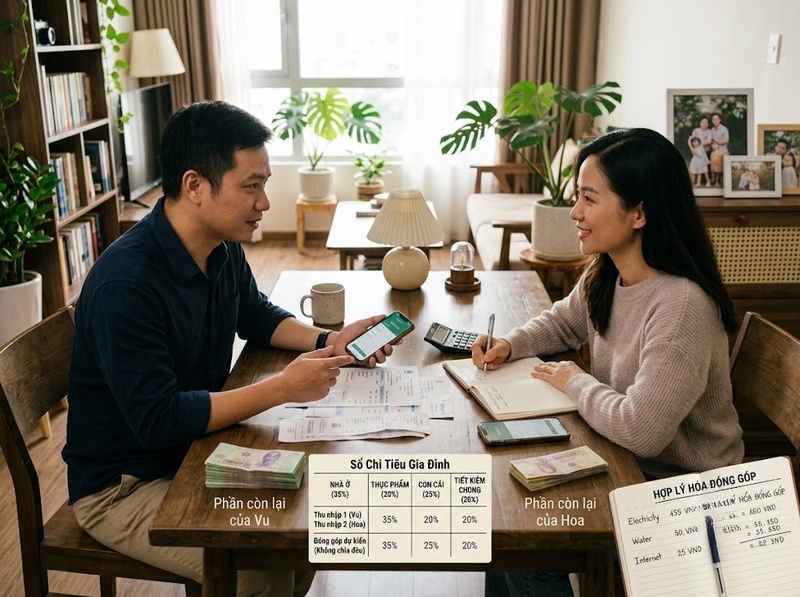
Cách tiếp cận thực tế là xác định trước số tiền gia đình thực sự cần cho các nghĩa vụ chung, sau đó phân bổ số tiền đó dựa trên năng lực tài chính của từng người. Thu nhập thực nhận là điểm xuất phát quan trọng, nhưng chưa đủ. Cần xét thêm chi phí thiết yếu riêng, tính ổn định của thu nhập, trách nhiệm chăm sóc không được trả lương và mức tiền còn lại sau khi đóng góp.
Một công thức cơ bản khi muốn chia theo thu nhập là:
Tỷ lệ đóng góp của một người = Thu nhập thực nhận của người đó / Tổng thu nhập thực nhận của các thành viên tham gia đóng góp
Số tiền đóng góp tương ứng bằng tỷ lệ này nhân với tổng ngân sách chung. Tuy nhiên, kết quả từ công thức chỉ nên được coi là mức khởi điểm. Gia đình vẫn cần kiểm tra xem tỷ lệ đó có tạo ra chênh lệch quá lớn về khả năng chi tiêu, tích lũy và chịu rủi ro giữa các thành viên hay không.
Mức đóng góp phù hợp không nhất thiết phải chia 50/50
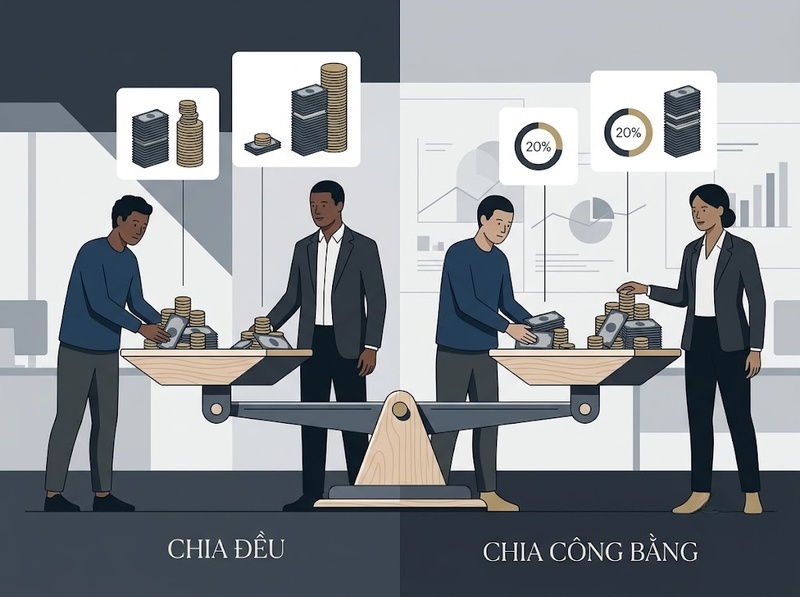
Chia đôi chi phí là phương án đơn giản nhất, nhưng chỉ thực sự hợp lý khi năng lực tài chính và trách nhiệm của các thành viên tương đối tương đồng. Nếu một người nhận 40 triệu đồng mỗi tháng còn người kia nhận 20 triệu đồng, yêu cầu cả hai đóng 12 triệu đồng cho ngân sách chung sẽ tạo ra hai mức gánh nặng rất khác nhau: người thứ nhất dùng 30% thu nhập, trong khi người thứ hai phải dùng 60%.
Vấn đề nằm ở sự khác biệt giữa bình đẳng về số tiền và công bằng về gánh nặng. Chia 50/50 tạo ra sự bình đẳng về con số. Chia theo khả năng tài chính hướng đến việc mỗi thành viên chịu một mức áp lực tương xứng hơn.
Do đó, trước khi hỏi “mỗi người phải đóng bao nhiêu”, gia đình nên thống nhất mình đang muốn tối ưu điều gì. Nếu ưu tiên sự đơn giản và thu nhập gần tương đương, chia đều có thể phù hợp. Nếu thu nhập chênh lệch đáng kể, tỷ lệ theo thu nhập thường phản ánh năng lực đóng góp tốt hơn. Nếu còn có khác biệt lớn về nghĩa vụ cá nhân hoặc trách nhiệm chăm sóc, cần điều chỉnh sâu hơn thay vì chỉ nhìn vào lương.
Điều này cũng có nghĩa không tồn tại một tỷ lệ duy nhất có thể coi là chuẩn cho mọi gia đình. 50/50, 60/40 hay 70/30 chỉ có ý nghĩa khi được đặt trong bối cảnh dòng tiền thực tế của những người tham gia.
Trước tiên cần xác định đúng ngân sách chung của gia đình
Muốn phân chia hợp lý, trước hết phải biết chính xác số tiền cần phân chia. Ngân sách chung nên phản ánh những khoản mà các thành viên đã thống nhất là trách nhiệm chung, thay vì gom toàn bộ chi tiêu cá nhân của mọi người vào một quỹ.
Ngoài các khoản thường xuyên như nhà ở, điện nước, thực phẩm, đi lại chung hoặc chi phí liên quan đến con cái, cần tính cả những khoản không phát sinh hàng tháng nhưng có thể dự đoán được. Ví dụ, một khoản bảo dưỡng, học phí hoặc chi phí định kỳ 24 triệu đồng mỗi năm thực chất tạo ra nghĩa vụ bình quân 2 triệu đồng mỗi tháng. Nếu bỏ qua những khoản này, mức đóng góp nhìn có vẻ đủ trong tháng bình thường nhưng ngân sách vẫn thiếu khi khoản lớn xuất hiện.
Tương tự, nếu gia đình đã thống nhất một mục tiêu tiết kiệm chung, phần dành cho mục tiêu đó cần được coi là một thành phần của ngân sách chung. Khi ấy, số tiền cần phân bổ không chỉ là “chi phí sinh hoạt tháng này” mà là tổng nguồn lực cần thiết để thực hiện những trách nhiệm và mục tiêu đã được thống nhất.
Điểm quan trọng là phân biệt rõ chi phí chung với lựa chọn cá nhân. Một khoản chi tiêu riêng không tự động trở thành nghĩa vụ của cả gia đình chỉ vì người sử dụng khoản tiền đó là một thành viên trong nhà. Nếu ranh giới này không rõ, tranh luận về tỷ lệ đóng góp rất dễ biến thành tranh luận về việc ai phải tài trợ cho quyết định của ai.
Khả năng tài chính nên tính trên dòng tiền thực chứ không chỉ nhìn vào mức lương
Thu nhập trước thuế hoặc con số ghi trong hợp đồng lao động không phản ánh đầy đủ khả năng đóng góp. Cơ sở thực tế hơn là thu nhập có thể sử dụng, tức số tiền thực nhận sau các khoản khấu trừ bắt buộc và có tính đến những nghĩa vụ cá nhân thiết yếu đã được hai bên thừa nhận.
Với người có thu nhập ổn định, có thể sử dụng mức thực nhận bình quân hàng tháng. Với người làm nghề tự do, kinh doanh hoặc nhận hoa hồng, dùng thu nhập của một tháng thuận lợi có thể khiến mức đóng góp bị đặt quá cao. Khi đó nên lấy bình quân của một khoảng thời gian đủ đại diện và tách các khoản thu bất thường khỏi thu nhập thường xuyên.
Khả năng đóng góp cũng không chỉ phụ thuộc vào thu nhập mà còn phụ thuộc vào phần tiền còn lại sau đóng góp. Hai người cùng dành 50% thu nhập cho gia đình chưa chắc chịu cùng mức áp lực nếu một người còn phải đáp ứng một nghĩa vụ thiết yếu cố định mà người kia không có.
Tuy nhiên, không nên trừ mọi khoản chi cá nhân trước khi tính khả năng đóng góp. Nếu một người tự tăng chi tiêu tùy ý hoặc phát sinh nghĩa vụ không được thống nhất rồi dùng chúng để giảm phần đóng góp chung, cơ chế sẽ mất công bằng. Chỉ những nghĩa vụ hợp lý và được hai bên xác định trước mới nên trở thành biến số điều chỉnh.
Có thể chọn giữa chia đều, chia theo thu nhập và chia theo khả năng còn lại
Ba cách phân bổ phổ biến phản ánh ba mức độ phức tạp khác nhau.
Chia đều phù hợp nhất khi thu nhập, trách nhiệm và điều kiện tài chính của các thành viên tương đối giống nhau. Nếu ngân sách chung là 20 triệu đồng và có hai người đóng góp, mỗi người đóng 10 triệu đồng. Ưu điểm là minh bạch và dễ quản lý; giới hạn là cùng một số tiền có thể tạo ra mức áp lực rất khác nhau khi thu nhập chênh lệch.
Chia theo tỷ lệ thu nhập giải quyết trực tiếp sự chênh lệch đó. Giả sử ngân sách chung cần 24 triệu đồng mỗi tháng, người A có thu nhập thực nhận 40 triệu đồng và người B có 20 triệu đồng. A tạo ra hai phần ba tổng thu nhập nên đóng khoảng 16 triệu đồng; B tạo ra một phần ba nên đóng khoảng 8 triệu đồng. Khi đó cả hai đều dành khoảng 40% thu nhập của mình cho ngân sách chung.
Cách thứ ba là chia theo khả năng còn lại. Phương pháp này hữu ích khi hoàn cảnh của hai người khác nhau đáng kể. Gia đình có thể xác định thu nhập thực nhận, trừ những nghĩa vụ cá nhân thiết yếu đã thống nhất, sau đó dùng phần năng lực tài chính còn lại làm cơ sở phân bổ.
Có thể biểu diễn nguyên tắc này bằng công thức:
Phần đóng góp của A = Năng lực tài chính của A / Tổng năng lực tài chính của các thành viên × Ngân sách chung
Phương pháp thứ ba linh hoạt hơn nhưng cũng đòi hỏi sự minh bạch cao hơn, bởi hai bên phải thống nhất khoản nào thực sự là nghĩa vụ cần được tính đến. Vì vậy, không có mô hình nào luôn tốt hơn hai mô hình còn lại. Mô hình phù hợp là mô hình phản ánh đúng mức độ khác biệt trong hoàn cảnh của gia đình mà không tạo ra hệ thống quá phức tạp để duy trì.
Đóng góp phi tài chính cũng có thể làm thay đổi mức đóng góp bằng tiền
Thu nhập không phải nguồn lực duy nhất mà một gia đình sử dụng. Chăm sóc con, chăm sóc người phụ thuộc, nấu ăn, quản lý công việc trong nhà hoặc tạm giảm thời gian làm việc để đảm nhận trách nhiệm gia đình đều tạo ra giá trị, dù những đóng góp này không đi qua tài khoản ngân hàng.
Nếu một thành viên dành nhiều thời gian cho công việc không được trả lương và trách nhiệm đó trực tiếp làm giảm khả năng kiếm thu nhập, yêu cầu họ đồng thời đóng góp tiền theo cùng tỷ lệ với người không chịu gánh nặng tương đương có thể tạo ra việc tính toán thiếu một phần quan trọng của thực tế.
Không nhất thiết phải định giá từng giờ làm việc nhà thành tiền. Cách đơn giản hơn là coi đóng góp phi tài chính như một yếu tố điều chỉnh mức đóng góp bằng tiền. Khi trách nhiệm chăm sóc của một người tăng đáng kể, phần tiền người đó phải đóng có thể giảm; thành viên còn lại có thể chịu tỷ trọng tiền mặt cao hơn.
Trong trường hợp muốn lượng hóa rõ hơn, gia đình có thể tham khảo thời gian bỏ ra hoặc chi phí phải trả nếu thuê một dịch vụ tương đương. Mục đích của phép tính này không phải biến quan hệ gia đình thành giao dịch thương mại mà là tránh tình trạng chỉ những gì có hóa đơn mới được coi là đóng góp.
Cũng cần tránh tính hai lần cùng một yếu tố. Nếu việc giảm giờ làm để chăm con đã được phản ánh qua thu nhập thấp hơn và tỷ lệ đóng góp đã được tính theo thu nhập thực tế, không nên tự động cộng thêm toàn bộ giá trị ước tính của công việc chăm sóc một lần nữa. Điều chỉnh chỉ cần thiết khi công thức hiện tại vẫn chưa phản ánh hợp lý sự phân bổ nguồn lực giữa hai bên.
Mức đóng góp cuối cùng phải vượt qua bài kiểm tra về tính bền vững
Một công thức có thể hợp lý trên giấy nhưng vẫn không phù hợp trong thực tế. Sau khi tính được mức đóng góp dự kiến, nên nhìn vào tình trạng của từng người sau khi đã đóng tiền, thay vì chỉ kiểm tra tỷ lệ trước đó.
Nếu một thành viên liên tục phải vay, dùng hết tiền dự phòng hoặc không còn khả năng đáp ứng những nhu cầu cá nhân thiết yếu để hoàn thành nghĩa vụ chung, mức đóng góp đó khó được xem là bền vững. Ngược lại, nếu một thành viên còn khả năng tài chính rất lớn trong khi người còn lại thường xuyên ở sát giới hạn, gia đình có lý do để xem xét lại tỷ lệ dù công thức ban đầu có vẻ “đúng”.
Phần tiền còn lại cũng đóng vai trò như một bộ đệm trước biến động. Gia đình không nên thiết kế mức đóng góp dựa trên giả định rằng mọi tháng đều thuận lợi và mọi khoản chi đều đúng dự toán. Đối với người có thu nhập biến động, một mức đóng góp cố định dựa trên thu nhập bảo thủ hoặc cơ chế gồm phần cố định cộng phần điều chỉnh theo thu nhập có thể ổn định hơn việc thay đổi toàn bộ ngân sách mỗi tháng.
Tỷ lệ cũng không nên trở thành một thỏa thuận bất biến. Khi thu nhập thay đổi đáng kể, một người nghỉ việc hoặc giảm giờ làm để chăm sóc gia đình, chi phí chung tăng mạnh hay trách nhiệm chăm sóc được phân bổ lại, cơ sở tạo ra tỷ lệ cũ đã thay đổi. Khi đó, việc tính lại không phải phá vỡ thỏa thuận mà là cập nhật thỏa thuận theo dữ liệu mới.
Một cách kiểm tra hữu ích là đặt ba câu hỏi cùng lúc: ngân sách chung có đủ hay không, phần đóng góp có phản ánh tương đối đúng khả năng của từng người hay không, và sau khi đóng góp mỗi người còn duy trì được mức an toàn tài chính hợp lý hay không. Chỉ khi cả ba điều kiện được đáp ứng, tỷ lệ mới có khả năng tồn tại lâu dài.
Mức đóng góp tài chính trong gia đình nên được xác định từ nhu cầu chung và khả năng thực tế của từng thành viên, thay vì bắt đầu bằng một tỷ lệ cố định. Chia 50/50 có thể phù hợp khi hoàn cảnh tương đồng; chia theo thu nhập phù hợp hơn khi năng lực kiếm tiền khác biệt; còn cách tính theo khả năng còn lại hữu ích khi gia đình có thêm chênh lệch về nghĩa vụ thiết yếu hoặc trách nhiệm chăm sóc.
Quan trọng hơn con số cuối cùng là logic tạo ra con số đó. Một thỏa thuận tốt phải minh bạch về khoản nào là chi phí chung, công nhận cả đóng góp bằng tiền và phi tài chính, không khiến một người mất khả năng duy trì an toàn tài chính, đồng thời có thể được điều chỉnh khi hoàn cảnh thay đổi. Khi các nguyên tắc này được thống nhất, mức đóng góp trở thành một cơ chế phân bổ nguồn lực có thể giải thích và rà soát, thay vì một con số được đặt ra theo cảm tính.

GỬI Ý KIẾN BÌNH LUẬN